-

连接人,信息和资产
10月21日,温氏股份(300498.SZ)披露2026年三季报,生猪价格低迷对公司业绩的拖累仍在持续。
作者:小债看市
来源:小债看市(ID:little-bond)
猪价磨底,温氏承压。
01亏损持续
10月21日,温氏股份(300498.SZ)披露2026年三季报,生猪价格低迷对公司业绩的拖累仍在持续。
2026第三季度报告
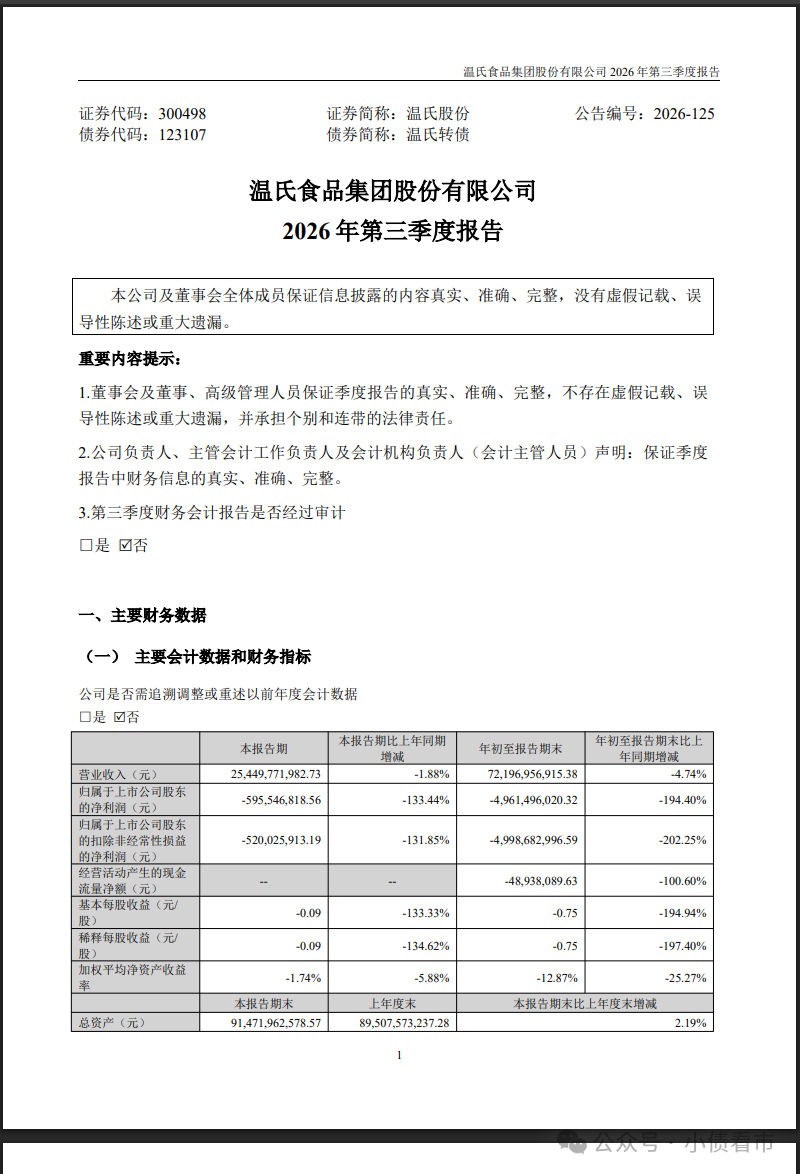
前三季度,温氏股份实现营业收入721.97亿元,同比下降4.74%;归母净利润亏损49.61亿元,上年同期盈利52.56亿元。
温氏股份业绩亏损主因,依旧是肉猪价格大幅下跌导致养猪业务大额亏损。
其中,第三季度温氏股份归母净利润亏损5.96亿元,虽由盈转亏,但环比减亏27亿元,受益于黄羽鸡价格回暖及养猪业务价格小幅回升、成本下降。
值得注意的是,温氏股份经营现金流由81.99亿元转为-4894万元,资产负债率升至59.15%。
猪价已持续低迷较长时间,第三季度温氏股份肉猪销量从274.21万头增至298.83万头,收入由36.62亿元升至40.56亿元;毛猪销售均价分别为10.80元/公斤、10.86元/公斤、10.75元/公斤。
对于猪周期反转的具体时点与幅度,产业端和市场端存在一定分歧。温氏股份在投资者关系活动中初步预计,春节前后猪价有望迎来盘整拐点。
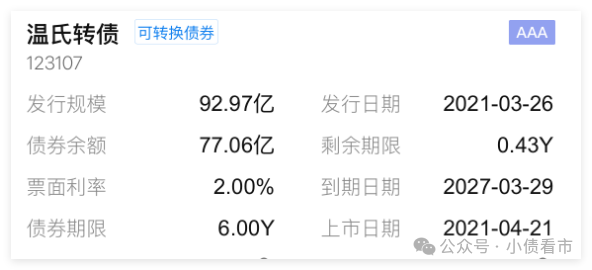
《小债看市》统计,目前温氏股份仅存续一只“温氏转债”,存续规模77.06亿元,将于2027年3月29日到期。
“温氏转债”详情
值得注意的是,若到期前转股规模不及预期,温氏股份需准备较大规模的兑付资金。
02财务分析
据官网介绍,温氏股份创立于1983年,现已发展成一家以畜禽养殖为主业、配套相关业务的跨地区现代农牧企业集团。
2015年11月,温氏股份在深交所挂牌上市,登陆资本市场。
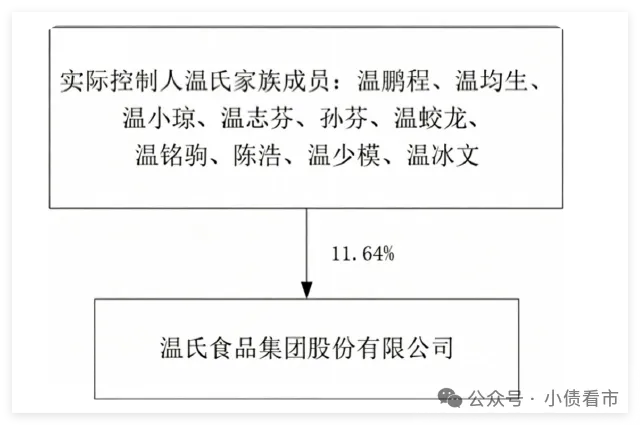
从股权结构看,温氏股份股本结构较为分散,公司控股股东和实际控制人为温氏家族,其家族成员合计持股占比11.64%。
股权结构图
温氏股份经营模式以“公司+农户”为主,实现轻资产扩张。
温氏股份的生猪和黄羽肉鸡两大核心产品受行业周期性供需变化影响,面临较明显的价格波动风险。
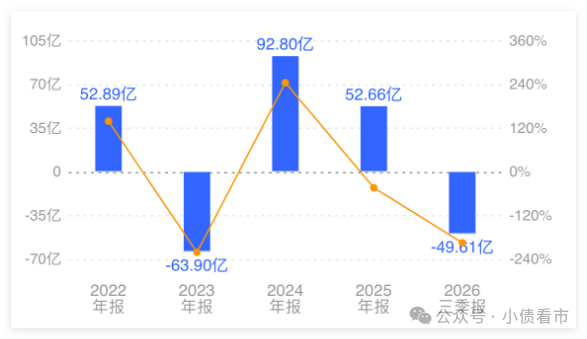
归母净利润
截至2026年9月末,温氏股份总资产有914.72亿元,总负债541.08亿元,净资产373.64亿元,资产负债率59.15%。
2025年末,温氏股份的财务杠杆仅49.82%,一年时间负债率快速上行,周期下行阶段杠杆被动抬升。
《小债看市》分析债务结构发现,温氏股份主要以流动负债为主,占总债务的71%,债务结构待优化。
截至相同报告期,温氏股份流动负债有383.34亿元,主要为其他应付款项,其一年内到期的短期债务合计有147.64亿元。
相较于短债压力,温氏股份的流动性紧张,其账上货币资金有27.51亿元,无法覆盖短期债务,公司存在一定短期偿债风险。
在备用资金方面,截至2026年3月末,温氏股份银行授信总额有464亿元,未使用授信额度有386亿元,表面看其财务弹性尚可。
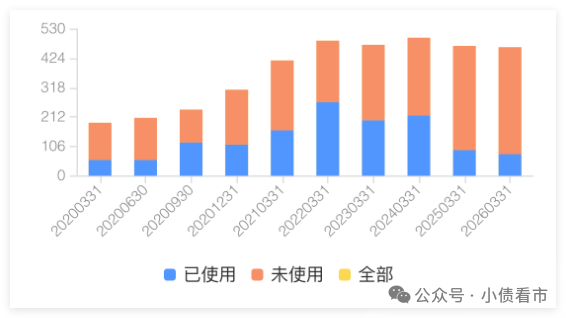
银行授信情况
此外,温氏股份还有非流动负债157.73亿元,主要为长期借款,其长期有息负债合计有82.39亿元。
整体来看,温氏股份刚性债务有230.03亿元,主要以短期有息负债为主,带息债务比为43%。
从融资渠道看,温氏股份渠道多元化,除了发债和借款还通过股权来融资。
值得注意的是,近年来温氏股份的筹资性现金流净额持续净流出,可以看出公司外部融资环境欠佳,再融资压力较大。
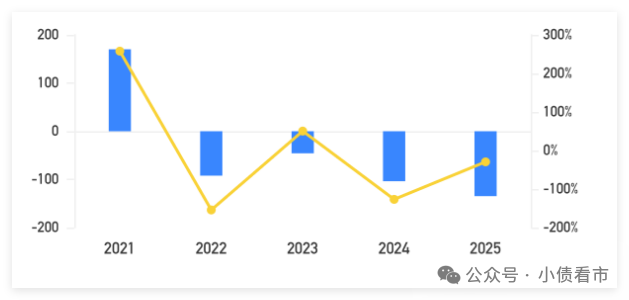
筹资性现金流净额
在资产质量方面,温氏股份存货有223.54亿元,主要为原材料和消耗性生物资产,消耗性生物资产易受疫病影响,且市场价格波动较大,存在一定减值风险。
另外,温氏股份生产性生物资产中生物资产有47.44亿元,占比较大,其价值也受市场价格波动和畜禽疫病影响较大。
2026年上半年,温氏股份已计提生猪跌价准备5.36亿元,若猪价持续低迷,后续仍面临进一步减值压力,可能对公司利润和资产质量造成不利影响。
总得来看,温氏股份业绩亏损,对债务和利息的保障能力下降;为了扩张产能,其债务增长较快,流动性紧张,短期偿债风险较大。
03养猪大王
1983年,改革开放的春风吹绿了神州大地,温北英和儿子温鹏程率领当地的七户农民,总共筹集了8000元股本,联合创办了小农场——勒竹畜牧联营公司。
次年,公司改名为簕竹鸡场,农场员工不分彼此,共甘共苦,这就是温氏创业史上著名的“七户八股”的由来,也为后来温氏集团全员持股奠定了基础。
因为利益共享,温北英的养鸡事业蒸蒸日上。
1986年,当地一位农户因为经营砖窑生意失败,想向温北英赊购一些鸡苗自养。考虑到农户技术薄弱,养鸡风险大,他不仅提供了鸡苗,还提供了饲料、药物和技术服务,并帮忙出售肉鸡,没想到这个农户经营越来越好,还吸引了周边更多农户来赊购鸡苗。
这就是后来被社会各界高度评价的“公司+农户”模式,后来这一模式被业界称为“温氏模式”,通过这种模式,簕竹鸡场产值连翻数倍达到了36万元。
此后,养鸡场的经营效益得到了明显提高——公司总产值1987年上升为100万元,1988年飙升至235万元。
随后的几年里,温氏父子肩并肩带领着公司一路高歌奋进,当初小小的一间簕竹畜牧联营公司已经变身成为“温氏集团”,成长为一个区域性品牌。
1994年,温鹏程全面主持集团工作,这位年轻的总裁没有辜负众人厚望,把温氏搞得更加有声有色,这一年温氏集团升格为广东温氏。
2004年,因为遇到H5N1禽流感,养鸡户损失惨重。温氏把在养猪上赚到的44亿拿出来,赔了36个亿给养鸡农户。
2013年同样是禽流感,当时温氏每天的亏损额近3000万元。市场已经萎缩到原来15%,华东市场全部瘫痪,累计亏损超30亿元。
彼时,温鹏程凭借着坚持、诚信的企业家态度,最终赢得了农户和市场的信任,顺利地度过这次危机。
经过30多年的发展,从最初8000元起家到销售收入达数百亿元,从单一养鸡场到拥有10大业务体系的现代农牧企业集团,温氏已从当年的“一叶孤舟”嬗变为一日千里的“万吨巨轮”。
然而,温氏所处行业上游原材料价格不稳,下游畜、禽价格周期性波动,还面临疫病和食品安全等风险。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!