-

连接人,信息和资产
近日,中证鹏元公告称,关注到侨银股份(002973.SZ)新业务进展和业务回款及流动性等事项。
作者:小债看市
来源:小债看市(ID:little-bond)
侨银股份将持续加强应收账款管理和回款催收,积极与地方政府及业主单位沟通,推动相关款项加快回收。
01关注公告
近日,中证鹏元公告称,关注到侨银股份(002973.SZ)新业务进展和业务回款及流动性等事项。
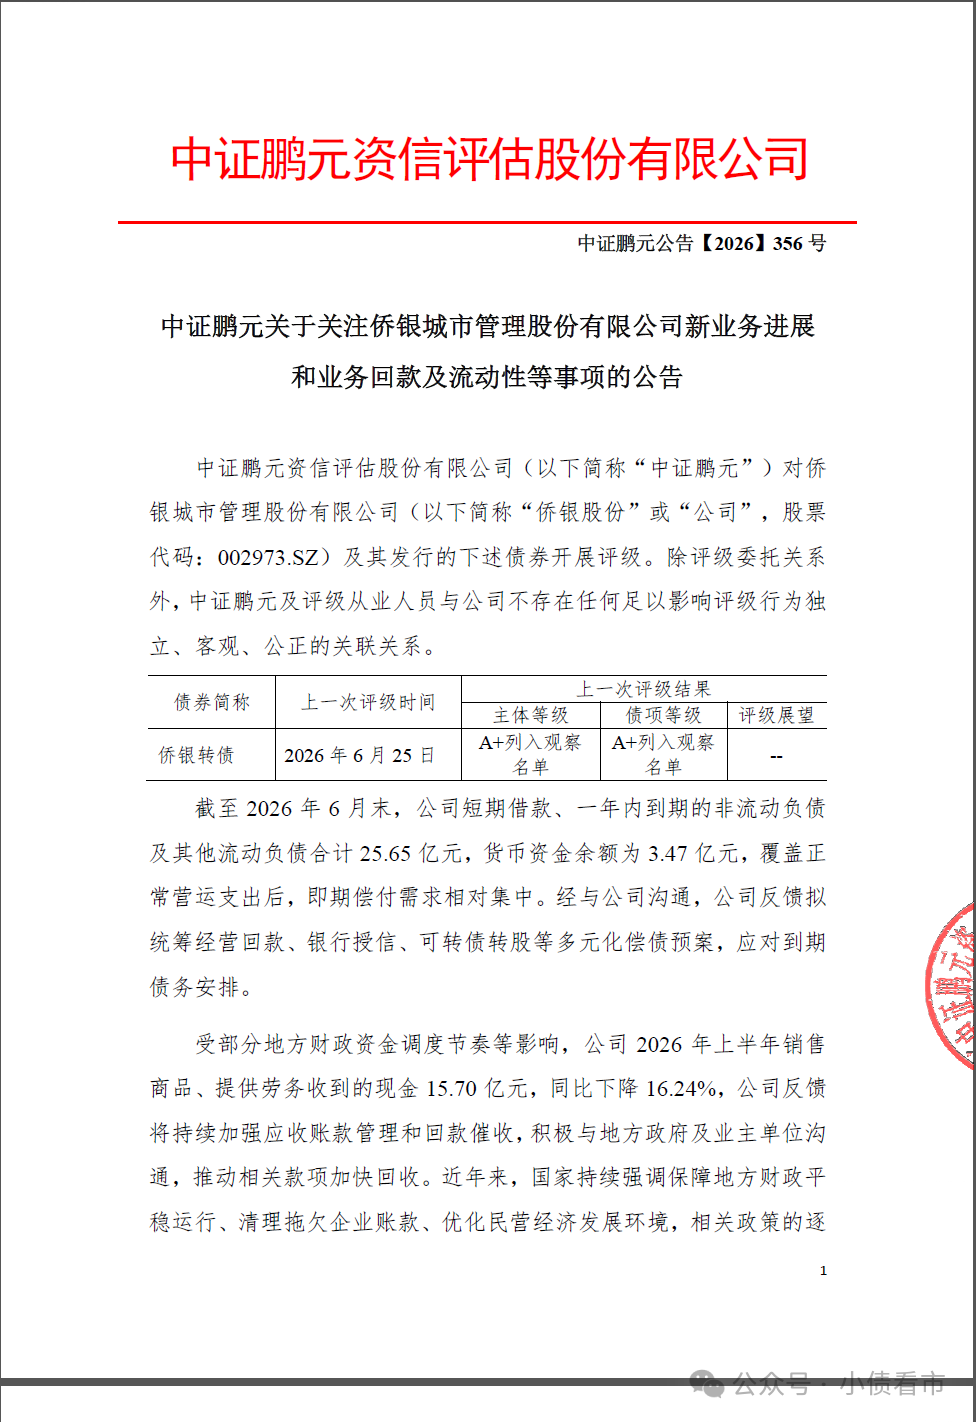
中证鹏元关注公告
公告显示,受部分地方财政资金调度节奏等影响,侨银股份2026年上半年销售商品、提供劳务收到的现金15.70亿元,同比下降16.24%。
侨银股份反馈将持续加强应收账款管理和回款催收,积极与地方政府及业主单位沟通,推动相关款项加快回收。
此外,侨银股份拟投资约2.65亿元购买算力服务器及配套设备开展算力服务业务,系公司探索第二增长曲线的战略性尝试。
本次侨银股份投资大部分资金源自外部融资,公司需投入部分自有资金,或将对阶段性资金安排形成一定占用。
综合考虑公司现状,中证鹏元决定维持侨银股份主体信用等级和“侨银转债”信用等级为A+,并维持列入信用评级观察名单。
同时,中证鹏元表示将密切关注侨银股份业务回款进度、授信落地、新业务推进及可转债转股相关进展,以及由此可能带来的财务状况及偿债能力变化等情况。
《小债看市》统计,目前侨银股份仅存续一只“侨银转债”,余额4.1986亿元,将于2026年11月到期。
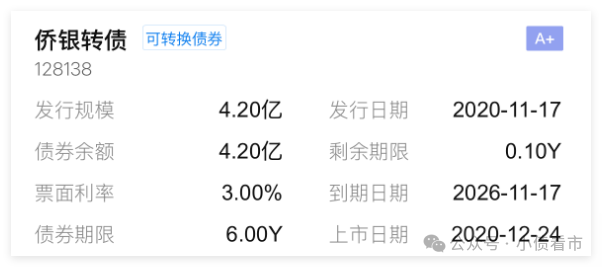
“侨银转债”详情
为促进可转债转股,今年7月侨银股份已将其转股价格由14.54元/股下调至10.60元/股。
02财务分析
据官网介绍,侨银股份成立于2001年,是中国第一家A股上市的城乡公用事业服务企业,中国城市管理服务行业领军企业。
侨银股份业务遍及全国27个省,100多个城市,服务“创文”“创卫”城市75个。
从股权结构看,侨银股份的控股股东及实际控制人为刘少云、郭倍华和韩丹,通过直接及间接方式合计控制公司61.39%的股份。
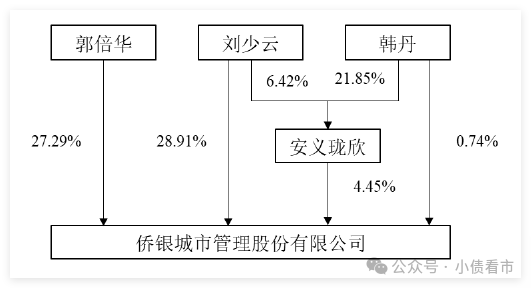
股权结构图
侨银股份从事城乡环卫保洁、生活垃圾处置等环境卫生管理业务,客户主要为政府类客户,业务回款受地方化债政策及财政预算安排影响较大。
近年来,外部下游区域财政承压、行业应收账款高企,侨银股份逐步退出低效益、高回款风险存量项目,业务结构优化过程中本期营收及毛利规模同比下降。
2026年上半年,侨银股份实现营业总收入16.32亿元,同比下降12.76%;归母净利润4356.65万元,同比下降65.08%。
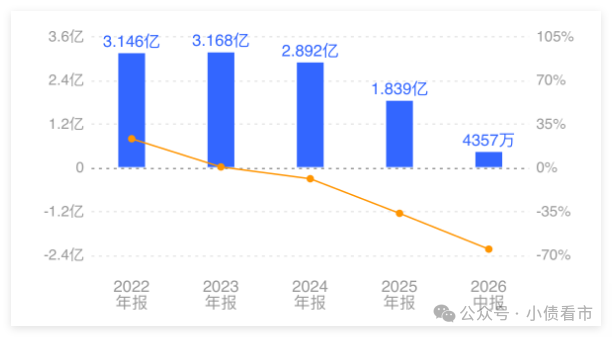
归母净利润
截至最新报告期,侨银股份总资产有83.69亿元,总负债55.21亿元,净资产有28.48亿元,资产负债率达65.97%。
《小债看市》分析债务结构发现,侨银股份主要以流动负债为主,占总债务的69%。
截至2026年6月末,侨银股份流动负债有38.28亿元,主要为短期借款,其一年内到期的短期债务合计有23.14亿元。
相较于短债规模,侨银股份的流动性异常紧张,其账上货币资金仅有3.47亿元,与短债间形成巨大资金缺口,公司存在较大短债偿债压力。
财务弹性方面,截至2026年3月末,侨银股份的银行授信总额有44.94亿元,其中未使用授信额度有16.81亿元,公司备用资金一般。
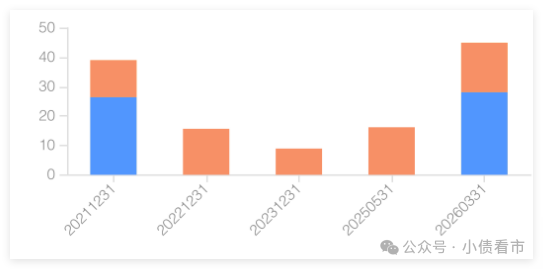
银行授信
此外,侨银股份还有非流动负债16.93亿元,主要为长期借款,其长期有息负债合计有10.79亿元。
整体来看,侨银股份有息负债总规模有33.93亿元,主要以短期有息负债为主,带息债务比为61%。
有息负债占比较高,2025年和2026年上半年侨银股份的财务费用分别为2.02亿和1.03亿元,对公司盈利空间形成较大侵蚀。
从融资渠道看,作为上市公司,侨银股份除了股权融资外,还通过租赁、应收账款、债券以及股权质押等方式融资。
目前,侨银股份的控股股东及实际控制人刘少云和郭倍华分别质押5733万股和4736万股公司股份,分别占所持股份的48.52%和45.76%。
资产质量方面,侨银股份应收账款高达24.84亿元,基本为应收政府类客户的款项,2025年应收款项计提坏账准备4.88亿元。
总得来看,侨银股份业绩承压,应收款项规模较大且周转天数有所延长;短期债务规模较大,账面现金类资产对短期债务覆盖不足,流动性管理压力凸显。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!