-

连接人,信息和资产
11月12日,新城控股披露2026年10月份经营简报。
作者:观点新媒体
来源:观点(ID:guandianweixin)
REIT的意义更多在通道,商场可以持续装进REITs变现,再回头支撑开发交付和债务兑付。
观点网 11月12日,新城控股披露2026年10月份经营简报。
10月,新城控股实现商业运营总收入约12.6亿元,同比增长6.24%;实现合同销售金额约10.3亿元,同比下降27.41%,销售面积约15.22万平方米,同比下降20.52%。
两个数字的落差已经不需要解释,12.6亿元对10.3亿元,商业运营收入是开发销售金额的1.22倍;放到前10个月,则是121.3亿元对98.56亿元,这一比值是1.23倍。
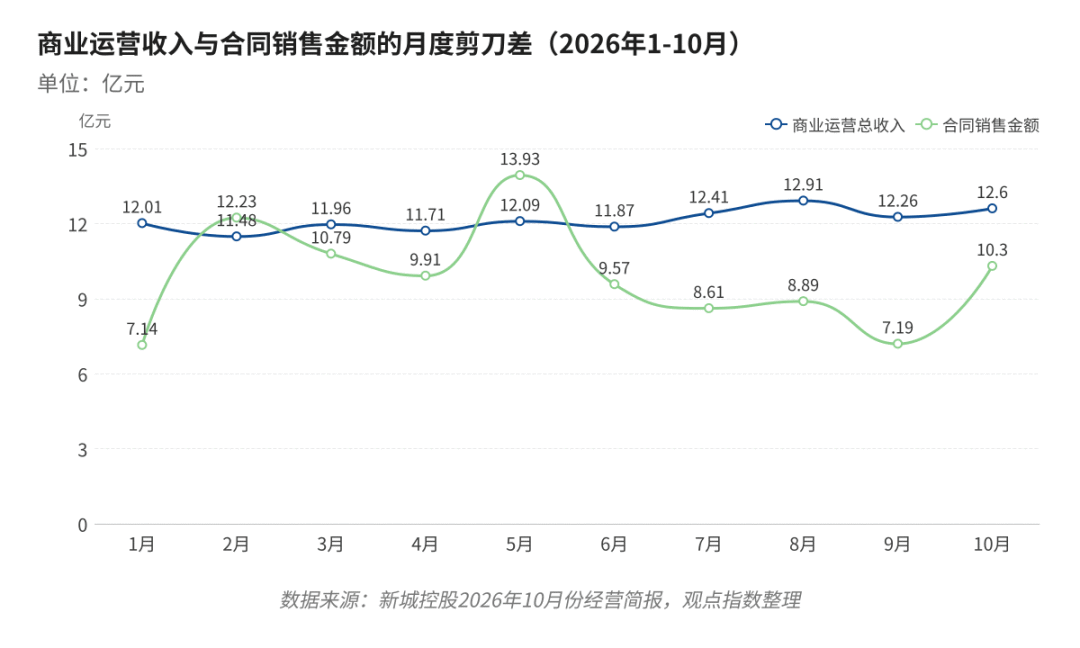
商业运营总收入与合同销售金额的月度走势(2026年1-10月,单位:亿元)。数据来源:新城控股2026年10月份经营简报,观点指数整理
不过,这份月报的时点值得多说一句。
新城旗下的广发新城吾悦商业REIT已于11月3日走完基金合同生效这一步,而整个10月,常州天宁、南通启东两座底层广场的租金仍完整并表。
所以,“REIT落地后第一份月报”准确的含义是“REIT成立后首次披露”。
商业表现
商业板块早已不是补充项。
截至9月30日,新城控股出租物业182个,总建筑面积约1681.69万平方米,可供出租面积约1001.2万平方米,出租率98.16%;1-10月累计商业运营总收入121.30亿元,同比增长3.71%。
182个出租物业分摊下来,10月单店平均租金收入约646万元,累计单店平均约6221万元;10月平均单位面积月租金约69.96元/平方米,这一组为测算值。
10月租金收入中,江苏44座广场贡献2.99亿元,占25.38%;浙江1.36亿元占11.54%,安徽0.82亿元占6.98%,山东0.81亿元占6.86%,四省合计占当月租金收入的50.75%。
累计口径下,江苏一省累计租金29.44亿元,占比26%。
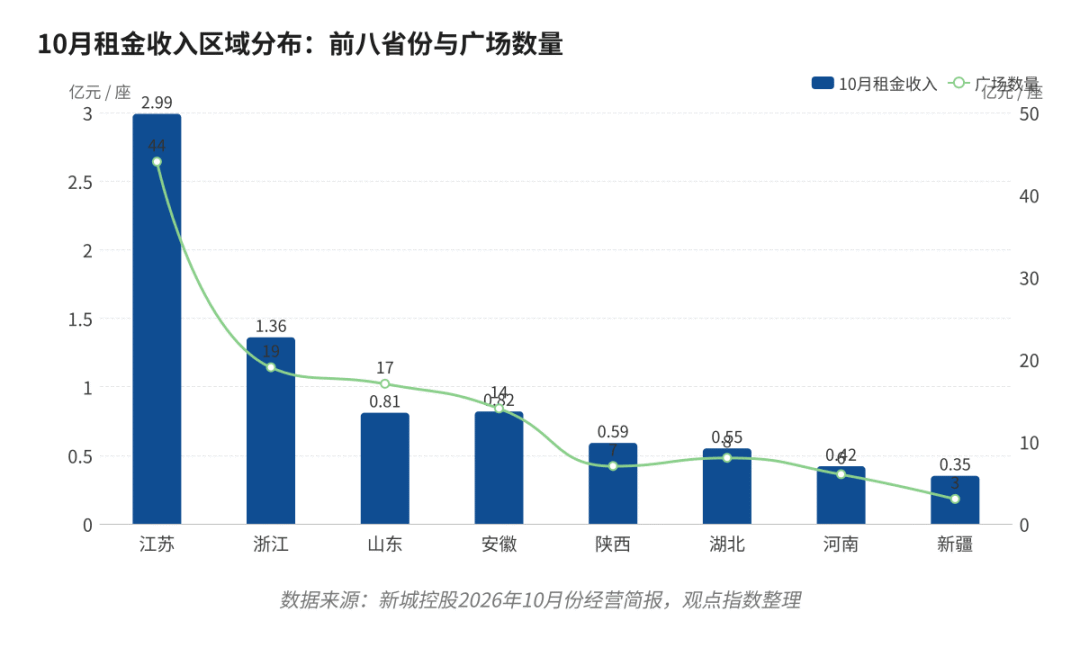
10月租金收入前八省份与对应广场数量。数据来源:新城控股2026年10月份经营简报,观点指数整理
但增速在放缓,2025年全年商业运营总收入140.9亿元,同比增长10%;进入2026年,一季度增速2.82%、上半年2.42%、前三季度3.42%、前10个月3.71%,全年落在个位数区间。
管理层的表述可以对照,财务负责人管有冬在5月26日股东会上坦言,已开业项目出租率已接近98%,进一步提升的空间相对有限。
出租率站在98.16%的位置,意味着存量商场这一端几乎没有余量,增长只能来自新开业广场与外延扩张,而上半年仅新开3座。
REITs落地
至于REIT这条线,新城走了将近九个月。
2026年2月27日申报至上海证券交易所,3月6日获中国证监会与上交所受理;8月27日上交所出具无异议函;9月3日证监会准予注册,准予募集5亿份;9月23日询价定价3.106元/份;11月3日基金合同生效,净认购金额约15.53亿元。
底层资产是常州天宁吾悦广场与南通启东吾悦广场,合计建筑面积约29万平方米,合计估值约21.43亿元,近三年平均出租率维持在97%以上。按发售公告口径,2026年、2027年净现金流分派率分别约5.61%和5.73%。
有几处细节,受理阶段预计募资16.25亿元,最终15.53亿元,少了约0.72亿元;发行规模相当于底层资产估值的72.5%。原始权益人吾悦顺瑞认购1.7亿份、占34%,限售期分别为60个月和36个月,按此测算,对外净回笼资金约10.25亿元。
2025年12月31日,中国证监会发布关于推出商业不动产投资信托基金试点的公告,公募REITs由此进入基础设施与商业不动产双轮驱动的阶段。到2026年10月29日,商业不动产REITs已设立9只、合计307.24亿元。
新城控股拿到的是其中一席,不算早,也不算晚。
另一条线是类REITs,2025年11月设立的国金资管-吾悦广场持有型不动产ABS规模6.16亿元,2026年6月完成第一次扩募21.46亿元,总规模增至32.10亿元;第二次扩募20.96亿元已于10月16日获上交所受理,尚未落地。
开发端的收缩也没有停,1-10月累计合同销售金额98.56亿元,同比下降40.15%;累计销售面积156.50万平方米,同比下降27.23%。
10月单月销售均价约6769元/平方米,高于前10个月累计的6298元/平方米,单月结构略好于全年平均水平。
区域上,10月销售金额七成集中在四地:江苏3.20亿元、广东1.53亿元、福建1.46亿元、天津1.16亿元,合计7.36亿元,占当月10.30亿元的71.47%。
总体而言,REIT的意义更多在通道,商场可以持续装进REITs变现,再回头支撑开发交付和债务兑付。
这条通道能否常态化,取决于后续资产包的估值与分派率能否被市场接住。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!