-

连接人,信息和资产
一次股息收取动作,将杨惠妍捐股与借款的真相,再往前推进一步。
作者:神镇的猫总
来源:好猫财经
一次股息收取动作,将杨惠妍捐股与借款的真相,再往前推进一步。
碧桂园服务上周发布的完整中报显示,杨惠妍控制的公司应得2025年度末期股息2.52亿元,被碧桂园服务全额截留。
0.57亿元抵扣利息、1.95亿元抵扣本金后,杨惠妍作为控股股东,还欠碧桂园服务8.05亿元本金。
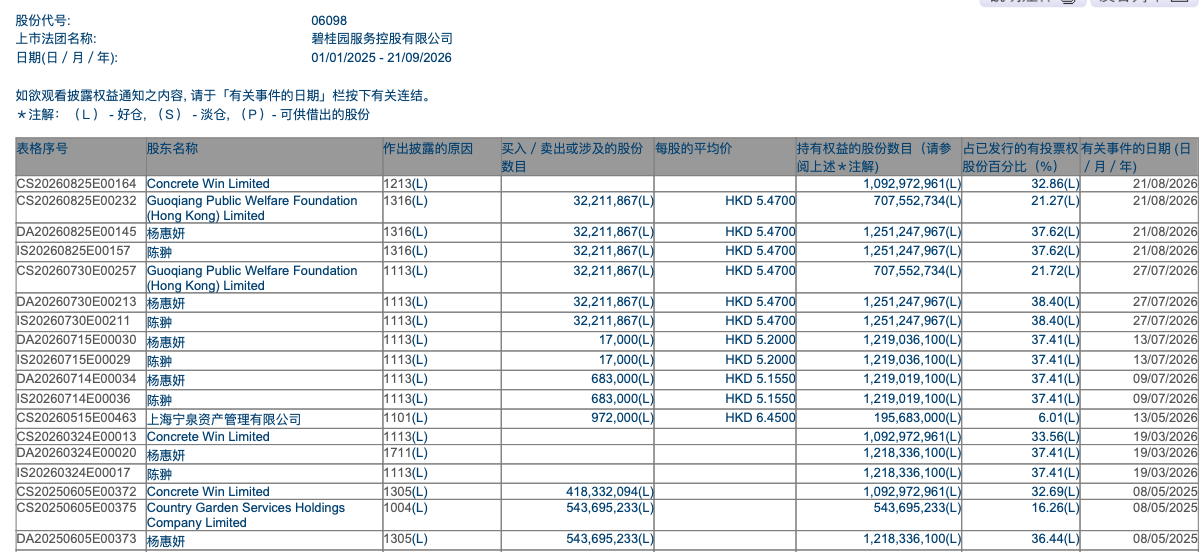
去年5月,碧桂园债务重组方案获批还有半年,杨惠妍向碧桂园服务质押其所持5.44亿股股份,借款10亿元,专项用于碧桂园境内保交房事项。
根据协议,这笔借款年利率为5%,期限为5年。如借款方违约,碧桂园服务可以回购、出售、抵押相关股份资产。
这笔借款被视为一次风险隔离措施,杨惠妍将利用所抵押股份的所有分红,抵扣相应本金与利息。
借款协议特别强调,杨惠妍方须就派息议案投赞成票,否则构成违约,以此保证还款来源。
如果每年分红保持在2.52亿元,5年总分红即为12.6亿元,与5年借款本息总额大致相近。
这并不是杨惠妍家族第一次紧急避险。
2023年7月,碧桂园债务违约前夕,杨惠妍将所持碧桂园服务6.75亿股股份(占当时总股份的20%),捐赠给了“国强公益基金会(香港)有限公司”(以下称“香港国强公益基金”)。
虽然香港国强公益基金承诺十年持股,并将投票权委托给杨惠妍,但这是一次不可逆的捐赠。
香港国强公益基金章程规定,清盘时剩余财产只能转移给宗旨相近的慈善机构。也就是说,6.75亿股股份一旦进入基金会,杨惠妍家族无法通过解散基金会把它拿回来。
先捐赠、后抵押,如此操作下来,杨惠妍家族虽然还拥有投票权为控股股东,但手中所持碧桂园服务股份全部被“隔离”起来,远离债务重组范围。
在恒大与融创债务重组中,因为有并表关系,物业公司在母公司债务重组中,扮演着优质资产抵债的作用。
碧桂园并未控股碧桂园服务,而是杨惠妍通过BVI公司分别控股。一旦进入债务重组,碧桂园服务将是杨惠妍家族最后一笔规模化优质资产。
针对碧桂园服务2025年度股息,香港国强公益基金选择了一半现金股息1.76亿港元,另外一半为“以股代息”获配发0.32亿股。
如此一来,香港国强公益基金的持股增加到7.08亿股,占碧桂园服务总股份比例上升到21.3%。
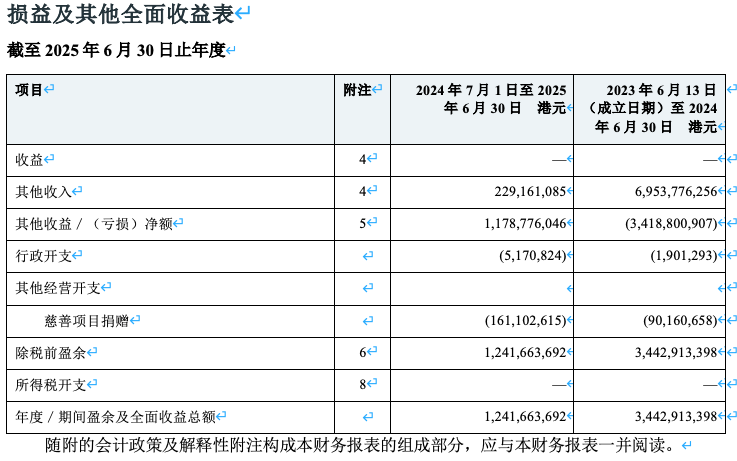
香港国强公益基金2025财年(2024年7月-2025年6月)财报显示,当期全额收取了碧桂园服务2024年度末期股息2.18亿港元,加上其他当年总收入为2.29亿港元。
相对应2025财年慈善捐赠支出1.61亿港元,其中向陈翀(杨惠妍的丈夫)为董事之一的关联公司捐赠0.57亿港元,加上购买债券、基金等投资后,当年现金结余仅为122.6万港元。
也就是说,香港国强公益基金会的主要资产是持有碧桂园服务股票,主要财务动作就是收取股息用于捐赠。
针对2025年度股息只选择一半现金股息1.76亿港元,对于保持2025财年捐赠额度,没有太大影响,且有利于后续股息增长。
总的来说,借款是为了保交房,捐股是为了慈善,均是现实正当理由,但资本操作拼起来透露出浓厚的风险隔离意味。
围绕着捐股与借款,还有三个值得关注的重点。
第一,是香港国强公益基金会控制权变更。
根据章程,香港国强公益基金会最初设立时,创办董事兼董事局主席为杨子莹(杨惠妍的妹妹),创始董事还有李静、罗劲荣。
彼时,李静和罗劲荣均为广东省国强公益基金会副理事长,在碧桂园内部主要负责扶贫事宜。
杨子莹拥有董事会一票否决权,“董事会的任何决定,必须由会议上董事过半数同意投票,其中必须包括首任董事局主席的投票”。
杨子莹的“金票”,让该笔捐赠在那时看来,还有一些杨国强家族资产分配的意味。
到了2024年8月,碧桂园债务重组正处于胶着期,陈翀成为香港国强公益基金会的董事,且董事局主席“金票”被废除。
杨子莹并未出局,香港国强公益基金会的最新董事为陈翀、杨子莹、谢洁虹,后者为在碧桂园负责法律事务,以及兼任广东国强公益基金会监事。
根据广东国强公益基金会年度报告,其与香港国强公益基金会并未有资金往来。但前者捐赠额度逐年下降,不排除后者可能承接前者的一些公益项目。
陈翀把控着香港国强公益基金会,该基金会2024财年慈善捐赠支出0.9亿港元,其中向陈翀为董事之一的关联公司捐赠0.28亿港元。
第二,杨惠妍家族的捐赠,不止碧桂园服务的股票。
根据香港国强公益基金会财报,其2024财年除了将碧桂园服务股票,以公允价值66.68亿港元入账外,还有一笔2.77亿港元的现金收入,用于应对当年度捐赠支出与购买债券、存单等投资。
这笔2.77亿港元,大概率也是杨惠妍家族的初始捐赠。
第三,杨惠妍的10亿元借款,目前在碧桂园控股财报里未有“痕迹”。
根据去年借款协议,10亿元借款要求定向转借给碧桂园控股境内附属公司,供其用于保交房相关事项。
该笔借款已于去年8月发放,如果杨惠妍家族随即将款项转借给碧桂园,将在后者2025年财报中留下痕迹。
碧桂园2025年财报显示,控股股东拥有对其借贷3.52亿元,相较2025年中79.38亿元大幅下降。
考虑到其中超76亿元已经参与债务重组,以及有部分残值留存,因此上述10亿元尚未转借给碧桂园,或者说至少不是已全额转借,也不排除以其他通道形式转借。
围绕着捐股与借款,捐赠项目的关联性,借款的实质目的,仍然还需要时间,才能看清楚全部真相。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!