-

连接人,信息和资产
据公开信息不完全统计,2025年以来,全国至少有16个烂尾或长期闲置商业项目实现盘活或进入实质性重启阶段,其中部分项目已开业或部分业态先行开业,多数项目预计2026年至2028年陆续亮相。
作者:李坤泽
来源:睿博恩重生笔记
这些项目分布在上海、深圳、杭州、珠海、合肥、南宁、重庆、广州、青岛、开封、盐城、金华等多地,覆盖城市综合体、家居商业体、地标级大型商业、文旅Mall等多种业态。
睿博恩将这16个案例按盘活模式分为三类:重资产接盘、轻资产运营、多元纾困,逐一拆解其路径与逻辑。这不是一份"项目清单",而是一份关于"困境资产如何被重新激活"的方法论图谱。
重资产模式:产权转移后的价值再造
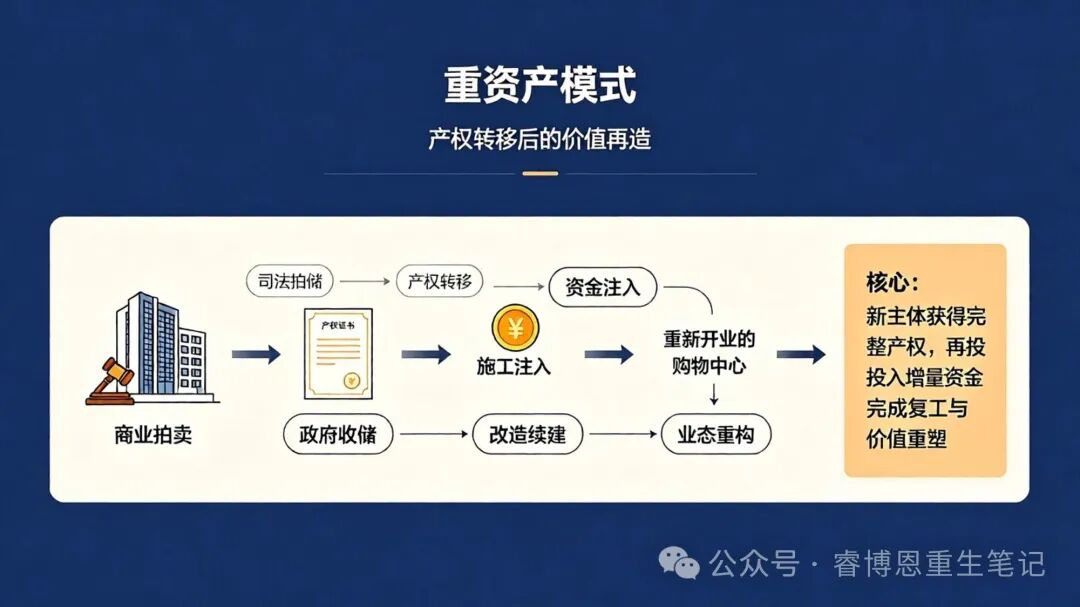
重资产模式的核心,在于产权有序转移与资产价值重塑。通过司法拍卖、破产重整、政府统筹出让等方式,将项目完整产权从陷入债务和经营困境的原开发商手中,转移至具备资金实力与商业运营能力的新主体,再由新业主投入增量资金完成复工续建、硬件改造和业态重构。在16个案例中,共有6个采用重资产模式实现盘活。
1. 深港国际中心:700米地标的"政府收储+央企接盘"
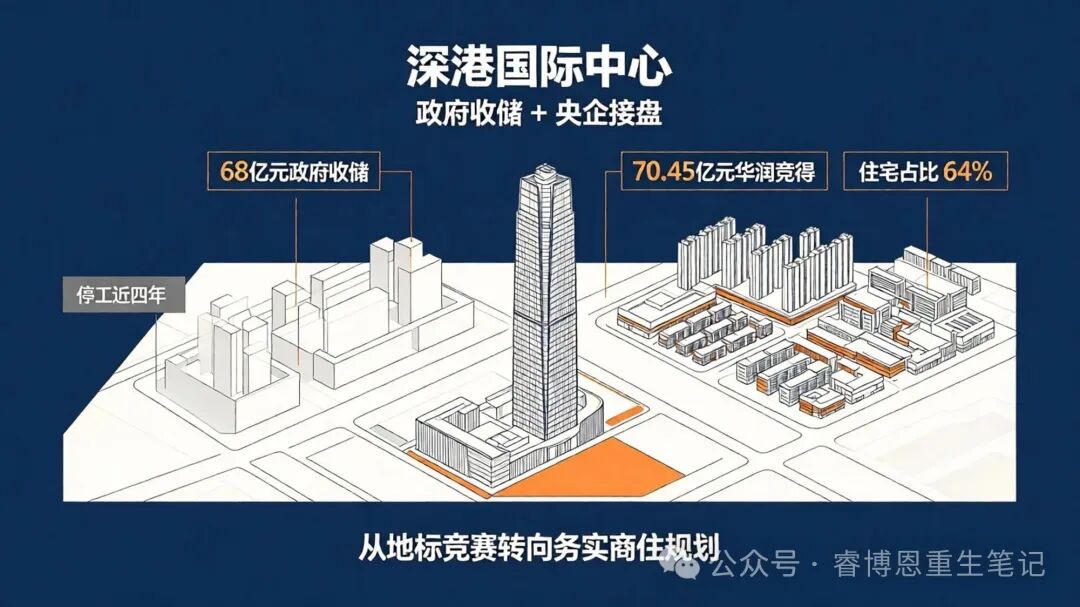
原为世茂集团"深港国际中心"项目核心部分,曾规划建造约700米的"中国第一高楼",2017年世茂以239.43亿元天价竞得。后因开发商流动性危机停工近四年,历经两次司法拍卖流拍(起拍价从约130亿元降至约104亿元),最终由深圳市龙岗区政府以68亿元完成收储。
2026年5月6日,华润置地以70.45亿元底价竞得该地块,总建筑面积约47.68万平方米,整体楼面价约14775元/㎡。规划已从纯商业用地调整为"二类居住+商业+城市道路",住宅面积占比提升至64%,商业缩减至14.35万平方米,并引入"分宗开发、分期建设"模式。
睿博恩判断:这是重资产盘活的标准范式。政府收储解决了产权纠纷和历史债务的隔离,央企接盘解决了资金实力和运营能力。从"中国第一高楼"到务实的商住社区,规划调整本身就是一种价值修复,不是所有地标都需要"更高",有时候"更对"比"更高"更重要。
2. 南宁信悦汇:15年烂尾项目的"共益债+债转股"闭环
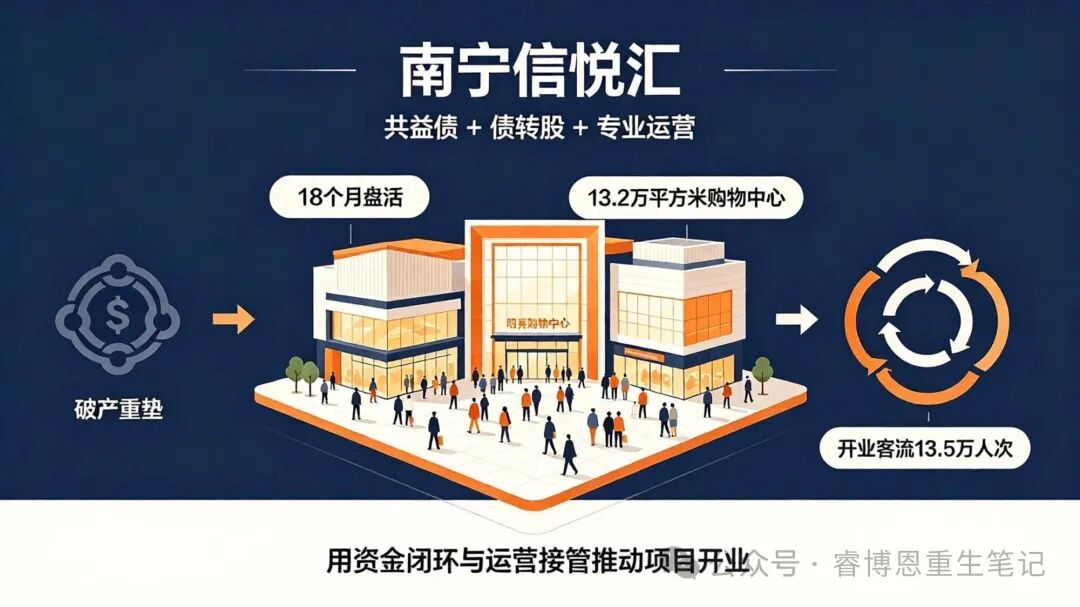
前身五象航洋城,2010年以6.05亿元拿下地块,计划投入26亿元建设,购物中心计划2018年开业,此后多次延期被市场戏称为"鸽王"。2023年原开发商面临破产重整。
中信集团旗下中信城开、中信金融资产、中信信托、中信银行等多家公司组成联合舰队,采用"司法重整+实质性重组",综合运用"债转股强控制、共益债投入保开业、专业团队优运营"的交易结构,经过18个月盘活,项目以"信悦汇"品牌于2025年5月30日正式开业,购物中心体量13.2万平方米,引入万达影城、乐道汇精品超市南宁首店等品牌,开业当天客流突破13.5万人次。
睿博恩判断:这是多元纾困模式的标杆。共益债解决了"开业前没有现金流"的死结,债转股让原债权人与新项目形成利益共同体,专业运营团队确保盘活后的持续经营能力。三层结构环环相扣,缺一环都可能让项目回到烂尾原点。
3. 上海闵行金盛家居二期:砂之船5.78亿"捡漏",打造上海最大奥莱
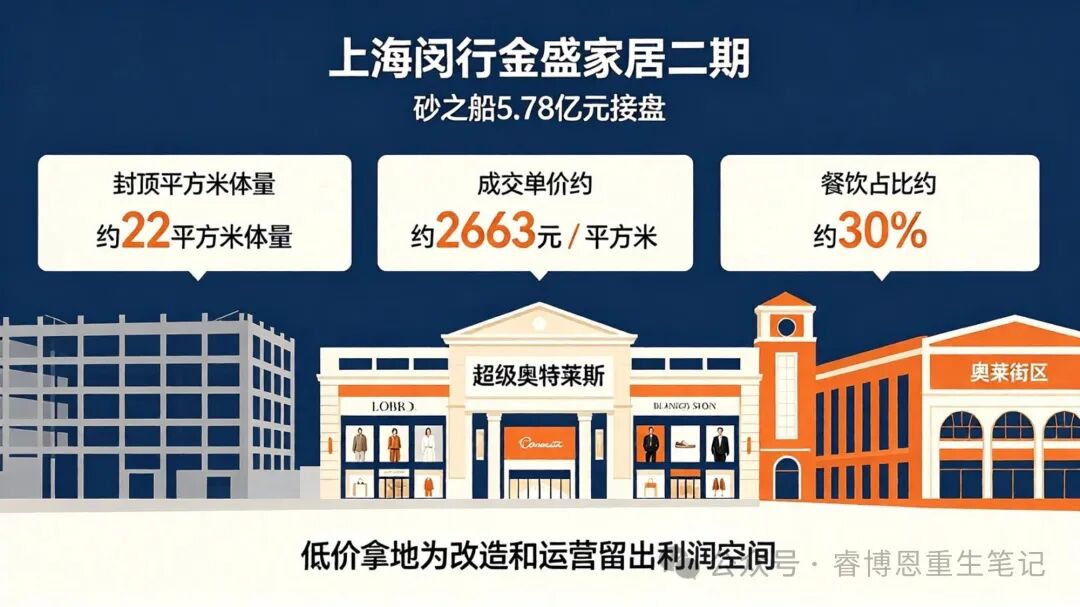
总建筑面积约22万平方米,商业面积约14.7万平方米,主体结构已封顶,此前因开发商问题长期停滞。2026年4月,砂之船关联企业以约5.78亿元拍下,成交单价仅约2663元/平方米。规划改造为超级奥特莱斯,未来将超越青浦百联奥特莱斯成为上海最大的奥莱项目,餐饮业态占比约30%。
睿博恩判断:成交单价2663元/平方米,在当前上海商业地产市场中属于极低水平。砂之船的低价拿地策略,为后续改造和运营留出了充足的利润空间。这一案例说明:重资产盘活的核心不是"买得贵不贵",而是"买得值不值"。
4. 合肥苏宁广场:华润6.57亿竞得,较评估价折价35.6%
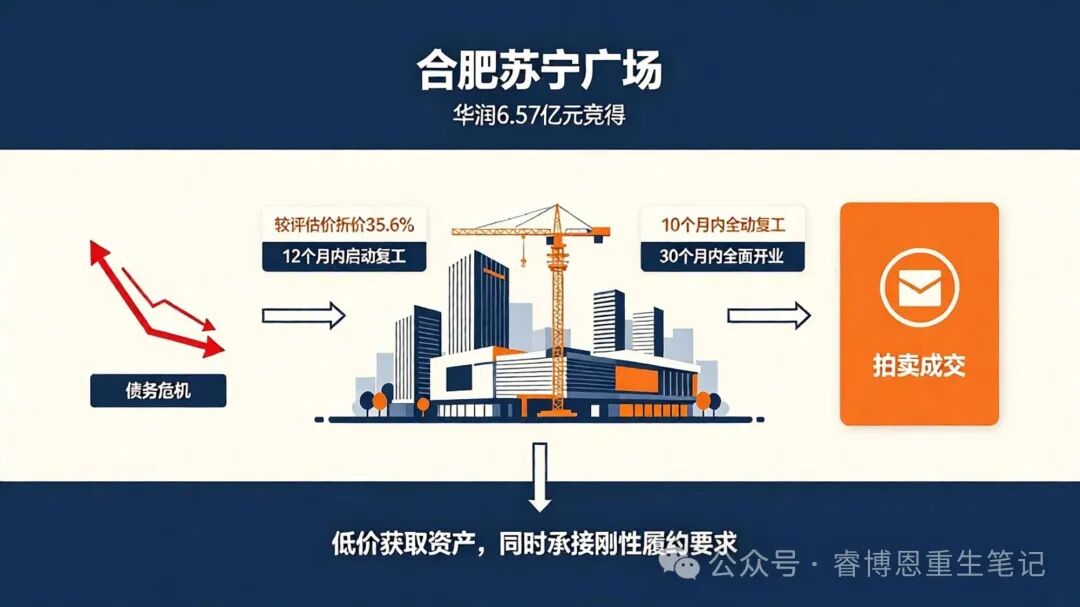
原合肥苏宁广场,2018年苏宁置业斥资15.36亿元拿下地块,规划总体量27万平方米,纯商业建筑面积17.6万平方米,宣称总投资50亿元。2021年苏宁集团债务危机全面爆发后停工,一停就是近5年。
项目评估价10.21亿元,历经三次拍卖:首次以10.21亿元起拍流拍,二次下调至8.17亿元仍流拍,第三次起拍价降至6.534亿元,最终华润置地全资子公司以6.57亿元竞得,较原始评估价折价35.6%。拍卖设置严格履约要求:竞得方需在12个月内启动复工续建,30个月内完成全面开业运营。
睿博恩判断:华润的"抄底价"体现了困境资产处置中时间与价格的反向关系,项目搁置时间越长、原业主债务越复杂,接盘方的议价能力越强。但低价不等于低风险,12个月内复工的刚性约束,考验的是华润的工程组织和资金调度能力。
5. 杭州和睦里:8次法拍7次流拍的"最惨商场"重生
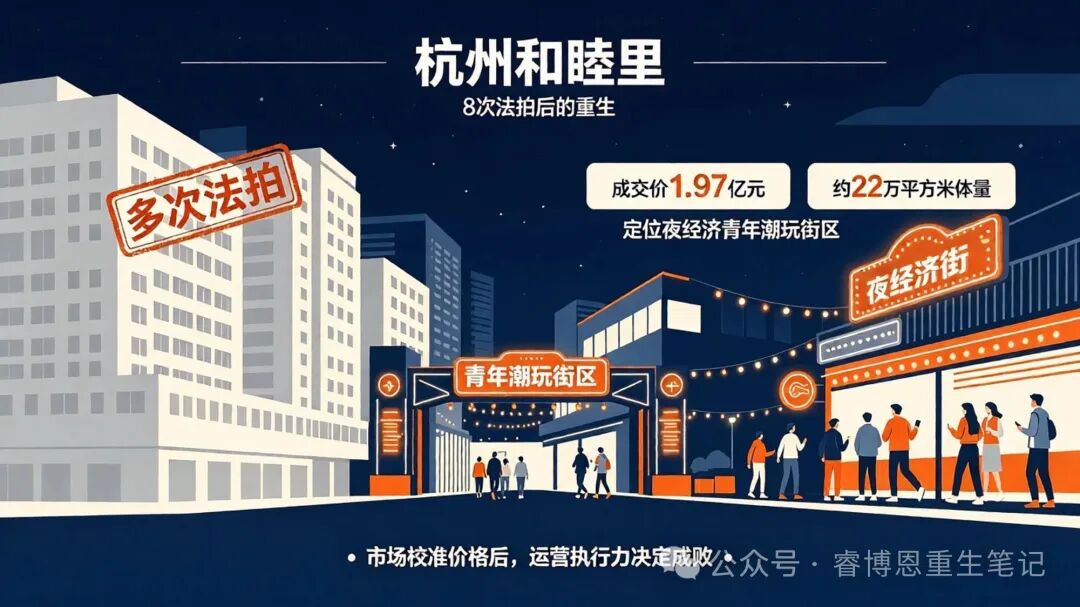
前身蓝钻天成,综合体总建筑面积约22万平方米,2017年开业后迅速萧条,因小业主返租体系崩盘进入破产清算,经历8次法拍、7次流拍,最终以1.97亿元成交。2024年易主后更名为"和睦里",由杭州怡光商管运营,规划打造以夜经济为主的青年潮玩街区。截至2026年9月,项目仍在施工改造中,尚未开业,新的开业时间待定。
睿博恩判断:8次法拍、7次流拍,说明这个项目的定价经历了漫长的"市场校准"。最终1.97亿元的成交价,对应22万平方米的体量,每平方米不到900元,市场用最残酷的方式为"先天缺陷"定了价。夜经济街区的定位能否跑通,取决于周边客群的消费力和项目的运营执行力。
6. 上海浦西佳程广场:四度流拍后,信达8.86亿"抄底"
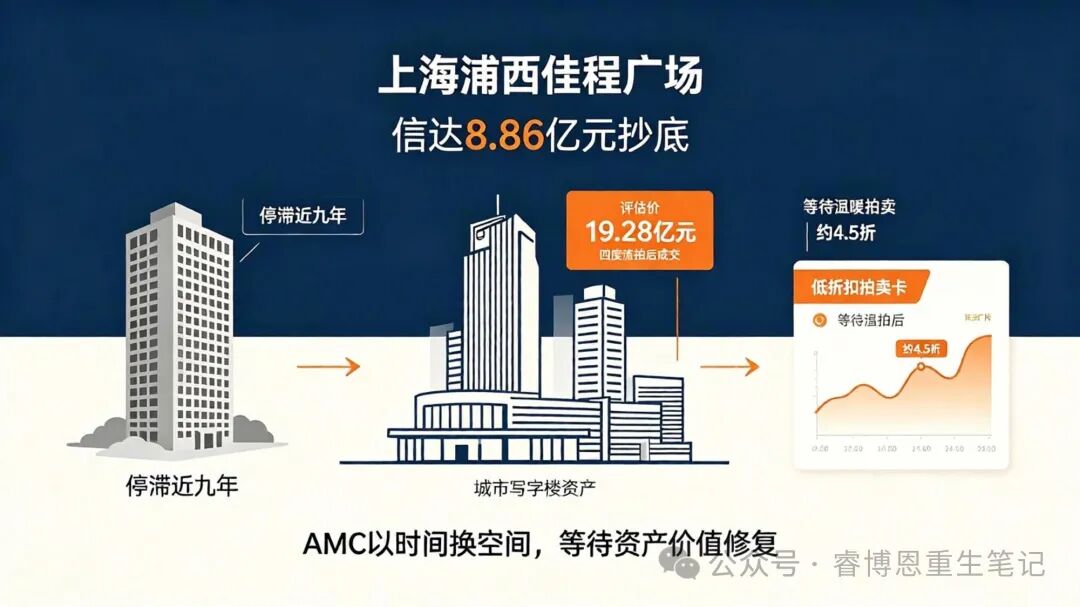
项目2012年开工,2016年底因资金问题停建,停滞时间接近九年。2022年因佳程集团破产进入司法处置程序,评估价19.28亿元,历经四度流拍后,2025年8月被中国信达旗下公司以8.86亿元底价拿下,约为评估价的4.5折。
睿博恩判断:信达作为AMC机构接盘,本质上是"以时间换空间":先以极低价格锁定资产,再等待市场回暖或产业方入场。这与睿博恩在祥光铜业、齐鲁特钢等案例中观察到的AMC纾困逻辑完全一致:AMC的优势不在于"会运营",而在于"等得起"。
轻资产模式:品牌与运营能力的输出
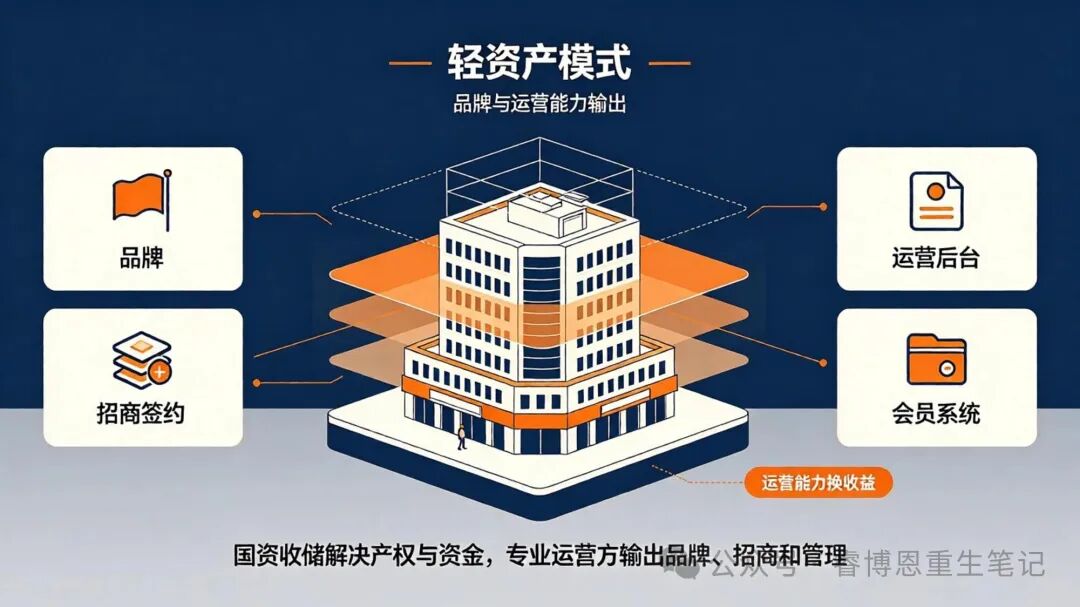
轻资产模式下,无论产权历经收储、重整还是股权调整,运营方通过品牌、招商和运营管理输出推动项目盘活。
7. Hi·重庆(原"中国摩"):50万方烂尾Mall,复星旅文轻资产受托运营
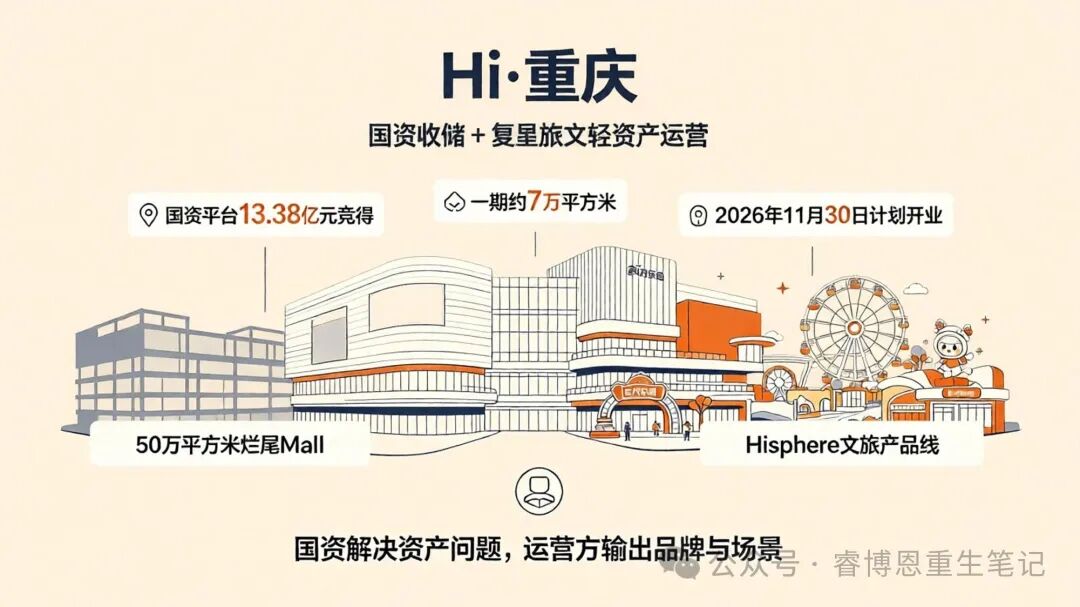
前身是重庆最大商业烂尾项目之一"中国摩",总体量达50万平方米,曾规划为亚洲级室内主题游乐综合体,2022年因资金链断裂停工。2024年12月,当地国资平台经司法拍卖以13.38亿元竞得资产,引入复星旅文负责整体改造和运营,项目更名为"Hi·重庆",导入HiSphere超级文旅Mall产品线,由保税港集团国企投资建设、复星旅文轻资产受托运营。一期商业配套总面积约7万平方米,围绕六大主题场景打造,包含"白丁集"美食街、"21工坊"非遗体验,以及约3.2万平方米的"森林嘉年华"室内乐园,一期计划于2026年11月30日开业。
睿博恩判断:这是"国资收储+专业运营"的典型组合:国资解决产权和资金问题,复星旅文输出品牌和运营能力。轻资产模式的核心,不是"不出钱",而是"用运营能力换收益"。复星旅文的收益来自管理费和业绩分成,与项目经营结果深度绑定。
8. 广州凯达尔枢纽国际广场:两次法拍无人接盘,庭外重组寻求代建
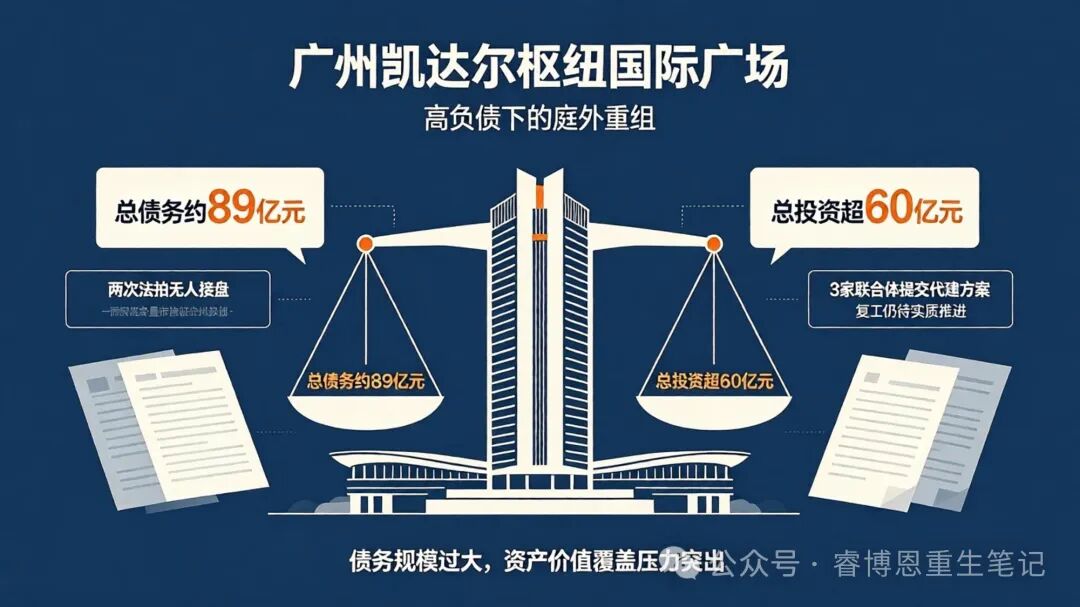
位于广州增城新塘,因资金链断裂烂尾超5年,曾两次法拍均无人接盘。项目总投资超60亿元,总债务约89亿元。目前重整推进中,已收到3家联合体提交的代建运营方案,但工地至今仍无复工迹象。
睿博恩判断:凯达尔是16个案例中盘活难度最大的一个。负债规模(约89亿元)远超项目投资额(超60亿元),意味着即便项目建成,资产价值也难以覆盖债务。庭外重组中心已介入,但"代建方案提交"和"实质性复工"之间,还有巨大的不确定性。
多元纾困模式:工具组合的精准运用
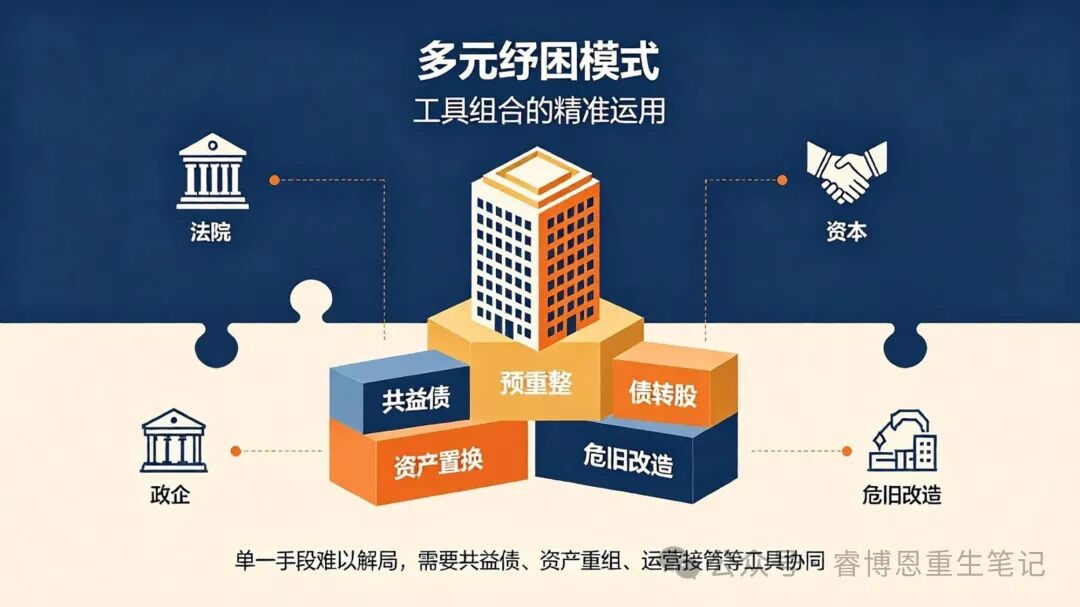
多元纾困模式通过共益债融资、注资入股、危旧改造、资产置换等手段推动项目重启。
9. 盐城中南世纪城:年销售峰值14亿的"运营不停产"重整
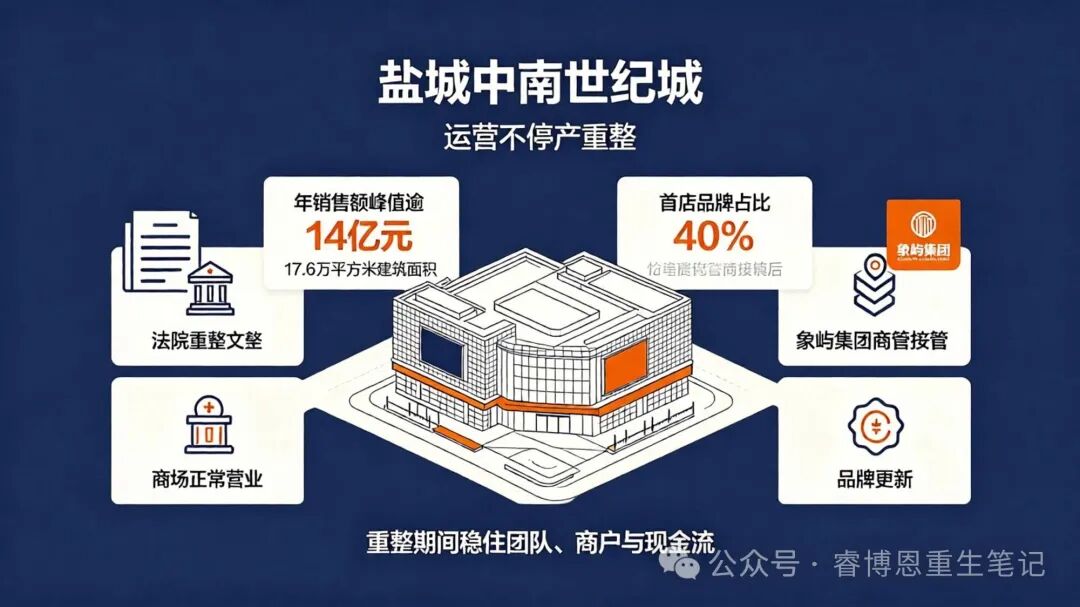
名下"大有境"商业综合体紧邻盐城奥体中心,年销售额峰值逾14亿元,单日最高客流突破12万人次,净营运收入率一度超过50%。2025年7月被法院裁定受理重整。
管理人依法接管后,监督公司自主管理,同步稳定核心管理团队,确保商场在重整期间运营稳定有序。2026年9月,象屿集团旗下象屿商发宣布全面接管运营,项目建筑面积约17.6万平方米,商业面积约11.5万平方米,首店品牌占比高达40%,历史年客流突破2400万人次。
睿博恩判断:这个案例的核心价值在于"运营不停产":商业综合体一旦停业,商户撤场、客源流失、资产快速贬值。管理人在重整期间维持运营、留住团队、稳住供应链,这与睿博恩在祥光铜业、齐鲁特钢等制造业案例中反复验证的逻辑完全一致:破产可以,停产不行。
10. 金华世贸城市广场:6个月化解债务的"金华速度"
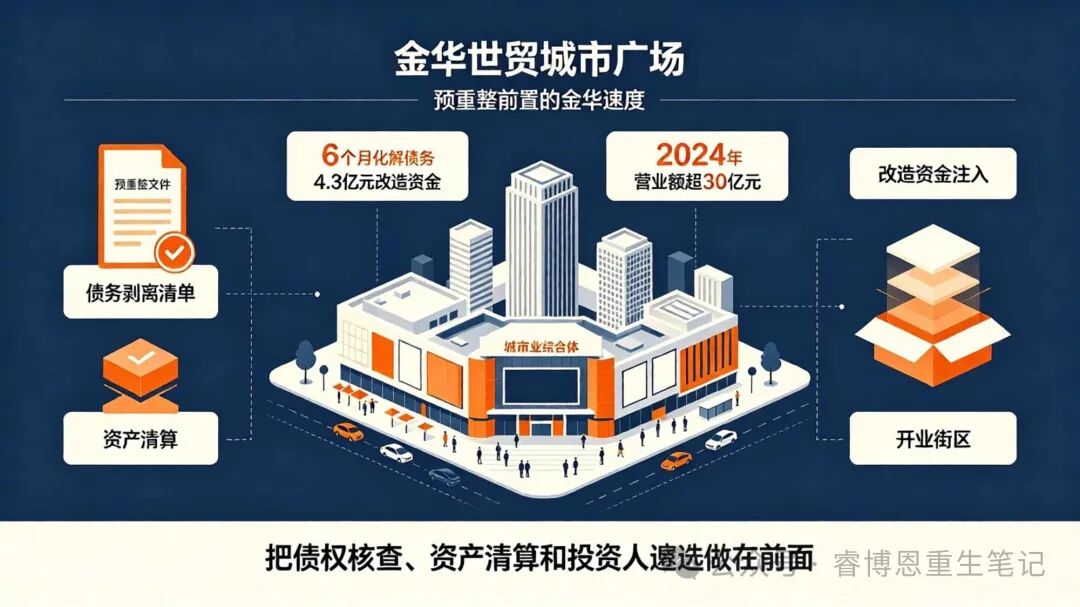
前身"金华世贸中心"2014年仓促开业,因业态定位与江南商圈以"家庭消费"为主的核心需求严重错配(过度侧重高端商务),2016年陷入全面闲置状态。
金华市政府主导,创新采用破产预重整机制,通过专业化资产清算、债务剥离及投资人遴选程序,6个月内高效完成债务化解,选定金华第一百货集团作为重整方,专项投入改造资金4.3亿元。改造后项目商业建筑面积达18.56万平方米,日均客流稳定超6万人次,峰值达12万人次,2024年营业额超30亿元,直接创造就业岗位2800个。
睿博恩判断:"金华速度"的核心是"预重整前置":把债权核查、资产清算、投资人遴选等核心工作做在正式进入司法程序之前。这与广州中院企业重整平台探索的"庭外重组+庭内重整"衔接机制高度一致:把最难的工作做在进法院之前。
11. 开封恒大童世界:2.83亿"白菜价"国资接盘,更名"郑开童话世界"
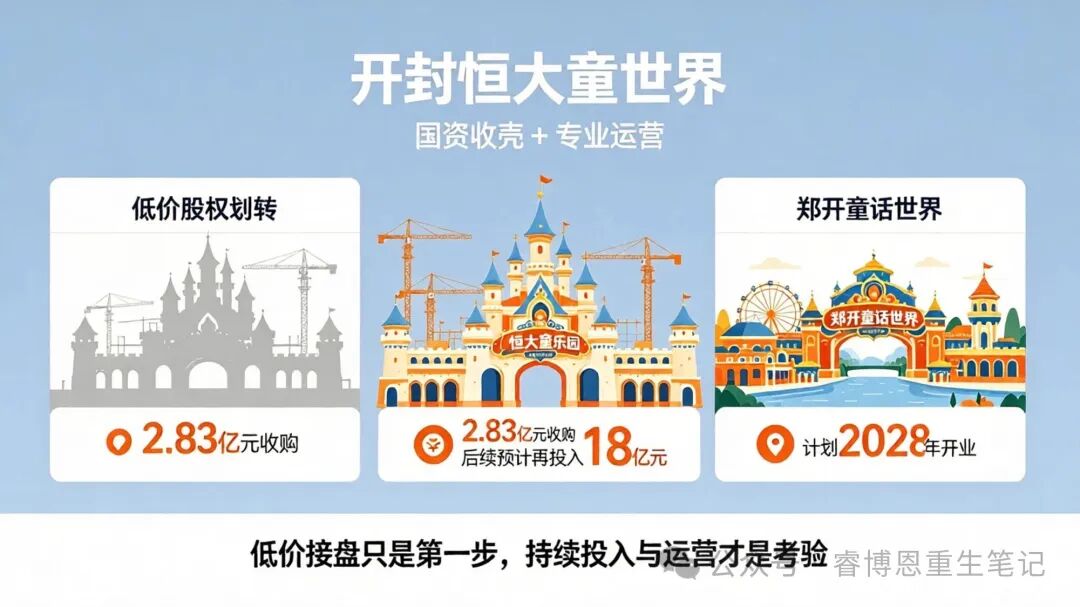
2025年12月31日,开封市平稳基金以2.83亿元收购文旅核心地块与在建工程,完成项目公司全部股权划转,项目债务剥离、资产归属国资。原主体工程已完工约70%,后续预计再投入18亿元建设,由开封市文投集团联合万岁山公司接盘,计划2028年开业。
睿博恩判断:2.83亿元的收购价,相对于恒大童世界的千亿投资,几乎是"白菜价"。但低价接盘只是第一步,18亿元的后续投入才是真正的考验。国资负责"收壳",万岁山负责"运营",两者分工明确。但2028年的开业节点能否兑现,取决于后续资金的持续到位和运营方的执行力。
其他五个案例
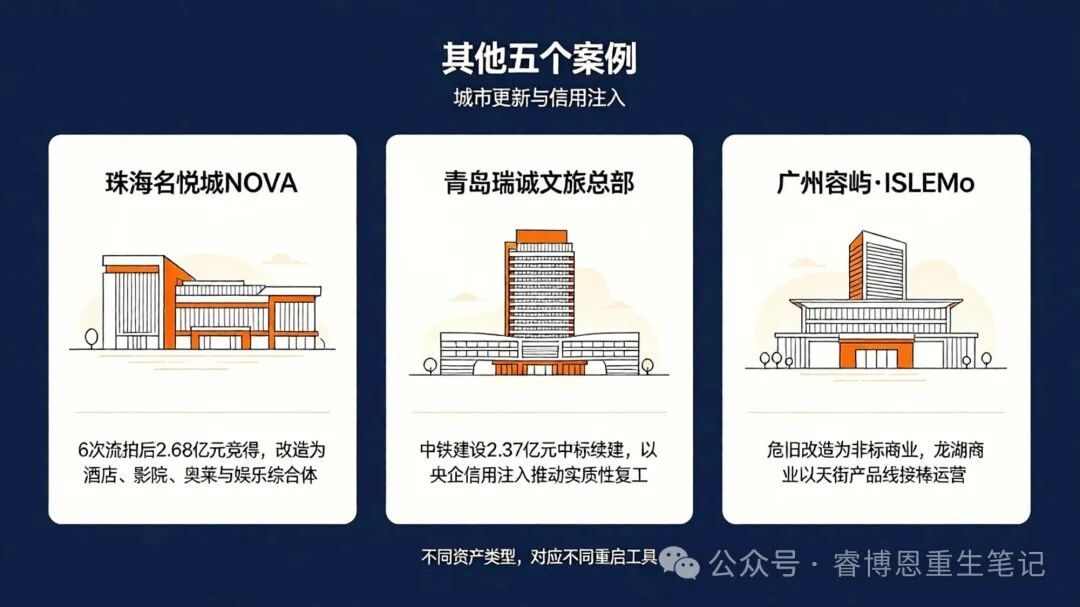
12. 珠海名悦城NOVA:6次流拍,2.68亿"绝地求生"
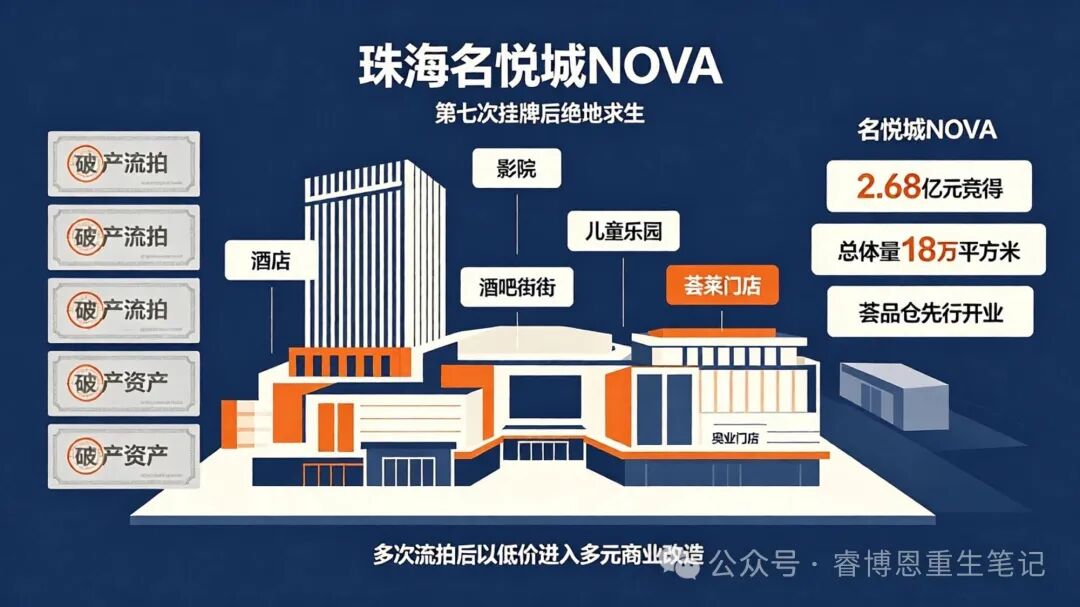
项目占地6.4万平方米,因原公司破产曾6次流拍,2025年1月第七次挂牌后由珠海市铭天科技以2.68亿元竞得,更名"名悦城NOVA"。新规划总体量18万平方米,配套1500个停车位,将引入酒店、影院、儿童乐园、酒吧街、电竞娱乐等多元业态,预计2026年下半年整体开业;其中"荟品仓·城市奥莱"已于2026年9月底先行开业。
13. 青岛瑞诚文旅总部:中铁建设2.37亿中标续建,央企信用注入
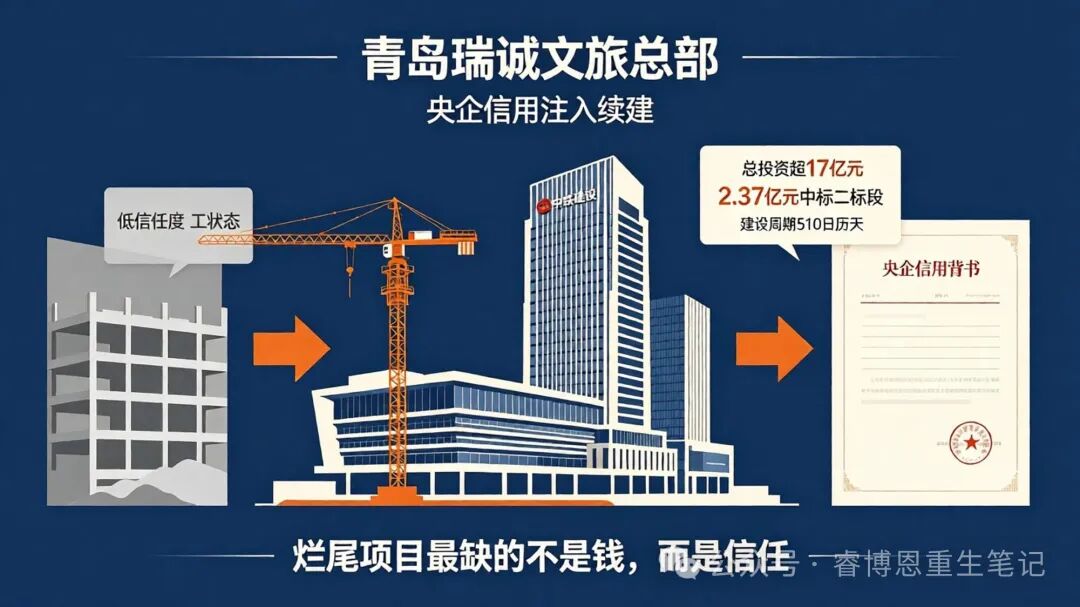
总投资超17亿元的文旅总部项目,停滞多年后,2026年3月中铁建设集团以2.37亿元中标二标段续建,项目正式进入实质性续建阶段,建设周期510日历天。
睿博恩判断:央企的信用注入是烂尾项目盘活的关键。中铁建设并非简单"接盘施工",而是用央企信用为项目全面兜底:烂尾项目最缺的不是钱,是信任。
14. 广州容屿·ISLEMo(原丽江明珠酒店):危旧改造的"非标商业"实验
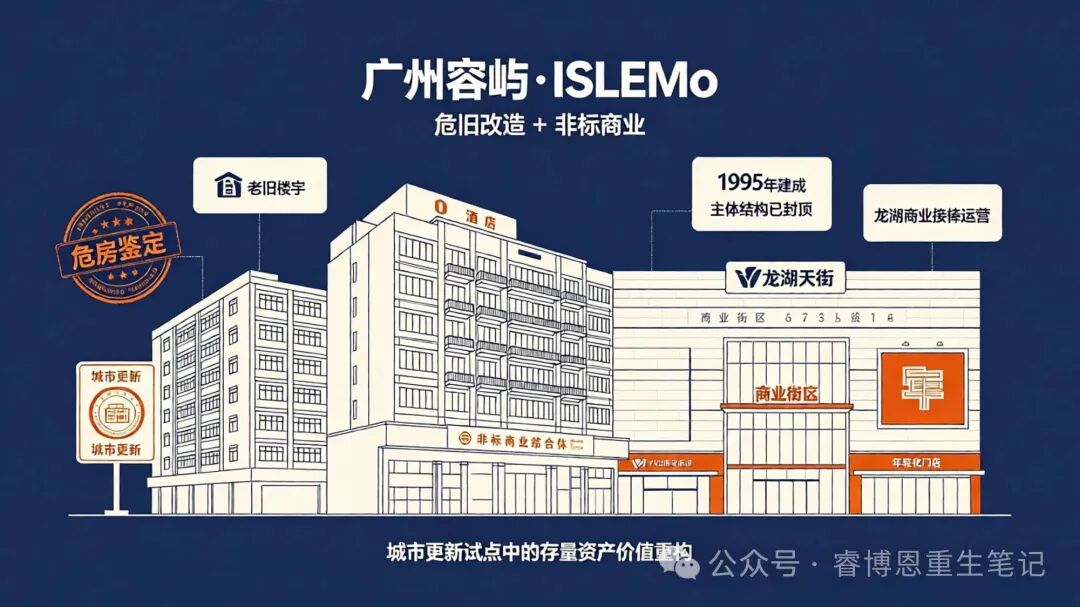
1995年建成的丽江明珠酒店因设施老化被鉴定为危旧房,纳入城市更新试点后改造为非标商业综合体。项目主体结构已于2025年6月封顶,后续龙湖商业已接棒,将以天街产品线操盘,打造为广州第二座"天街"。
15. 合肥天鹅湖购物中心:更名"合·星纪",扩建4层商业裙楼
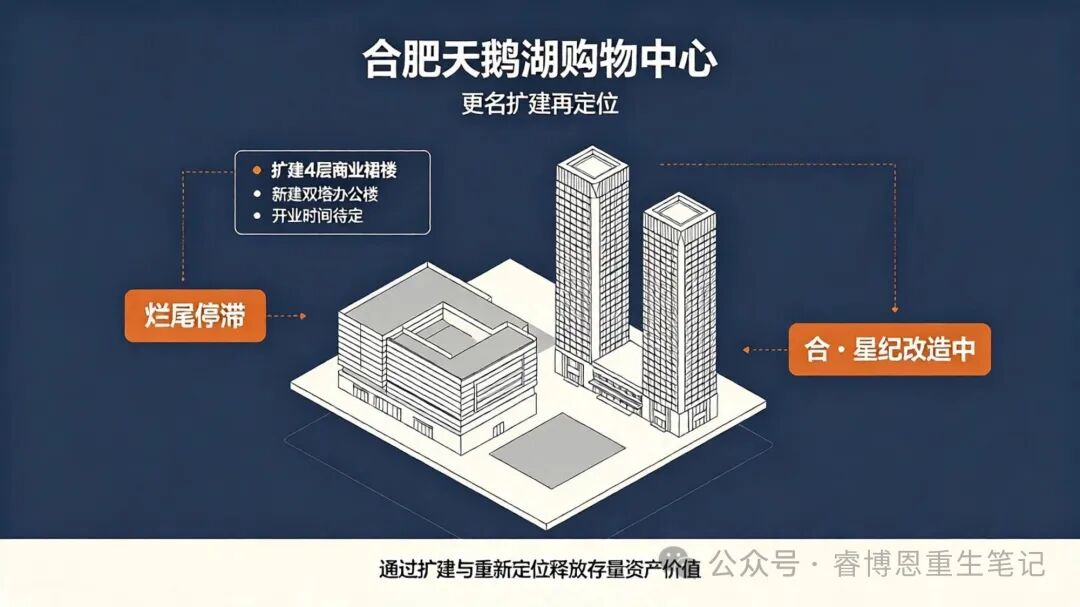
合肥烂尾天鹅湖购物中心更名为"合·星纪"文旅商综合体,将扩建4层商业裙楼,新建双塔办公楼。目前仍在改造中,尚未公布具体开业时间。
16. 上海城隍庙广场:核心地段的重整重生样本
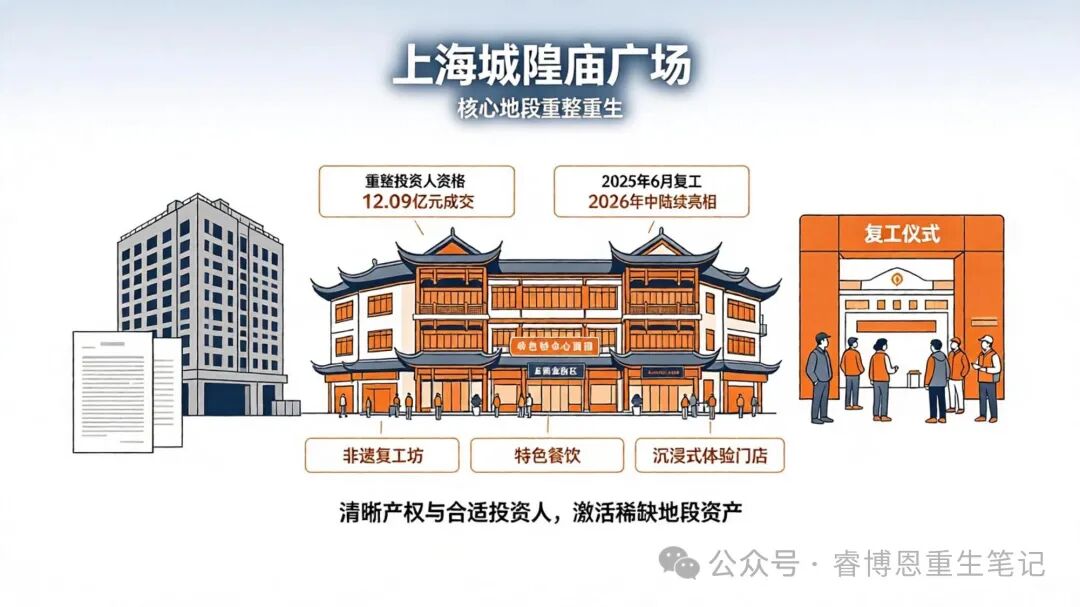
位于上海核心商圈,因内部经营动荡停工多年。2025年2月,项目重整投资人资格以12.09亿元成交;2025年6月26日举行复工仪式。据项目方披露,将引入非遗工坊、特色餐饮、沉浸式体验等业态,官方口径2025年底竣工、2026年中店铺陆续亮相。
睿博恩判断:城隍庙广场证明了一个朴素的道理:地段永远是最稀缺的资产。只要产权和债务关系理清、有合适的重整投资人入场,哪怕停工多年,核心地段项目依然能快速重启。这也解释了为什么它能在16个案例中最早从"等待盘活"转入"重生落地"。
睿博恩的思考
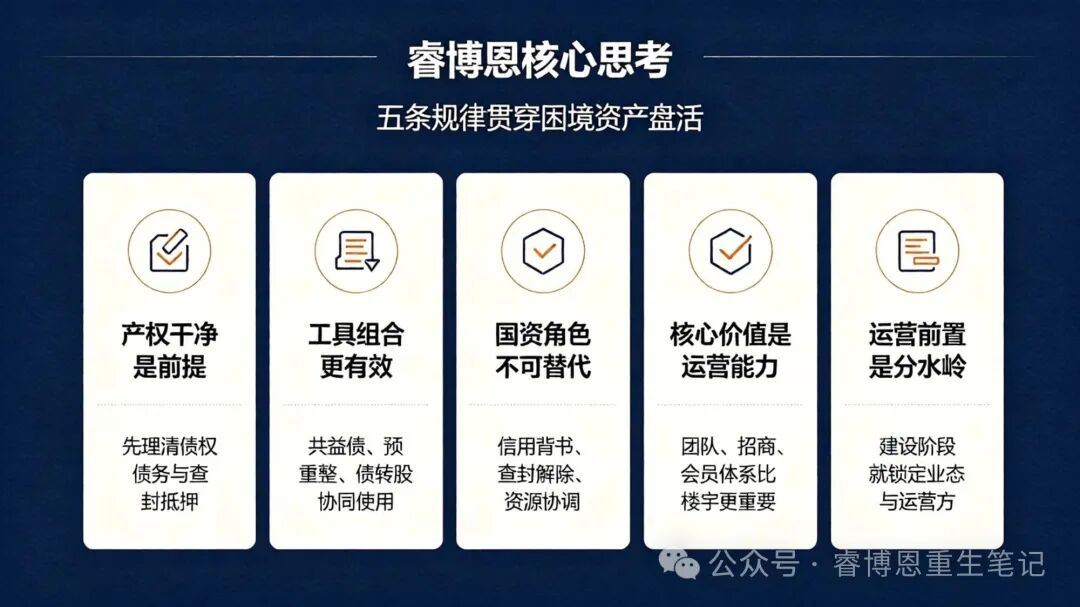
第一,产权干净是第一前提。
无论是深圳的政府收储、杭州的多轮法拍,还是南宁的共益债投入,所有成功盘活的案例都有一个共同起点:先把产权债务关系理清楚。上海浦西佳程广场四度流拍、广州凯达尔两次法拍无人接盘,本质原因都是产权债务关系过于复杂,接盘方无法估算真实的"入场成本"。睿博恩在评估困境资产时,第一条判断标准始终是:债权债务是否清晰?抵押查封是否能解除?
第二,工具组合比单一手段更有效。
南宁信悦汇的"债转股+共益债+专业运营"三层结构、金华的"预重整+资产重组"组合拳、深圳的"政府收储+央企接盘"两步走——单一的债务展期或产权拍卖难以解决复杂困境资产的盘活问题。困境资产的处置,需要像搭积木一样组合使用多种工具。
第三,国资在盘活中的角色不可替代。
16个案例中,政府收储、国资集团竞拍、地方国企接盘等国资参与路径反复出现。国资的优势不在于"有钱",而在于信用背书和协调能力——解除司法查封、协调债权关系、引入产业资源,这些事只有国资能推动。
第四,商业资产的盘活逻辑,与制造业困境企业高度一致。
睿博恩在祥光铜业、齐鲁特钢、金科股份等案例中反复验证的判断,在商业资产领域同样适用:核心资产不是"楼",是"品牌+系统+运营能力"。一家购物中心可以换业主、换品牌,但只要运营团队还在、招商能力还在、会员体系还在,资产的价值就能被重新激活。
第五,运营前置是盘活成败的分水岭。
盐城中南世纪城在重整期间维持运营、南宁信悦汇在盘活阶段就引入万达影城、Hi·重庆在建设阶段就锁定复星旅文——这些案例共同证明:商业资产的盘活,不能等到"建好了再招商",要在盘活方案设计阶段就确定业态和运营方。
睿博恩观点提炼
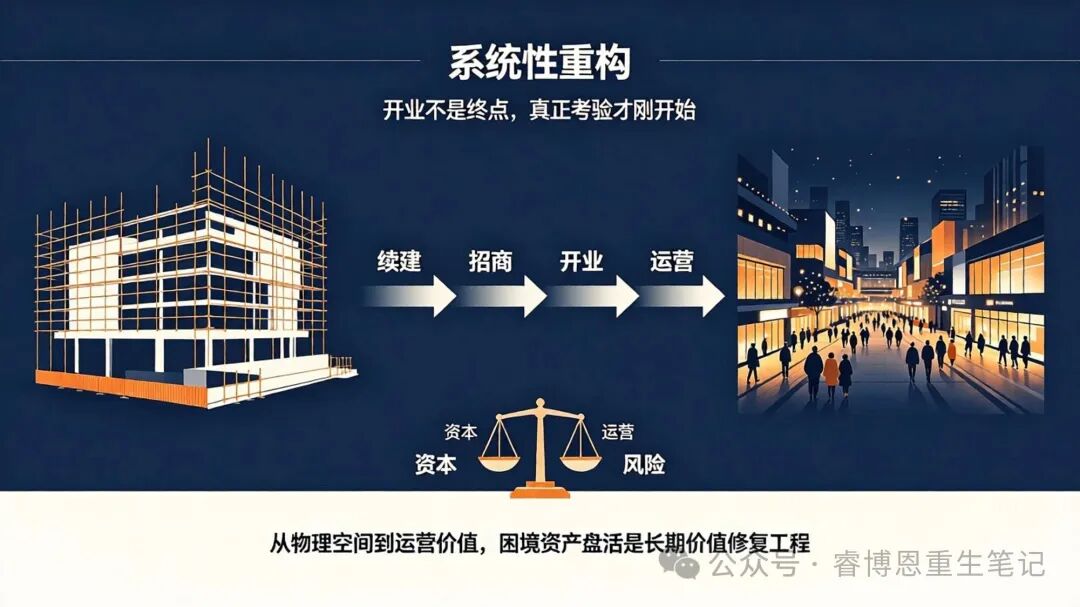
16个烂尾商业项目的盘活路径,表面上是"谁出钱、谁接盘"的资本故事,实质上是困境资产从"物理空间"到"运营价值"的系统性重构。
三种模式各有适用场景:重资产模式适合产权清晰、资产质量较高的项目;轻资产模式适合产权复杂但运营价值突出的项目;多元纾困模式适合债务关系复杂、需要多方协同的项目。
产权干净是前提,运营前置是核心,工具组合比单一手段更有效,国资在盘活中的角色不可替代。这四条规律,和睿博恩在困境资产处置行业十三年的实践结论完全一致。
截至目前,16个项目中多数仍在建设或筹备期,预计2026年至2028年陆续开业,个别项目已开业或即将亮相。开业不是终点,而是真正考验的开始。
⚠️风险提示:本文基于公开信息及各公司公告、公开媒体报道整理,数据截至2026年10月。文中涉及的案例均引自公开披露信息,部分项目尚处于盘活推进阶段,最终结果存在不确定性。文中分析仅作行业观察与公司内部实务观点分享,不构成任何投资建议。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!