-

连接人,信息和资产
本篇为库存篇,用前三季度的数据,主要将库存与消化周期的反向变化说清楚。
作者:普睿研究 编辑部
来源:丁祖昱评楼市
房地产库存出现了一个积极信号。
国家统计局数据显示,8月末,全国商品房待售面积同比下降1.1%。该指标今年3月首次同比转负,为2021年7月以来首次,到8月已连续六个月下降,且总体呈扩大态势。
对此,普睿研究中心对重点30城取证未售面积的消化周期进行测算,结果发现,库存确实在降,但消化周期在升。
本篇为库存篇,用前三季度的数据,主要将库存与消化周期的反向变化说清楚。
01
全国待售面积7.53亿㎡
连降六个月,降幅还在扩大
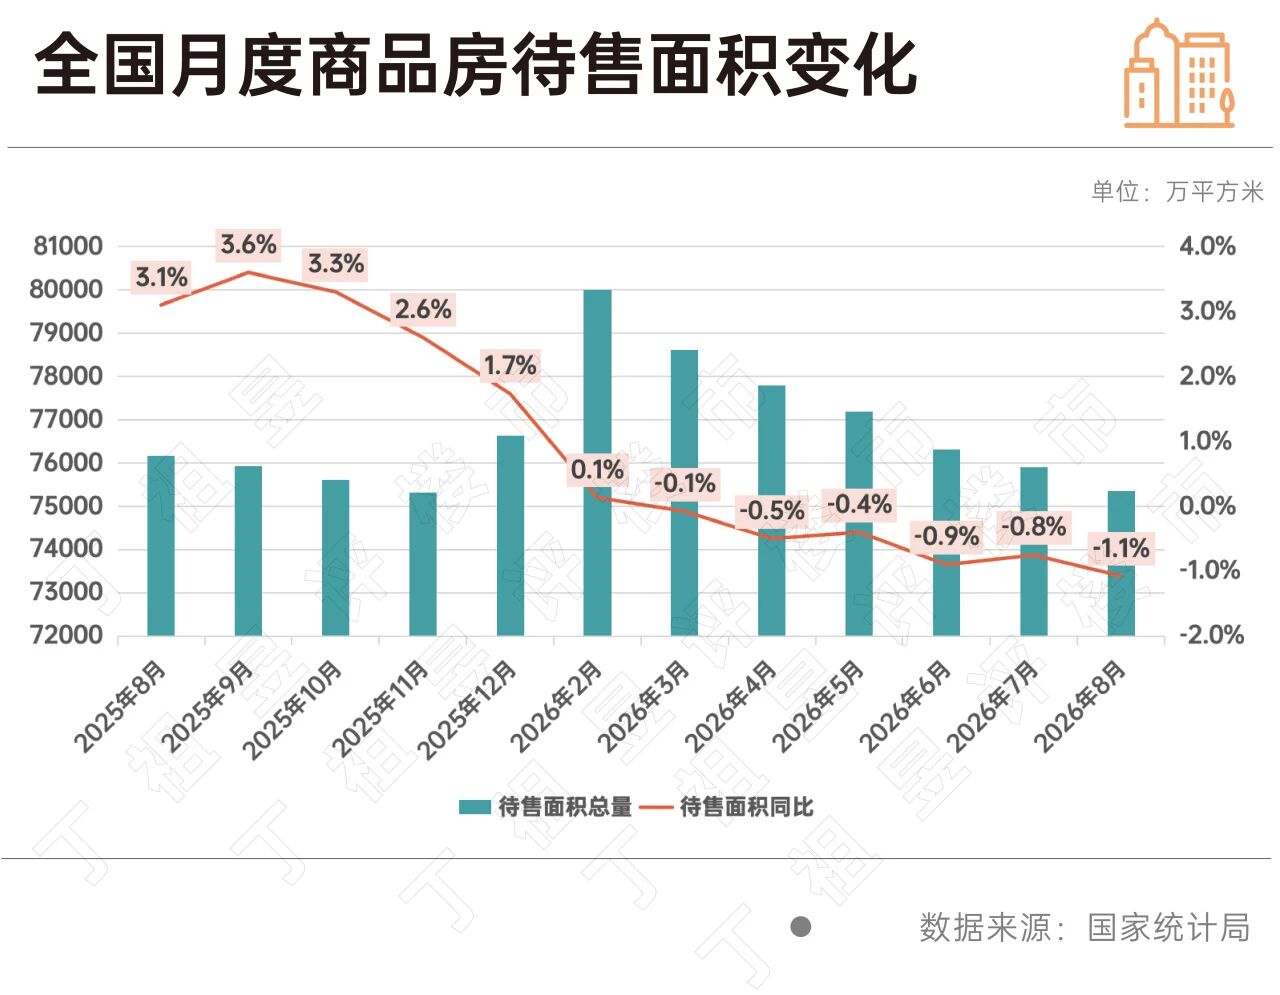
国家统计局数据显示,2026年全国商品房待售面积在2月末冲到79998万平方米的年内高点后持续回落,到8月末降到75349万平方米,半年减少4649万平方米。
与此同时,同比增速在3月转负,4月末为负0.5%、5月末为负0.4%、6月末扩大到负0.9%,8月末进一步到负1.1%。
国家统计局在8月国民经济运行情况发布会上也确认,今年以来待售面积连续六个月下降,近几个月降幅还在扩大。
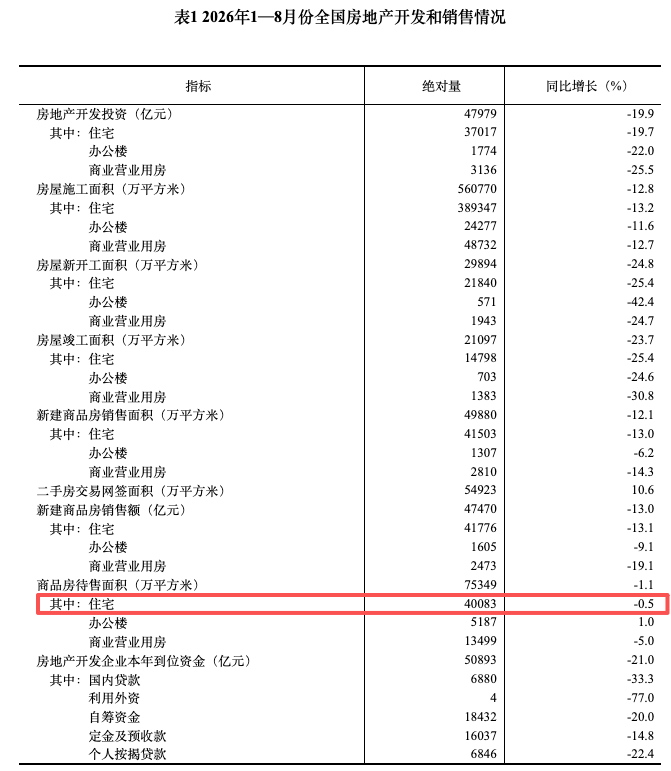
8月末住宅待售面积40083万平方米,同比下降0.5%,为2021年9月以来首次下降。
02
重点30城库存同比降5.5%
消化周期同比拉长3.7个月
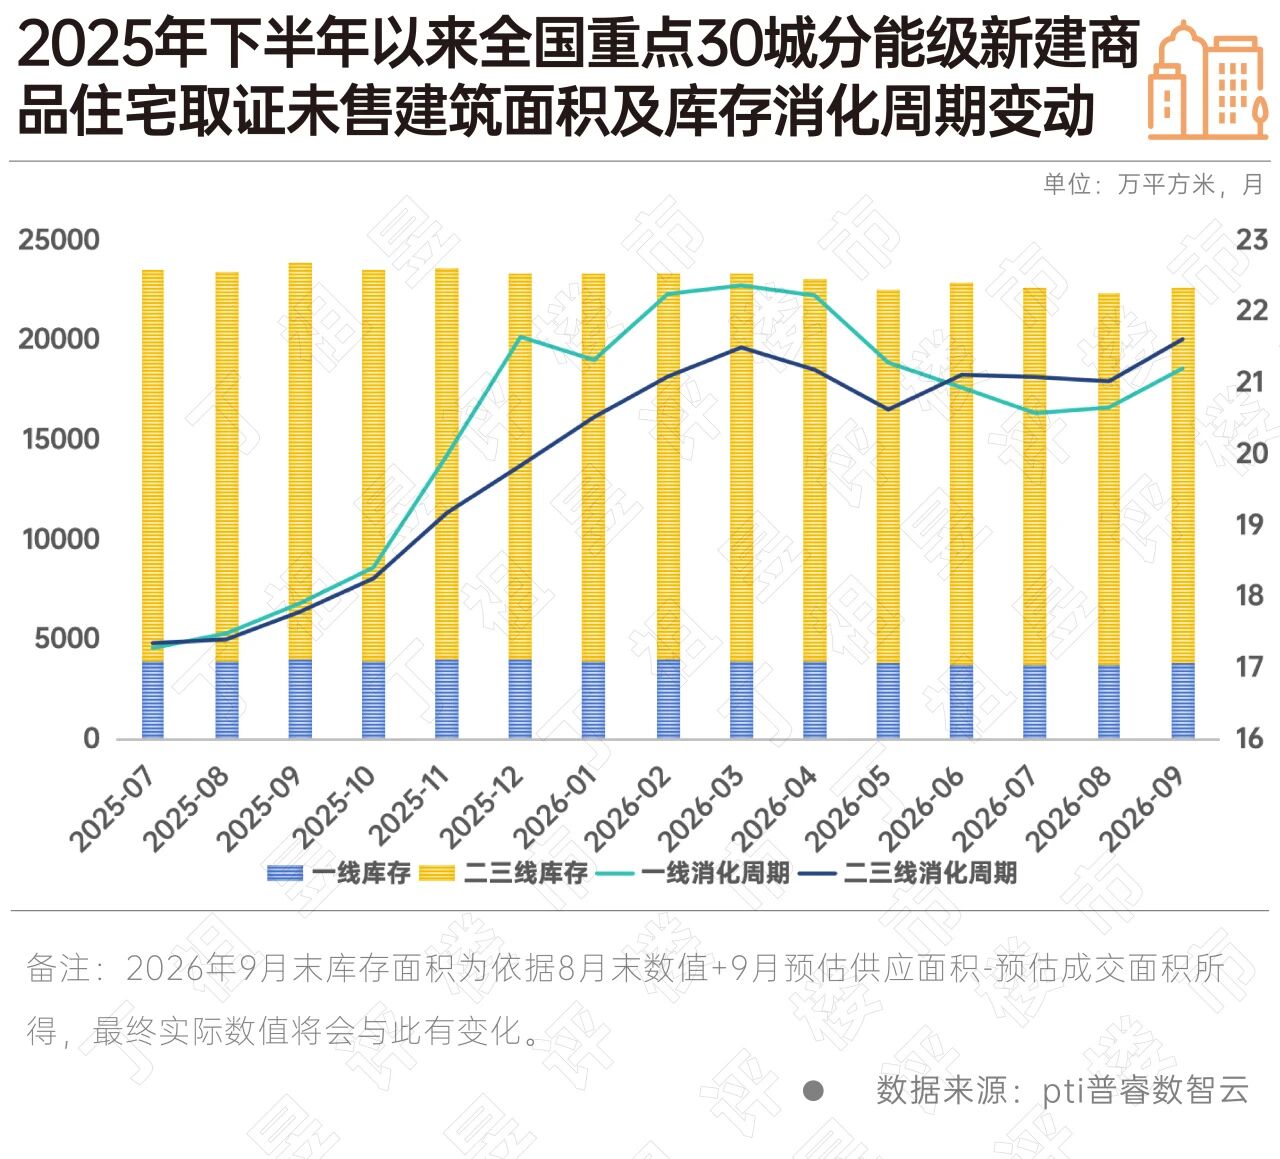
pti普睿数智云监测数据显示,9月末重点30城新建商品住宅取证未售面积22581万平方米,环比下降1.4%、同比下降5.5%。同环比双降的趋势与国家统计局数据一致。
一线城市9月末取证未售库存3780万平方米,环比微增0.4%、同比下降5.7%,是三季度唯一库存环比转正的层级,7月末触及2026年以来低点后,8、9两月连续回升。二三线城市9月末库存18801万平方米,环比下降1.8%、同比下降5.5%,月度走势同样先降后升。与一线相比,二三线的同比降幅相近,但绝对规模是一线的5倍。9月库存回升与 “金九银十”节点下新增取证集中释放直接相关,当月供应增量超过成交。
与库存下行相对的是消化周期的回升。9月末30城整体消化周期21.5个月,较6月末的21.1个月拉长0.46个月,较去年9月末的17.8个月拉长3.74个月。
一线城市消化周期9月末21.2个月,环比拉长0.27个月、同比拉长3.30个月。二三线城市消化周期9月末21.6个月,环比拉长0.50个月、同比拉长3.82个月,为2025年7月以来的最高值。
聚焦到城市来看,一线四城库存同比全部下降,北京降5%、上海降5%、广州降4%、深圳降11%;二三线27城中,20城同比下降、7城上涨,重庆、合肥、宁波降幅超20%去化最为明显。
消化周期的城市分化更悬殊。9月末30城中消化周期低于15个月的仅重庆、杭州、合肥、深圳四城。二三线27城中消化周期环比拉长17城、缩短10城;同比口径下20城拉长、仅徐州、南京、南宁、宁波、合肥、重庆、昆明七城同比缩短。
库存在降,消化周期在升,两相背离的原因只有一个,成交流速的下降快于库存的消耗速度。
这一特征在一线与二三线同时成立:一线库存同比降5.7%、周期拉长3.3个月,二三线库存同比降5.5%、周期拉长3.8个月。
三季度的库存改善主要来自供应端收缩,而非需求端修复。这也解释了为什么在库存总量连续回落的同时,市场感受到的去化压力并没有同步减轻。
我们认为,四季度库存继续小幅去化。四季度供应与成交环比同向回升,预计库存环比在-2%至0%之间,同比降幅收窄至4%—5%;消化周期受去年四季度基数抬升影响,同比拉长幅度由3.74个月收敛至2.5个月左右,环比仍维持21—22个月的高位。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!