-

连接人,信息和资产
这不是一次普通的人事调整,而是一次在业绩触底、战略转向、百亿重组三重背景下的“战前换帅”。
作者:湘江财经工作室
来源:湘江金融圈(ID:xjjrq2018)
撰稿 | Blair
9月18日,雪天盐业发布公司高管人员变更公告:现任总经理刘少华和董秘陈蔚同日辞职,陈蔚被聘为总经理,董事长马天毅暂代董秘职责。辞去总经理职务后的刘少华将继续在公司担任董事、董事会战略委员会、薪酬与考核委员会委员职务。
而就在9月11日,雪天盐业披露重大资产重组预案,拟以发行股份及支付现金方式收购河北坤天新能源100%股权,从盐业一步跨入锂电负极赛道。
9月13日,公司紧急发布更正公告,披露标的公司第二大股东刘格军早在3月即被证监会立案调查——这一关键信息在首发预案中被遗漏。9月18日,换帅落地。
重组、更正、换帅,七天之内一气呵成。而如果再往前看五年,雪天盐业已经换了四任总经理、两任董事长。这不是一次普通的人事调整,而是一次在业绩触底、战略转向、百亿重组三重背景下的“战前换帅”。
01谁上谁下:人事变动全景
刘少华,1973年出生,本科学历,高级经济师,职业生涯从长沙钢铁集团二轧车间实习钳工起步,后历任轻盐集团办公室主任、长沙盐业分公司党委书记,2023年6月起,他以董秘身份代理总经理,同年8月正式获聘。是典型的“内部成长型”管理者。
2023年12月,刘少华获评2023上市公司董秘履职评价4A评级,为湖南上市公司中获此评级的管理者之一。但其总经理任期内恰逢盐化工行业下行周期,传统主业盈利大幅萎缩,新能源材料业务尚处投入期,任期内的经营业绩指标表现承压。
其薪酬轨迹清晰地映射了公司业绩的下行压力:2023年峰值55.64万元→2024年38.81万元→2025年27.83万元,三年连降,累计降幅达50%。
接任者陈蔚,1981年出生,法律硕士,历任轻盐集团办公室副主任、雪天盐业综合管理部部长、证券法务部部长,并曾在湖南医药集团担任行政总监、纪委书记、副总经理,2023年11月起任雪天盐业董秘。
湖南医药集团是湖南省属医药流通龙头,陈蔚在此担任副总经理的经历,意味着他不仅具备法务合规专长,还拥有跨行业实体运营管理的实战经验——这一点对于执掌一家正在从传统盐业向新能源材料跨界转型的公司尤为关键。
两人的履历差异折射出公司选人逻辑的转变:刘少华偏重内部运营与生产管理,陈蔚则更强调资本运作与合规把控。在重组进入深水区的当下,后者的能力结构显然更匹配公司当前的核心需求。
陈蔚的法律背景在重组关键期的价值,将在后续监管问询的应对中接受检验。他在董秘任期内对监管沟通节奏和投资者预期管理有实操积累,但缺少直接操盘大型并购重组的经验。
值得注意的是,董事长马天毅在陈蔚辞任董秘后暂代董秘职责,而陈蔚的总经理任期至第五届董事会届满——这是一个过渡性安排,新董秘的选聘将是下一个观察窗口。
02湘股公司“董秘升总”早有先例
陈蔚并非孤例。在湖南上市公司中,董秘升任总经理或总裁已有多个先例:
华菱线缆(001208) :熊硕2007年4月起兼任董秘,2018年6月至今任总经理,已任总经理约8年。
湖南海利(600731) :刘洪波2012年12月起担任副总经理兼董秘,2024年8月获聘总经理,此后董秘职务由蒋祖学接任。
泰嘉股份(002843) :谢映波历任财务总监、副总裁、董秘,2024年10月被聘为总裁,董秘职务由谭杰伦接任。
湖南天雁(600698) :叶芬2026年6月辞去董秘职务,同日被聘任为总经理。
这些案例的共同特征是:董秘在任期间深度参与公司资本运作、监管沟通和投资者关系管理,在行业转型期比纯业务型管理者更具综合优势。
雪天盐业的特殊性在于——连续两任总经理均从董秘岗位提拔。刘少华2023年从董秘转总经理,陈蔚2026年循同一路径。在A股上市公司中,同一家公司连续两任总经理均出自董秘岗,并不多见。
这不是偶然,而是公司对“懂资本、懂合规”型管理者的路径依赖——当公司从盐业走向新能源材料,资本运作和监管沟通的能力权重,已经超过了传统的生产运营能力。
03五年四换总经理:频繁换帅背后的战略逻辑
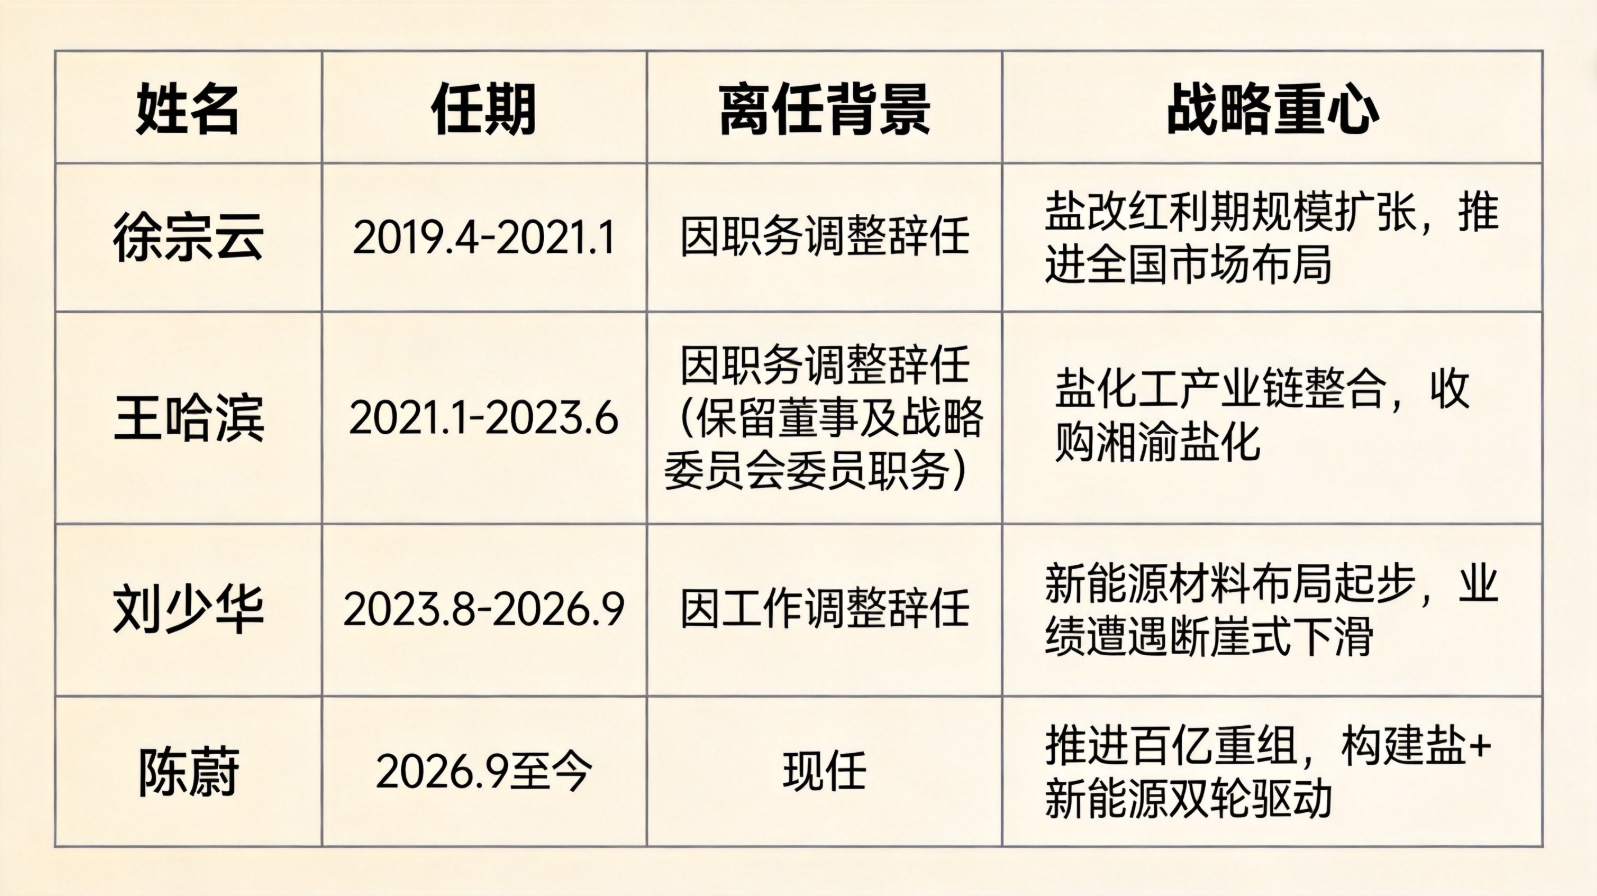
拉长时间线,雪天盐业核心高管的更迭节奏明显偏快。最近五年内先后有四位总经理,平均任期不足两年。
徐宗云任期内,公司借助盐改政策红利推进全国化布局,省外分公司和省外经销商体系快速扩张,至2022年初省外小包盐销量已超过省内;同时推动全国首条井矿盐零添加独立生产线于2020年11月竣工投产。
王哈滨任期内,公司于2021年完成对湘渝盐化的收购并表,将业务半径从食盐延伸至纯碱、氯化铵等盐化工领域,2021年归母净利润同比增长109.29%。
刘少华任期内,新能源材料布局从参股走向控股——2025年12月公司完成对美特新材41%股权的收购,持股比例由20%升至61%并实现并表;但传统盐业遭遇盐改深化和市场竞争的双重挤压,2025年扣非净利润仅175.88万元,同比下降99.24%。
董事长层面的变动同样值得关注。
冯传良,2014年12月至2024年3月出任雪天盐业董事长,掌舵近10年。在冯传良任期内,公司营收从2014年的22.7亿元增加至2022年的64.4亿元,净利润从1.64亿元增加至7.7亿元。冯传良的十年,是雪天盐业从地方盐企走向全国性盐企的黄金十年,也是公司完成上市、拿下“盐改第一股”标签的关键阶段。
2024年8月,马天毅在第五届董事会第一次会议上当选董事长,任期三年。
马天毅的履历与冯传良截然不同——他此前长期在湖南省经信委系统任职,历任省经信委投资规划处处长、装备工业处处长,省工信厅党组成员、副厅长,郴州市委常委、副市长,是一位典型的“产业官员”型董事长。马天毅推动了雪天盐业从传统盐业向新能源材料转型,他的政府产业规划背景与公司“新三大转变”战略高度匹配。
结 语
从2024年3月冯传良离任,到马天毅接任董事长,再到刘少华、陈蔚的总经理交接,雪天盐业在不到三年时间里完成了从董事长到总经理的全套更替。每一次换帅都对应着战略方向的一次调整,而这一次的信号最清晰:公司要用一位懂法务、懂合规、懂资本的人,来操盘一场涉及百亿估值、带有监管风险的跨界并购。
对投资者而言,核心观察指标不在人事本身,而在重组推进的速度和质量。建议重点跟踪三个节点:其一,证监会是否在受理重组申请后20个工作日内发出首轮反馈意见,问询重点是否涉及标的公司治理风险;其二,2026年三季报中新能源材料板块营收占比及传统盐业毛利率的变化趋势;其三,新董秘的选聘进展及人选背景。
从盐业到新能源材料,雪天盐业的业务半径和估值逻辑都将发生根本性变化。人事变动的公告只有一页纸,但它背后的战略叙事,值得持续追踪。
素材来源 | 上市公司公告
编辑 文青 主编 日尧
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!