-

连接人,信息和资产
不少群里都在刷屏,直呼久期行情又回来了。
作者:阿邦0504
来源:债市邦
文/债市邦
周二收盘,固收综合屏幕一片红,超长端是全场最靓的那个崽。
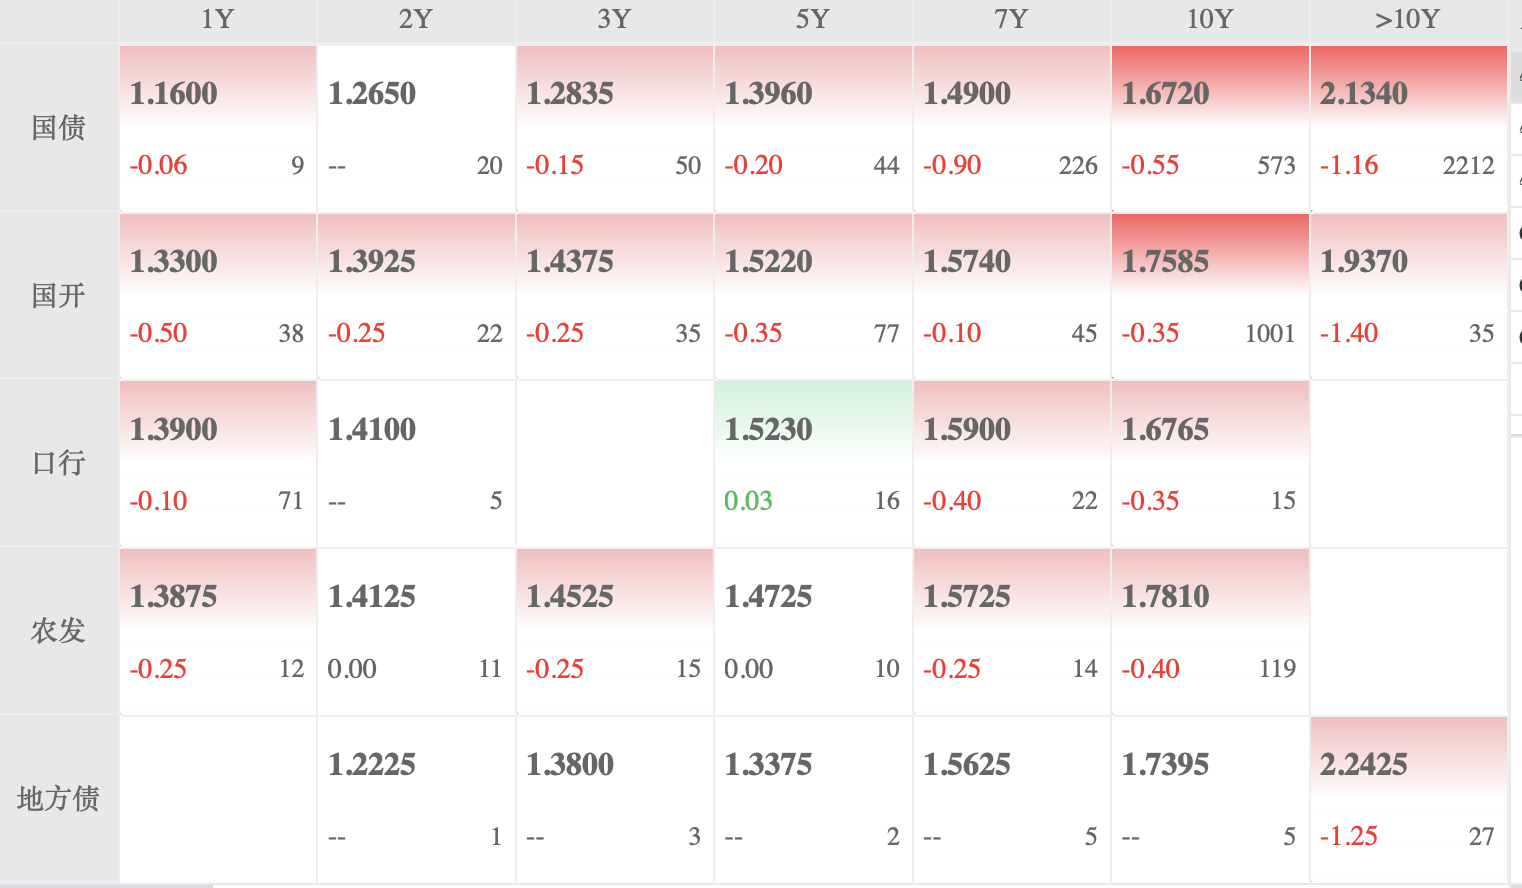
30年期国债期货TL涨了0.29%,盘中高点几乎没怎么回撤。现券超长端更凶,收益率一路被砸到了2.128%附近。
反观短端和中端,10年期T微涨0.08%,2年期TS只涨了0.02%,跟没动差不多。
不少群里都在刷屏,直呼久期行情又回来了。
不少朋友以为这又是哪家在炒降息小作文,或者股债跷跷板在起作用。
根本不是这么回事。
今天A股成交依然破了2.15万亿,指数微红微绿,谈不上股债跷跷板。央行公开市场不仅没放水,单日还因为国库现金定存到期回笼了流动性,7天逆回购也只扔了350亿。汇率甚至还在贬值。
没有宽松降息的实锤,资金面也只是刚刚跨过税期,长端却带头拉了一根大阳线。
这就是一场赤裸裸的超长端抢跑。
01 这一次,是真金白银在冲
判断一波行情是虚火还是真打,只盯价格会骗人,持仓量从来不说谎。
如果是空头被逼急了止损平仓,往往是价格暴涨、持仓猛降,叫空头回补。这种走势来得快,去得更快。
但这两天的TL盘面,走得极其坚决。
9月18日增仓超1.8万手,周一又加码增仓近万手。两天时间,主力合约沉淀了将近3万手的净新增持仓。到了今天,价格继续往上推,全天强势横在上方。
这说明什么?说明有大资金在主动开多仓,是在季末之前硬生生把头寸砸进来的。
当然,外围市场确实递了一把梯子。
隔夜海外原油崩了,原油一下跌,美债长端跟着下了4个多基点,欧洲各国的长债也是6到10个BP往下走。
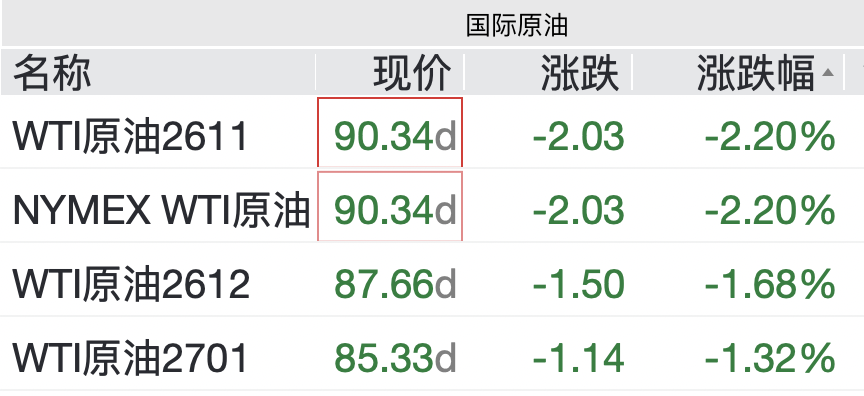
输入性通胀的阴影暂时松动,全球久期资产狠狠喘了一口气。
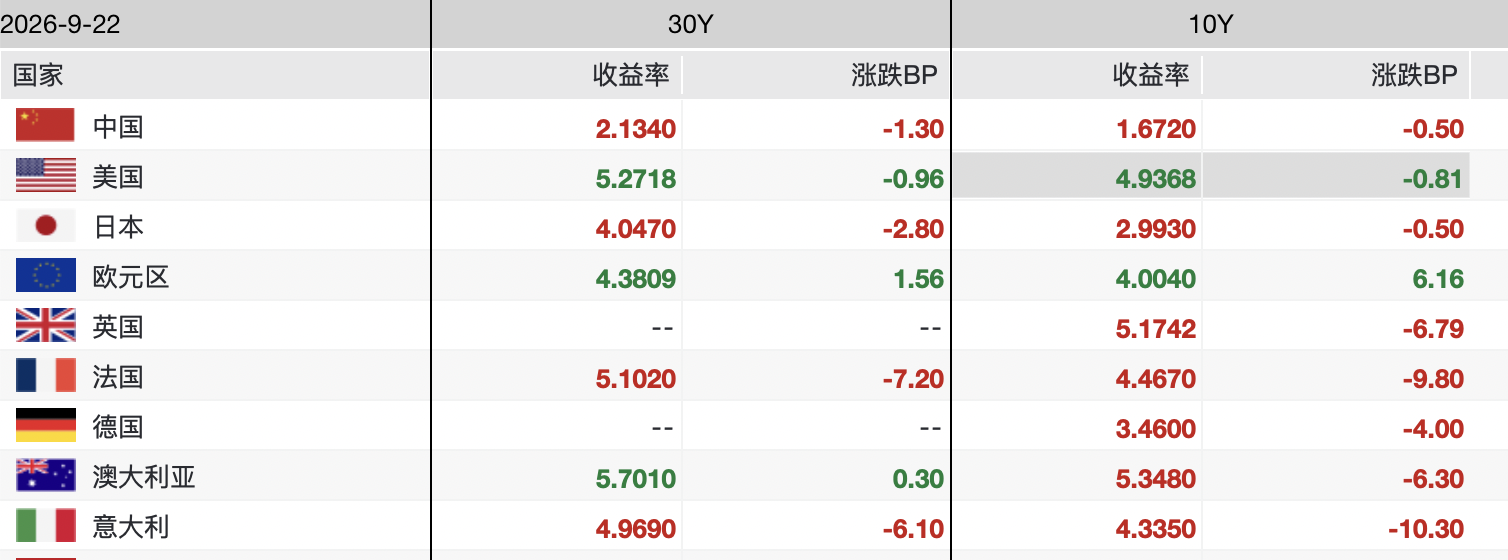
但这充其量只是个由头。这些年美联储哪怕加息到顶,中债也经常走出独立行情。外围跌一点,能给场内多头壮胆,但绝不是资金敢在2.13%附近抢30年国债的根子。
根子依然在境内机构自己的算盘里。
02 为什么都在硬磕30年?
答案很简单很扎心:因为其他期限已经没肉了。
现在的10年期国债,收益率趴在1.67%上下。这个位置无论从资金成本还是利差空间看,交易盘再想往里挤,心里都直打鼓。往下一步需要宏观大刀阔斧的降息配合,但政策节奏偏偏处于观察期。
做交易,既要看胜率,更得算赔率。
既然10年端赔率被压缩得像张纸,机构只能把视线往后移,盯紧了30年。
这轮启动之前,30年和10年的利差差不多在45到46个基点。
在利率绝对水平这么低的年头,这40多个BP在很多机构眼里,几乎是全市场唯一还有想象力、还能做出超额收益的缓冲垫。
只要大家赌四季度初资金面不收紧、地方债没有猝不及防的天量冲击,把利差压到40个BP以内就成了全场最容易达成的默契。
不过这里有个行内细节得留个心眼。
现在30年活跃券正处于新老交替,盘面上2600004和刚出来的2600006都在跑。新券流动性好,自带1到2个BP的折价,要是把老券的2.14%直接拿来跟新券的2.128%对比,很容易产生单日暴跌的错觉。
但抛开这些技术细节不谈,资金重新把超长端当成主战场,是实打实的事实。
03 1500亿摊余债基进场,资产荒的火又被点着了
今天盘面上有一个极其关键的增量信息:首批摊余成本法债基正在排队进场。
这批产品一共批了15只。按照单只80亿元的募集上限来顶格测算,光是基金本身的净资产上限就有1200亿元左右。
按照这类产品业内常规138%到140%的杠杆率来跑,扣除日常现金和备付需求,中信证券测算下来,能直接释放出将近1500亿元的有效配置弹药。
有朋友可能会问,摊余成本法产品受制于投资范围,主要买的是5年左右的中短久期高等级信用债,它又不能直接跑到二级市场扫30年国债,跟今天的超长端暴动有什么关系?
关系太大了,这是最典型的多米诺骨牌效应。
首先,它给全市场做了一次极强的心理再确认。摊余成本法最大的卖点是净值平稳、不惧回撤,这类产品的集中放量,说明居民和机构对低波动、确定性票息的渴求已经到了极致。稳定负债在源源不断地涌进来,但市场上能提供像样票息的资产早就被抢光了。
其次,是凶残的比价挤压。这1500亿资金一旦落地,5年期高等级信用债的利差大概率会被进一步踩平。
当3年、5年的高等级信用债被抢到毫无性价比,原本指望靠中短端吃票息的自营、理财和券商,回头一看发现自家粮仓被人抄了。中端没肉吃了,为了完成负债端的收益考核,部分资金就只能硬着头皮继续往更长的久期里挪。
这就是为什么资产荒会从信用债传导到利率债,再从中端一路倒逼到超长端。
所谓资产荒,从来不是市场上连一张债券都找不到。政府债发得再多,只要实体经济信贷意愿偏弱,资金兜兜转转一圈,还是只能往低风险、低资本占用的品种里扎堆。
负债端每天一睁眼就要付利息,大几千亿资金趴在账上,闲置一天就是一天的成本。明知道30年国债收益率已经低得让人手心出汗,机构除了抱团抢跑,根本没有更好的退路。
04 疯狂背后,有人加仓,有人在跑
但千万别以为全市场都在无脑做多。
翻翻银行间每天的净买入明细,里面的分歧大得吓人。
上周公募基金单周净买入了620多亿,保险买了150多亿;但在卖方席位上,中小银行一口气净卖出了800多亿,券商自营也净卖出了几十亿。
基金在猛冲,农商在撤退。
基金经理在想什么?三季度要交卷,四季度要保排名。在顺风行情里,手里没久期、不押超长端,一旦别人净值拉开差距,年终奖就直接泡汤。在博弈里,动作慢的人没有饭吃。
中小银行在想什么?前几轮低位建仓的浮盈已经极其可观。面对季末的流动性考核和利润锁定,趁着行情高潮分批把筹码倒给饥渴的配置盘,落袋为安跨个好季,才是最舒服的姿势。
这不是那种所有人齐心协力的牛市,而是久期饥渴的机构在接盘,对价格敏感的资金在逐步退场。
历史上,TL每次出现这种放量、增仓、大阳线的形态,短线胜率确实高,随后几天继续冲的概率超过七成。
但拉出量化回溯看,还有一个更残酷的规律:这种放量突破后,价格能持续维持在买入价上方的天数,中位数往往只有两三天;如果闭着眼死拿十天半个月,历史平均收益反而变成了负数。
超长端带杠杆的博弈,向来是在最热闹的时候,暗暗埋下回调的引信。
05 接下来的牌怎么打?
站在2.13%的关口上,很多交易员一边下单,一边心里也在打鼓。
四季度的大戏才刚拉开帷幕,往后看,几个盯盘细节容不得半点马虎。
第一是看TL的持仓会不会掉头。如果接下来哪天价格还在微涨,但持仓量开始大减,说明多头已经开始悄悄兑现筹码,追高就得格外小心。
第二是盯紧资金面的实际水位。央行现在确实对跨季挺呵护,DR007一直压在1.38%左右。但只要季末资金稍微紧一紧,利率爬到1.50%以上,长端那点利差优势马上就会变得尴尬。
第三是地方债的供给节奏。前三季度发得慢,意味着四季度有些周度可能会密集放量,到时候大行能不能一口吞下,还得看届时的承接能力。
在低利率的时代里,固收人的日子并不轻松。
不买,天天面临欠配的考核追打;买了,又时刻提防任何风吹草动引发的踩踏。
30年国债早就从过去的冷门防守品种,变成了全市场弹性最大的角斗场。
每一笔成交背后,与其说是对未来三十年的笃定,不如说是被眼下负债逼出来的本能选择。
顺势搭一程车可以,但在大家都觉得行情跌不下去的时候,手里那把止盈的尺子,无论如何都别丢了。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!