-

连接人,信息和资产
16家机构撤并、1.3亿张信用卡减少、1.87万亿元存量不良债权估算。信用卡行业收缩背后,银行仍在消化多年积累的逾期贷款。
作者:Osyth
来源:资产界
16家机构撤并、1.3亿张信用卡减少、1.87万亿元存量不良债权估算。
信用卡行业收缩背后,银行仍在消化多年积累的逾期贷款。
01
16家信用卡机构年内终止营业
银行信用卡中心,正迎来一轮集中调整。
据《每日经济新闻》11月7日报道,截至当日,今年全国已有16家银行信用卡中心及分中心获批终止营业。
其中,广州银行涉及8家,民生银行3家,平安银行、华夏银行各2家,交通银行1家。
广州银行调整规模最大。
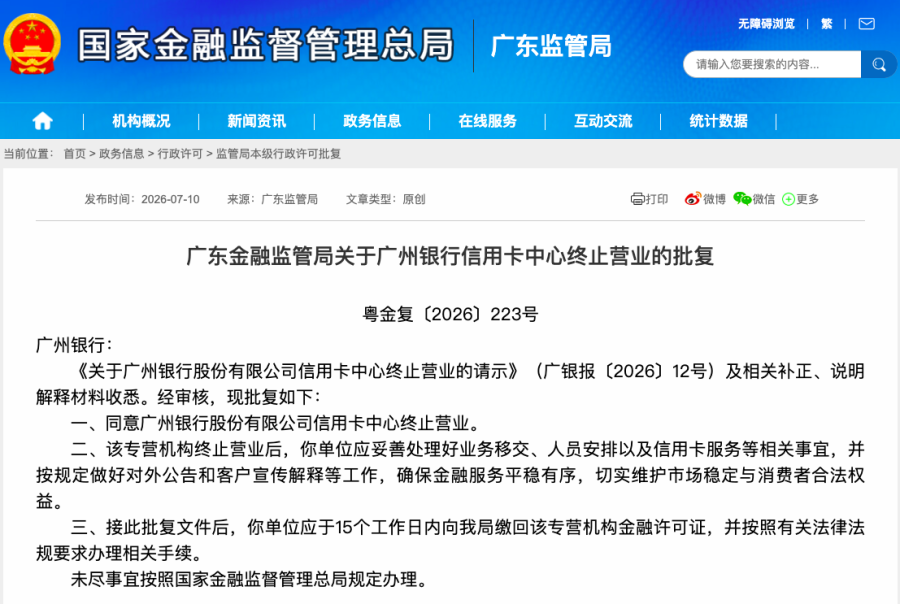
今年1月至2月,该行位于佛山、东莞、深圳等7个城市的信用卡分中心陆续获批关闭。
7月,广州银行总行信用卡中心也获批终止营业,原有业务改由总行内部的信用卡部承接。
为什么曾经遍布各地的信用卡中心,如今接连撤并?
过去,银行为了争夺信用卡客户,设立专门机构、招聘营销人员,大规模推广办卡。
但随着发卡量持续收缩,原有运营网络的成本也越来越难忽视。
央行数据显示,全国信用卡和借贷合一卡数量在2022年三季度达到8.07亿张,此后逐步减少,2025年末为6.96亿张,2026年二季度末降至6.77亿张。
不到四年,减少了1.3亿张。
广州银行的变化尤其明显。
2022年,该行信用卡贷款余额曾达到1015.08亿元,2024年末已减少至704.42亿元,两年缩水超过310亿元。
与此同时,中国银行、上海银行今年先后整合独立信用卡App,将相关服务并入银行主App。
银行不再单纯依靠增加办卡量争夺市场,信用卡业务也逐步并入整体零售银行体系。
机构和渠道收缩之后,过去发放的贷款仍需管理,其中最难解决的,是多年积累的逾期欠款。
02
1.87万亿信用卡不良
信用卡数量减少,欠款却不会随卡片注销而自动消失。
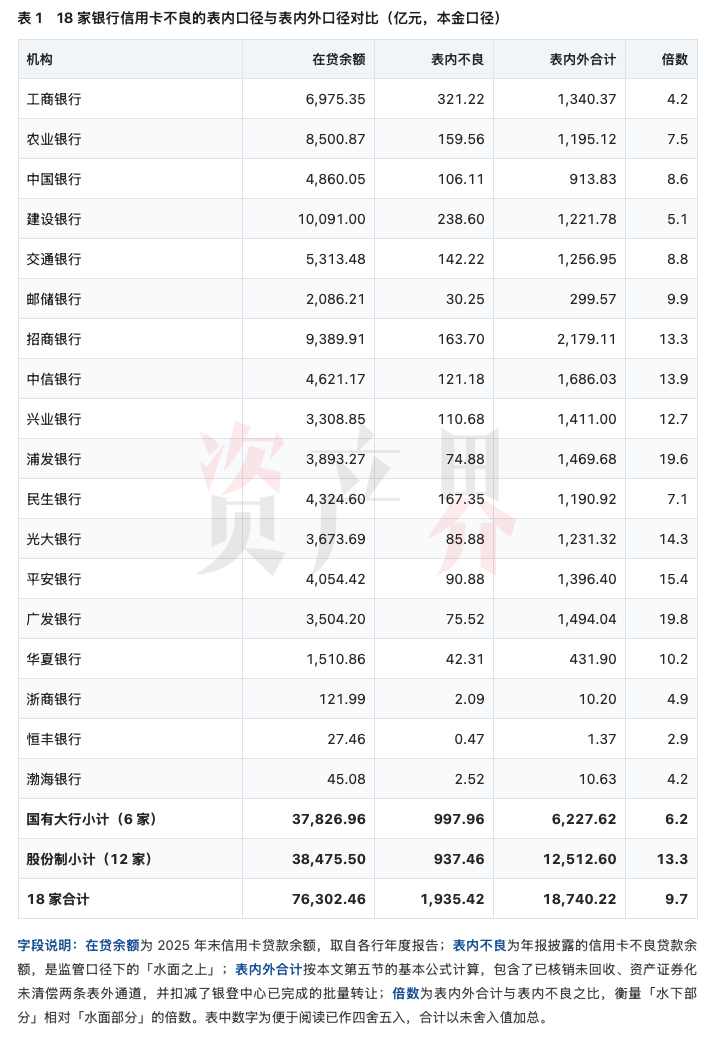
今年10月,资产界研究中心特聘专家彭城根据18家全国性银行的公开资料,测算信用卡相关未回收不良债权约1.87万亿元,约为银行表内信用卡不良余额的9.7倍。
(点击回顾往期文章:1.87万亿!信用卡旧债藏不住了)为什么银行账上的不良贷款只有约1935亿元,测算出的规模却如此庞大?
关键在于,一些逾期贷款早已不在银行的贷款报表中。
比如,银行认为某些欠款很难收回,会将其作“核销”处理,在账务上确认损失,但借款人原有的还款义务并不会因此消失。
按上述研究口径,18家银行历年核销但尚未收回的信用卡债权约1.03万亿元。
还有一部分欠款被打包转给投资者。
银行把许多逾期信用卡债权集中到一起,通过发行证券回收资金,这叫不良资产证券化。
据统计,18家银行累计发行366期此类产品,涉及债权本金9939.44亿元,其中估算尚未收回约7790亿元。
研究将银行账面不良、已核销未收回债权、证券化未收回债权汇总,再扣除部分通过银登中心已转让的债权,得到约1.87万亿元。(ps:这是多年形成的存量债权估算,并非银行2026年账面上的不良贷款余额)
最新财报也显示,信用卡贷款质量仍面临压力。
招商银行前三季度新增不良贷款561.60亿元,其中信用卡占347.11亿元,同比多出55.58亿元。
截至9月底,招商银行信用卡贷款余额比年初减少近480亿元,不良率却由1.74%升至1.93%。
银行正在集中挂牌出售这些难以收回的欠款。
11月3日,交通银行信用卡中心挂牌三批资产,涉及约9.84万户借款人,尚欠本金及利息合计68.02亿元。
11月10日,光大银行又挂牌三批,涉及约13.30万户,本息合计63.09亿元。
同一天,广州农商银行挂牌四批信用卡不良贷款,涉及7.07万户,尚欠本息53.31亿元。
其中本金只有14.39亿元,利息达到38.91亿元,占总额约73%,部分贷款已逾期八年多。
11月11日,郑州银行也挂牌近1亿元信用卡不良贷款,涉及1.27万户,平均逾期时间超过六年。
这些贷款分散在数以万计的借款人手中,很多没有抵押物。
银行即使把欠款打包出售,买方仍要逐户联系、核实还款能力,实际能收回多少,与账面本息往往有差距不小。
03
个贷不良转让前三季度超2700亿元
信用卡之外,个人消费贷、经营贷等贷款也在集中进入不良转让市场。
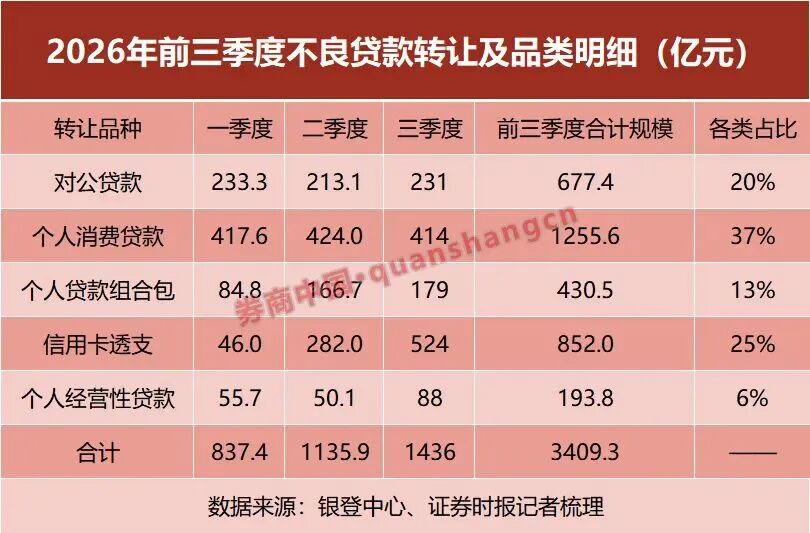
据《证券时报》对银行业信贷资产登记流转中心公开数据的统计,今年前三季度,金融机构不良贷款转让本息总额约3410亿元,其中个人贷款约2732亿元,占八成。
转让规模还在增加:一季度837.4亿元,二季度1135.9亿元,三季度1436亿元。
按贷款用途划分,个人消费贷1256亿元、信用卡欠款852亿元、个人经营贷193.8亿元,另有混合打包的个人贷款430.5亿元。
消费贷主要用于装修、购物等个人消费,通常没有房产抵押,借款人一旦收入下降,回收难度就会增加。
11月10日,南京银行挂牌的一批消费贷不良资产,本息达12.46亿元,涉及8571户借款人,平均逾期超过四年。
个人经营贷主要供个体工商户和小微企业主经营使用,部分以房产抵押。
企业收入变化、抵押房产估值调整,都可能影响还款。
国泰海通证券统计,今年三季度,经营贷在不良贷款转让中的占比达6.3%,而去年同期只有2.1%;包含消费贷和经营贷的混合资产包,占比也由9.8%增至13.3%。
从出售机构来看,股份制银行是主要参与者。
前三季度,股份制银行累计转让不良贷款本息约1263亿元,国有大行约786亿元,消费金融公司约762亿元。
其中,平安银行累计转让约493亿元,光大银行246亿元,交通银行241亿元,建设银行222亿元。
转让之外,银行还在核销难以收回的贷款。
根据央行数据测算,前三季度各类贷款核销合计约1.27万亿元,同比增长23.3%。
对银行来说,批量出售可以减少账面不良;对承接资产的机构而言,每一笔债权最终能收回多少,仍取决于借款人的收入、抵押物价值,以及催收和诉讼成本。
信用卡、消费贷和经营贷持续进入市场,也让个人不良贷款成为不良资产业务的重要来源。
参考资料:国家金融监督管理总局批复、央行支付体系数据、招商银行2026年三季度报告、银登中心相关项目披露、《每日经济新闻》《证券时报》《上海证券报》《国际金融报》相关报道。
杭州・不良资产特训营
经济周期波动加剧,企业偿债危机频发,不良资产规模持续攀升。
如何找准投资机会、做对尽调估值、设计交易架构、实现资产价值提升?
浙商资产研究院联合资产界、次贝学苑打造《不良资产特训营》,聚焦特殊资产投资全流程,覆盖行业趋势与政策解读、尽调估值实务、配资与交易架构设计、处置方式创新与价值提升四大模块,通过两天线下集训与资源对接,助力学员掌握搞定资产、搞定资金、搞定变现的实战能力。
时间:11月14日-15日(周六、日)
地点:杭州
对象:AMC、地方投资平台、不良资产基金、信托、律所、服务商等机构从业人员
费用:3800元/人,3人及以上3500元/人
咨询 / 报名:Eva
微信 / 电话:18529502280
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!