-

连接人,信息和资产
银行每年都在处理信用卡不良贷款,但那些处理过的旧债,有多少至今没有还清?
作者:彭城
来源:资产界
银行每年都在处理信用卡不良贷款,但那些处理过的旧债,有多少至今没有还清?
01
超万亿信用卡债权,核销后仍未收回
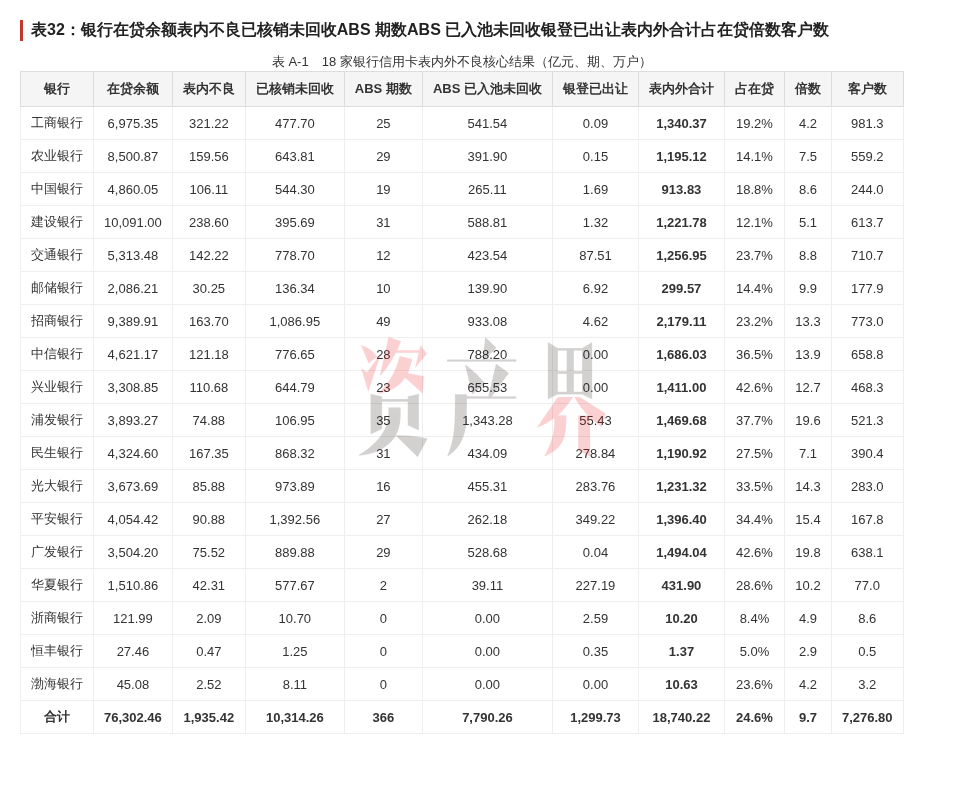
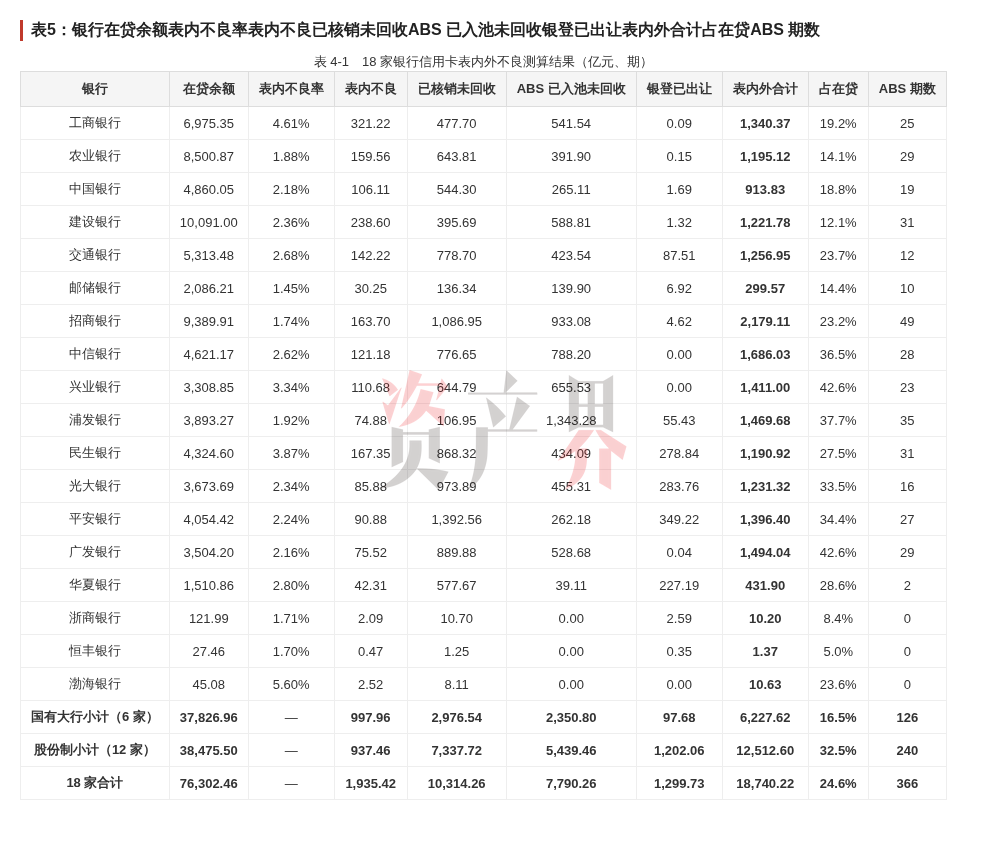
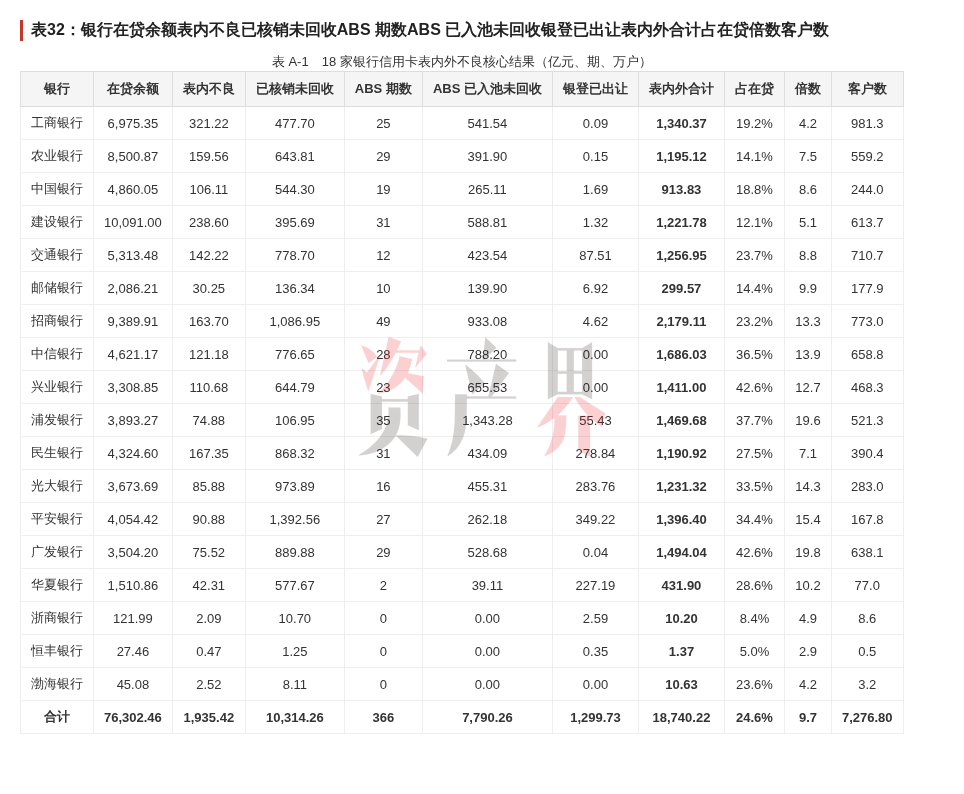
截至2025年末,18家全国性商业银行信用卡表内不良贷款余额合计约1935.42亿元。
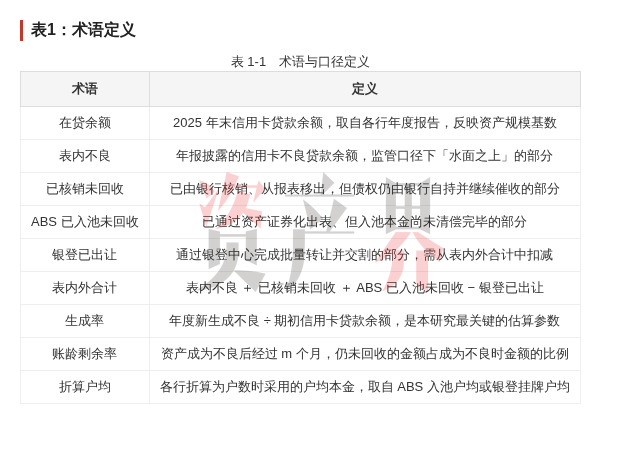
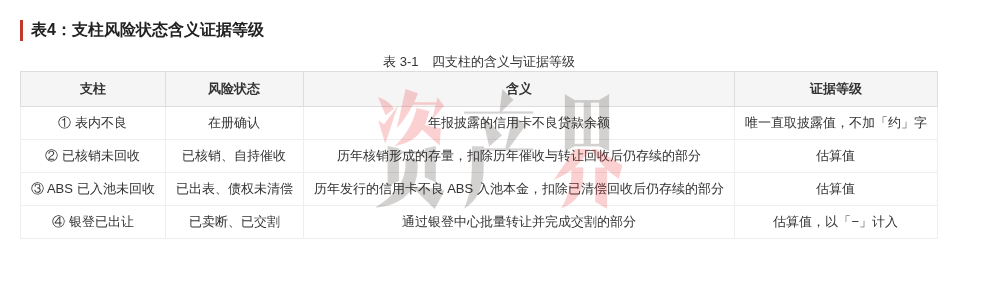
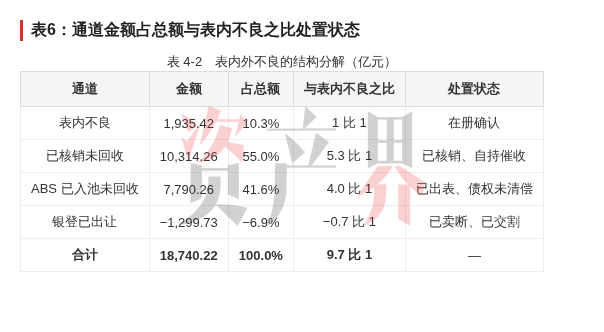
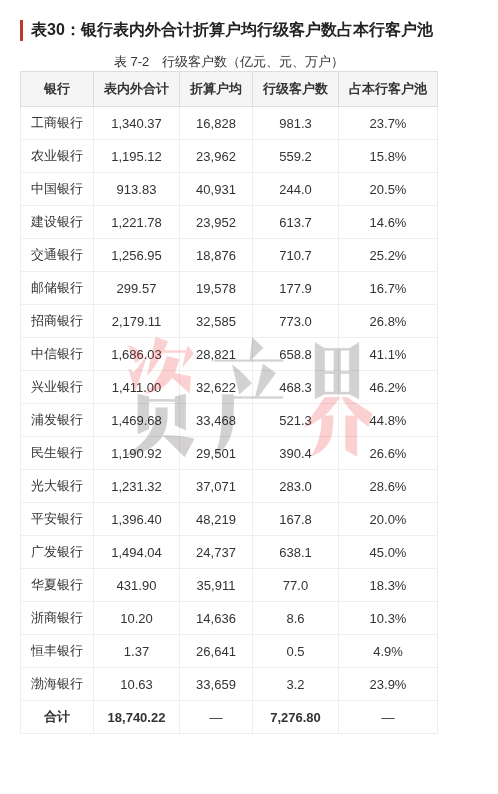
将历年已核销未回收、资产证券化已入池未回收债权纳入,再扣除银登中心相关转让资产,综合测算规模约1.87万亿元,相当于表内不良余额的9.7倍。
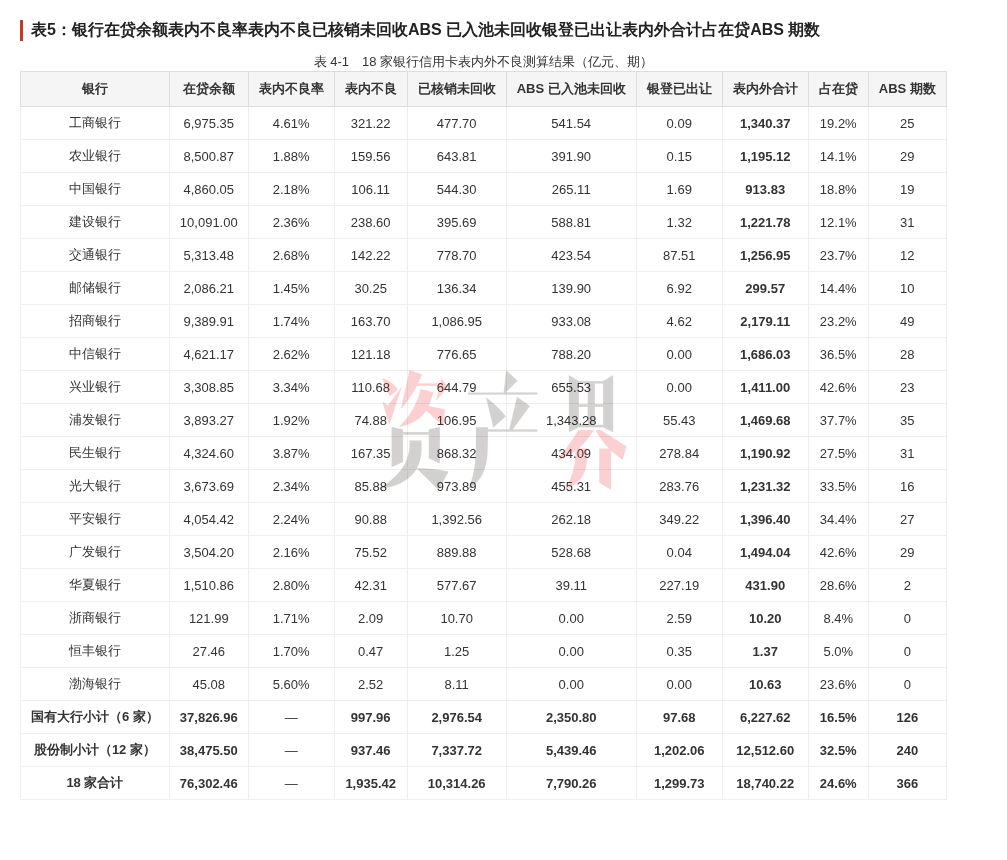
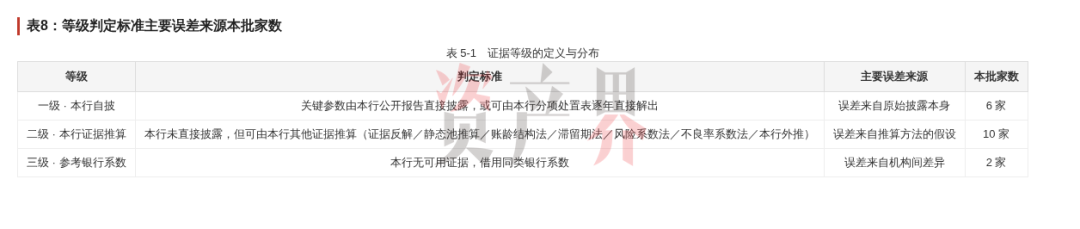
其中,历史未回收债权及相关转让规模包含模型估算。
已核销未回收债权规模最大,约10,314.26亿元,占综合测算规模的55%,相当于表内不良余额的5.3倍。
另有约7790.26亿元来自资产证券化已入池未回收债权,相当于表内不良余额的4倍。
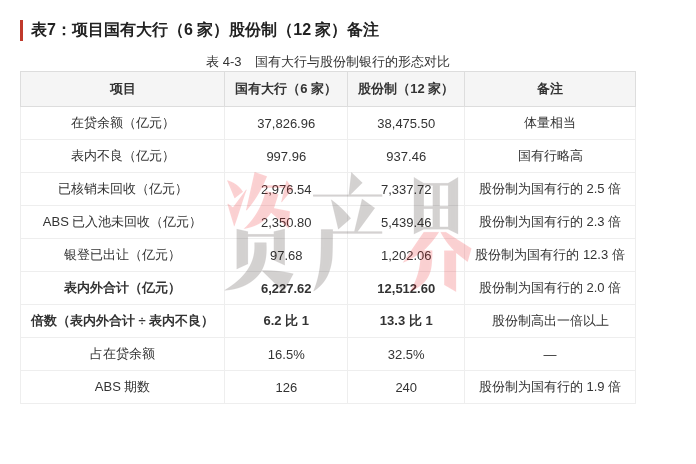
截至2025年末,六家国有大行信用卡贷款余额合计3.78万亿元,十二家股份制银行为3.85万亿元。
两类机构业务规模接近,表内不良贷款余额也相差不大,分别为997.96亿元和937.46亿元。
但按照综合测算口径,六大行相关债权规模约6227.62亿元,股份制银行达到1.25万亿元,约为国有大行的两倍。
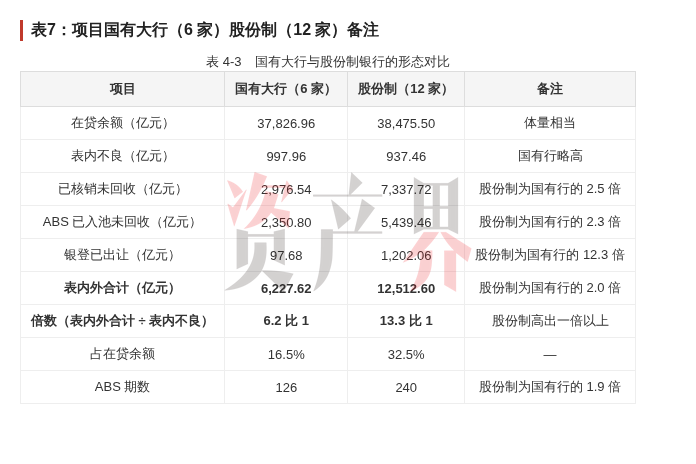
其中,股份制银行已核销未回收债权约7337.72亿元,是国有大行的2.5倍;证券化未回收债权约5439.46亿元,是国有大行的2.3倍。
银登中心相关转让债权的估算规模,股份制银行约1202.06亿元,国有大行约97.68亿元,两者相差超过12倍。
02
招行2179亿元居首,平安核销1392亿元
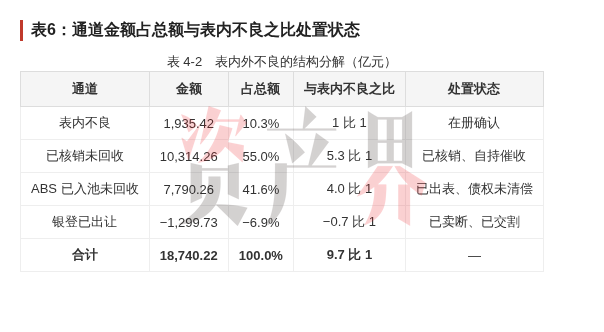
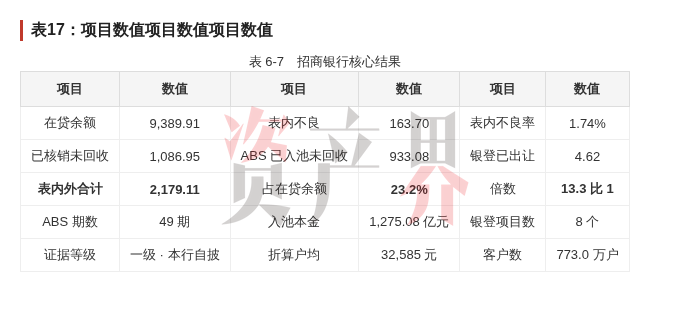
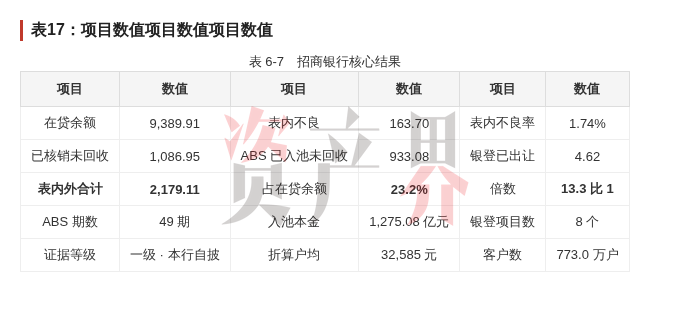
招商银行以2179.11亿元位居18家银行信用卡相关债权综合测算规模首位。
截至2025年末,招商银行信用卡贷款余额9389.91亿元,表内不良贷款163.70亿元,不良率1.74%。
该行已核销未回收债权约1086.95亿元,证券化未回收债权约933.08亿元。
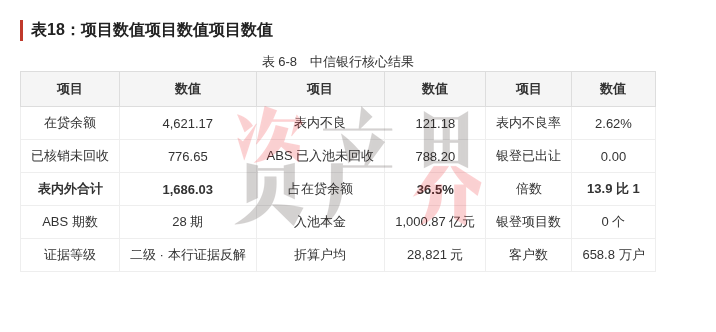
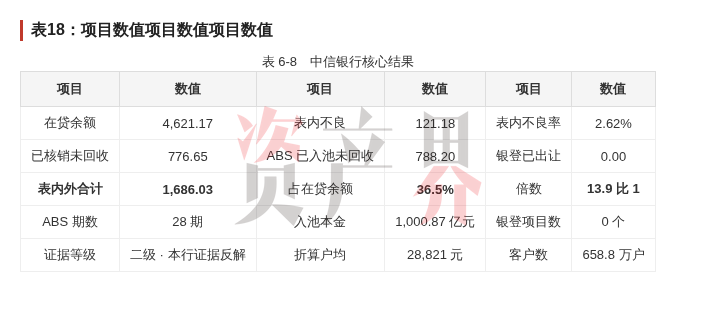
中信银行排在第二,相关债权测算规模约1686.03亿元,其中已核销未回收776.65亿元,证券化未回收788.20亿元。
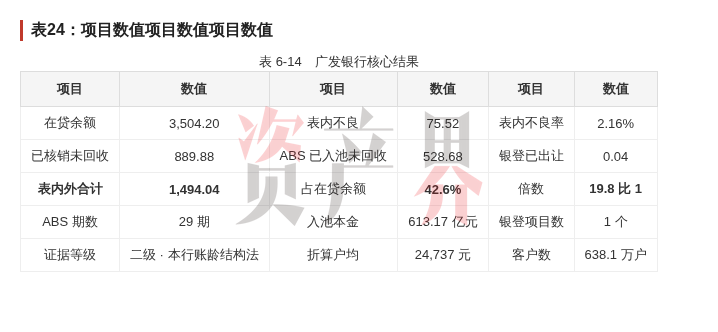
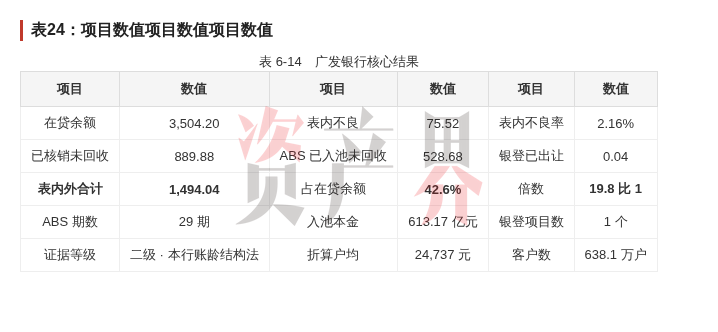
广发银行的表内外差距最大。
该行信用卡表内不良贷款75.52亿元,历年核销未回收债权约889.88亿元,证券化未回收债权约528.68亿元。
扣除相关转让资产后,综合测算规模达到1494.04亿元,相当于表内不良余额的19.8倍。
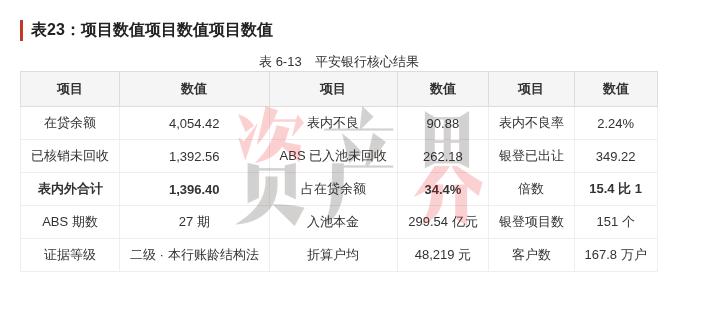
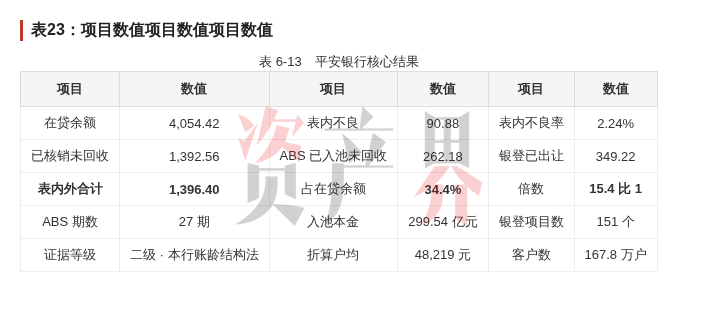
平安银行的已核销未回收债权规模居18家银行首位,达到1392.56亿元。
截至2025年末,该行信用卡贷款余额4054.42亿元,表内不良贷款90.88亿元,已核销未回收债权相当于表内不良余额的15.3倍。
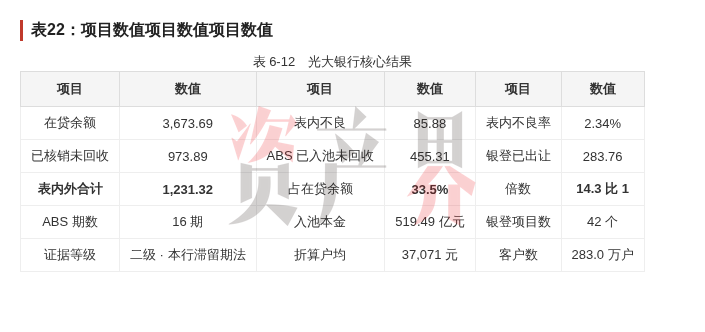
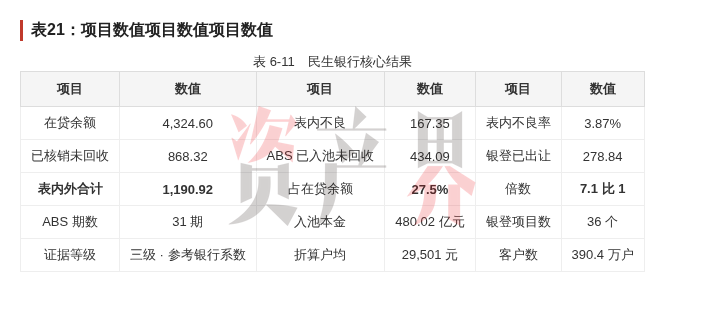
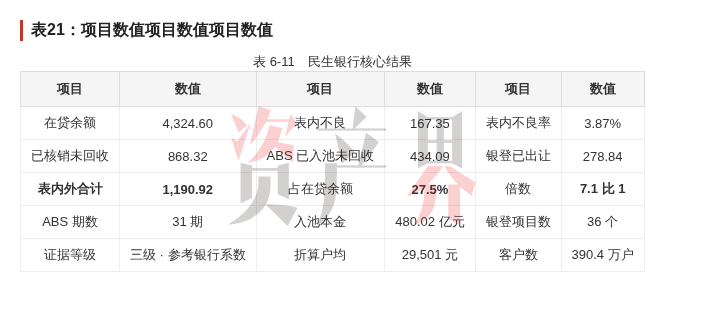
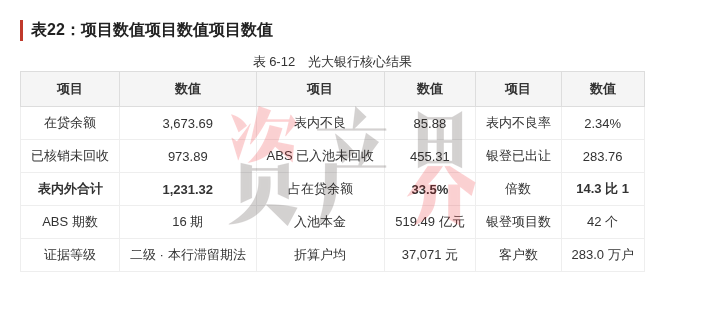
光大银行、民生银行的核销未回收债权分别约973.89亿元和868.32亿元。
加上平安、招商、广发,五家银行合计超过5200亿元,占18家银行已核销未回收债权测算总规模的一半以上。
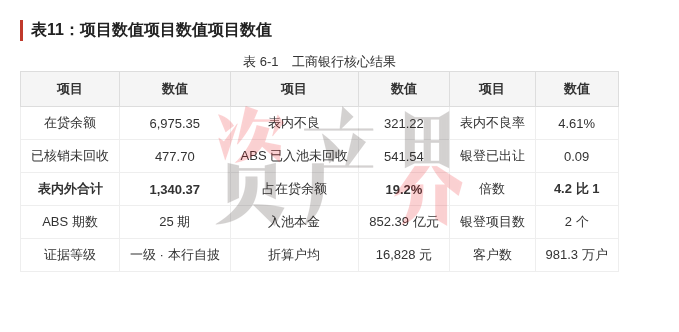
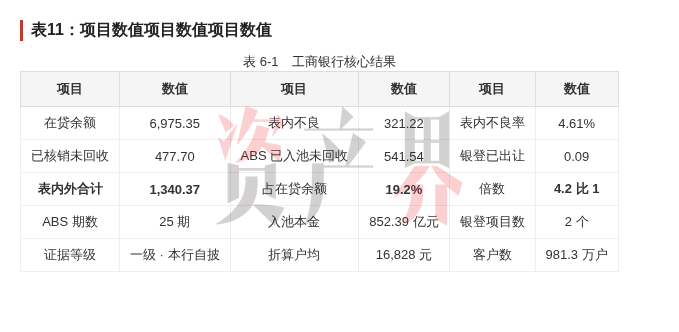
更多国有大行中,工商银行信用卡表内不良贷款余额最高,达到321.22亿元,不良率4.61%。
截至2025年末,工商银行信用卡贷款余额6975.35亿元,较2024年末减少778.29亿元。
按照综合测算口径,其相关债权规模约1340.37亿元。
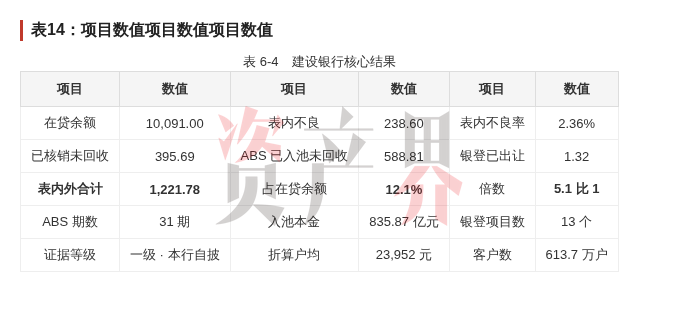
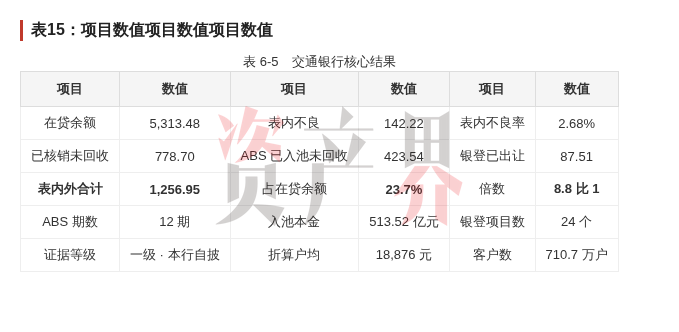
建设银行信用卡贷款余额超过1万亿元,为18家银行中最高,但其已核销未回收债权约395.69亿元,明显低于贷款余额规模较小的交通银行。
后者已核销未回收债权约778.70亿元,接近建设银行的两倍。
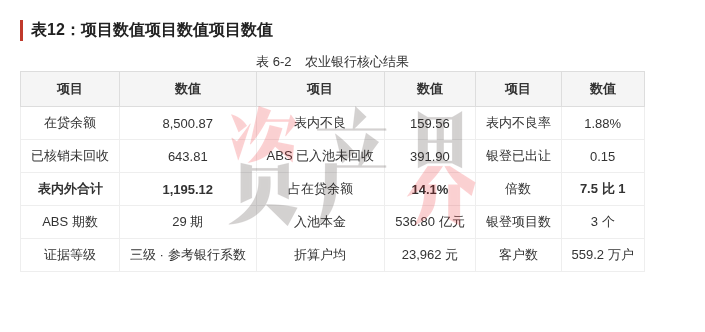
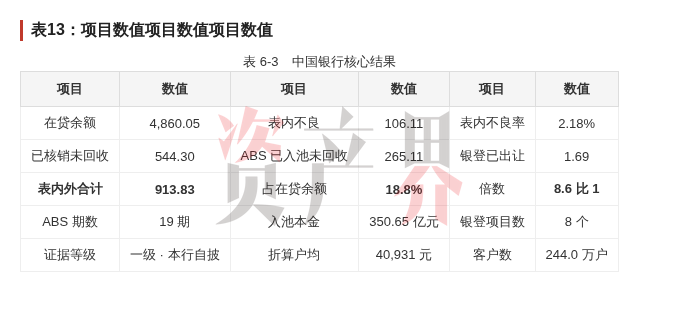
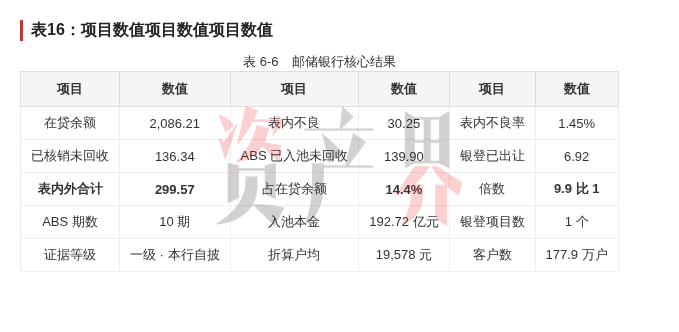
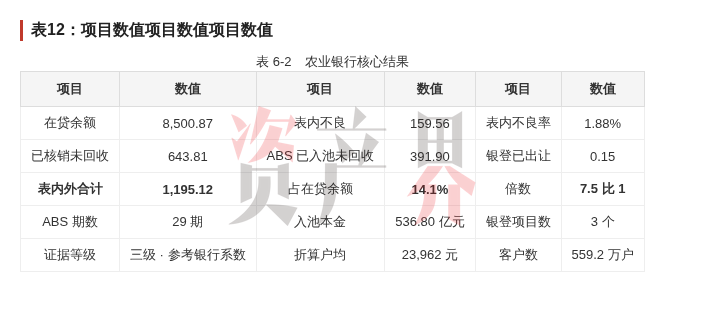
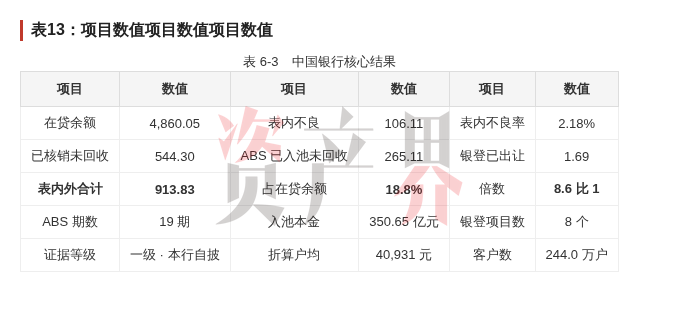
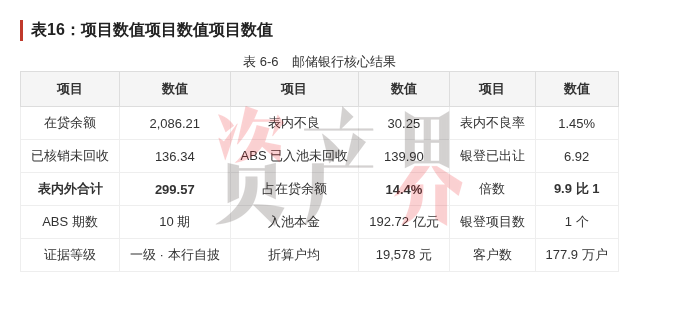
农业银行、中国银行的相关债权综合测算规模分别约1195.12亿元和913.83亿元,邮储银行约299.57亿元。
03
浦发1655亿不良入池,招行累计发行49期
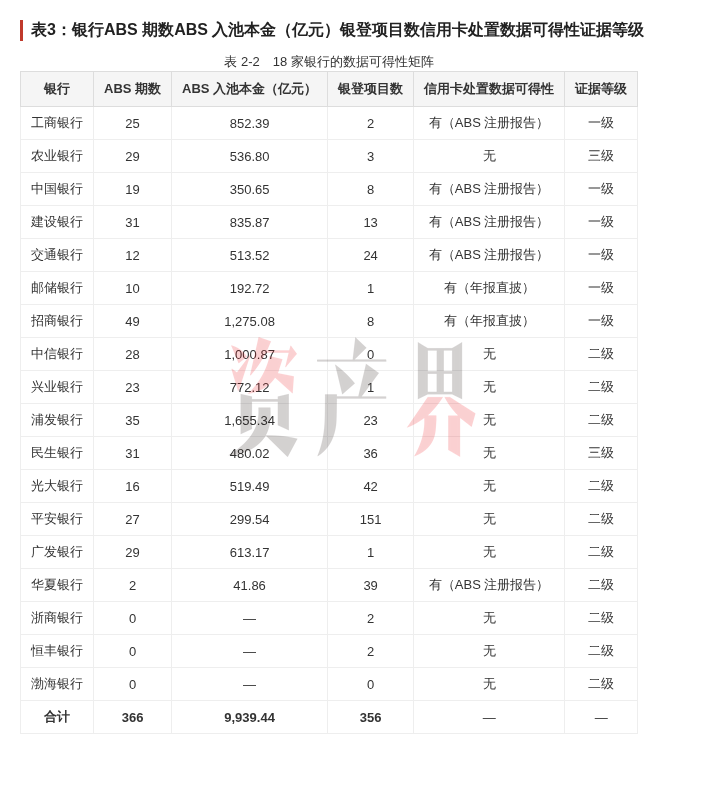
截至2025年末,18家银行累计发行366期信用卡不良资产证券化产品,入池本金合计9939.44亿元。
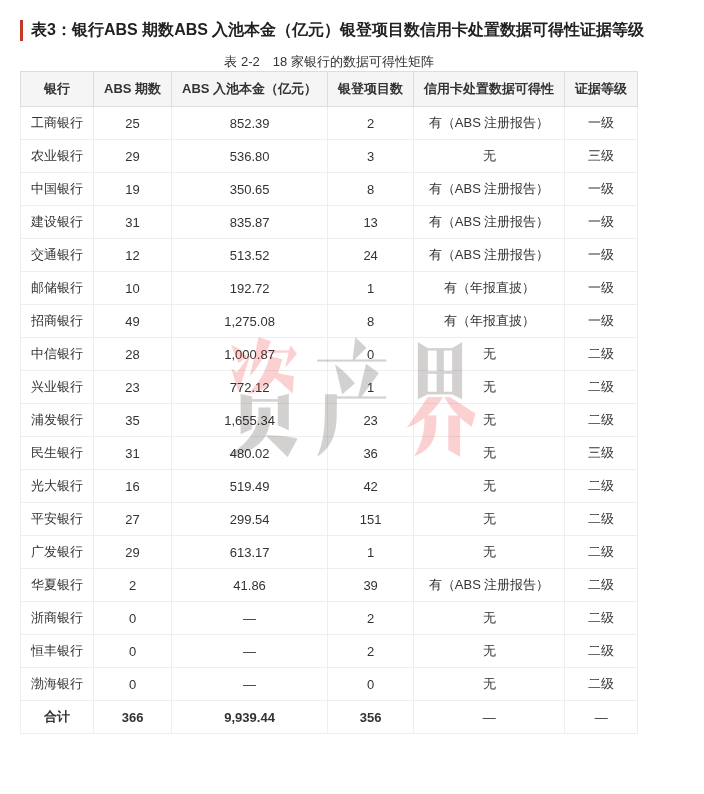
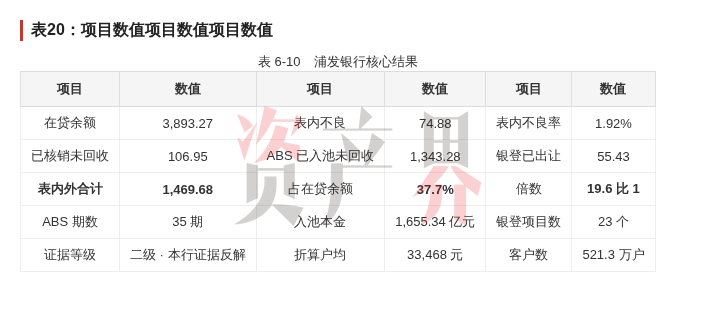
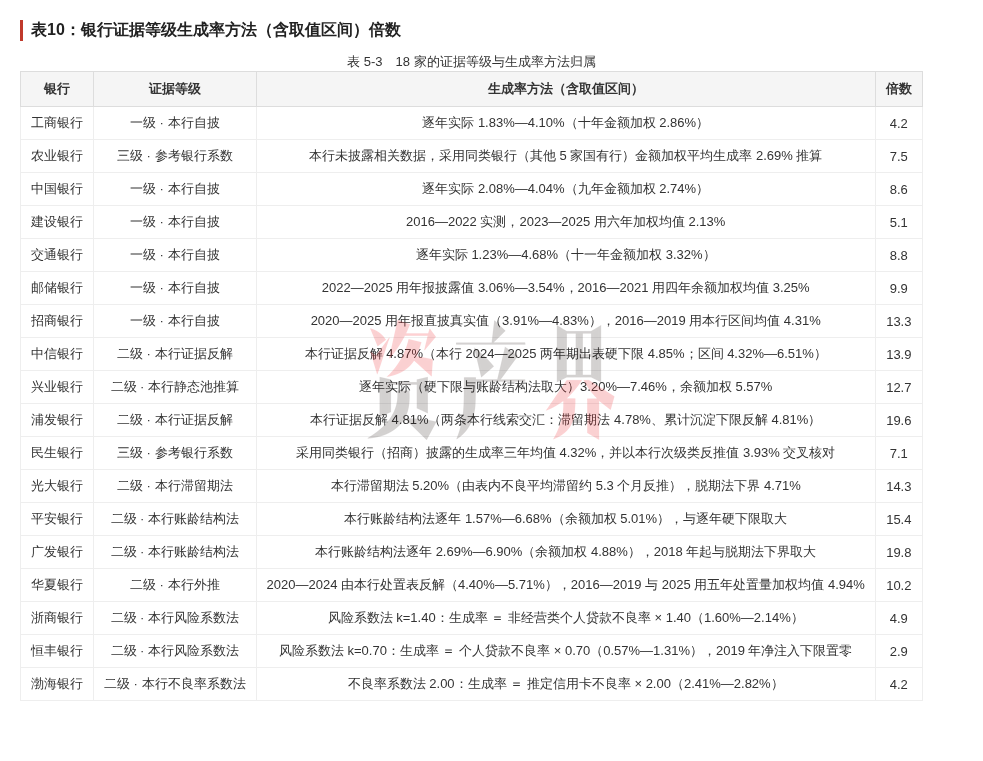
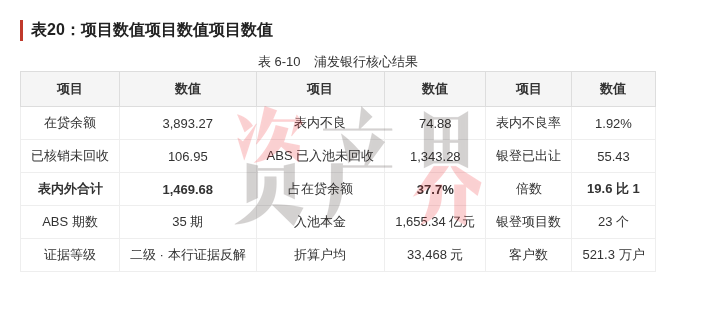
自2017年起,浦发银行累计发行35期信用卡不良资产证券化产品,入池本金达到1655.34亿元,发行规模居18家银行首位。
截至2025年末,这些产品对应的尚未回收债权约1343.28亿元,占该行相关债权综合测算规模的91.4%。
浦发银行同期信用卡表内不良贷款余额为74.88亿元。
招商银行发行期数最多,累计49期,入池本金1275.08亿元。
中信银行累计发行28期,入池本金1000.87亿元;工商银行25期,入池本金852.39亿元;建设银行31期,入池本金835.87亿元。
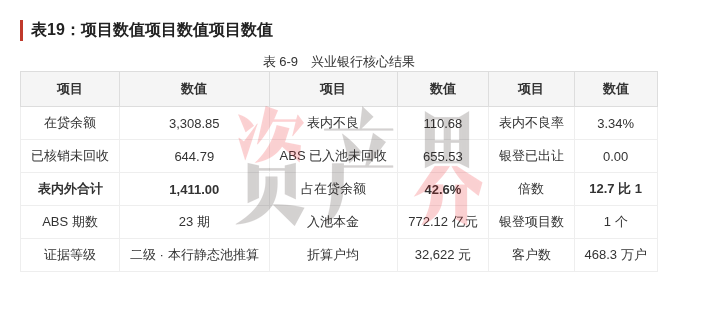
兴业银行、广发银行累计入池本金分别达到772.12亿元和613.17亿元。
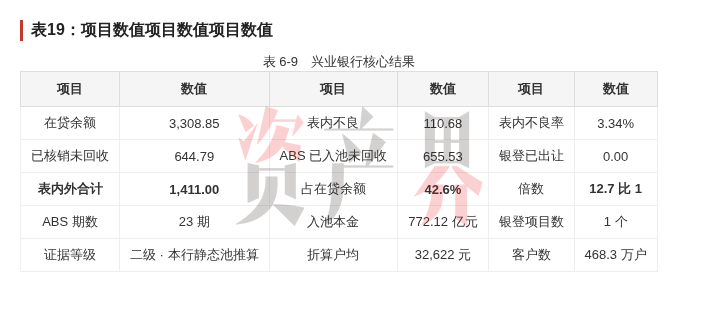
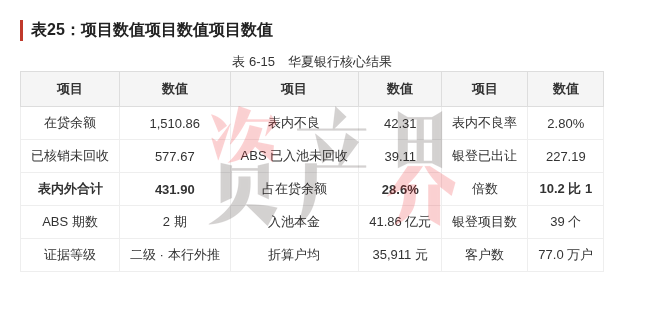
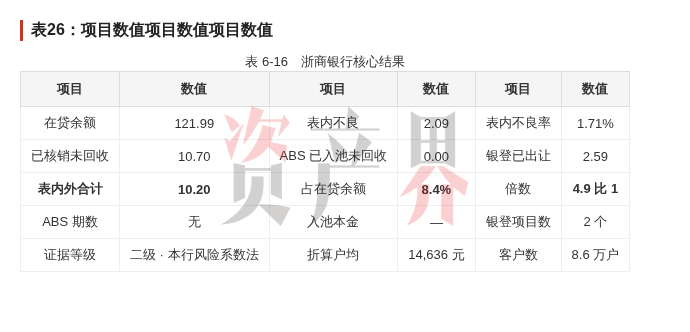
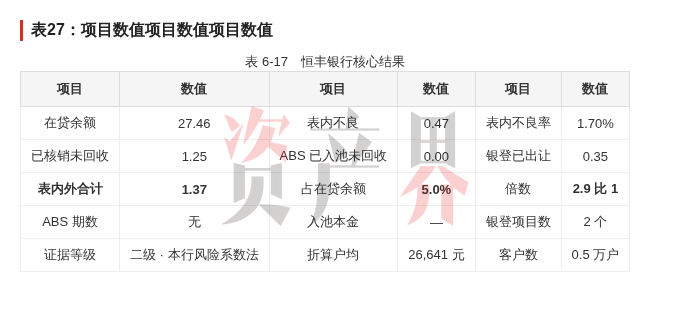
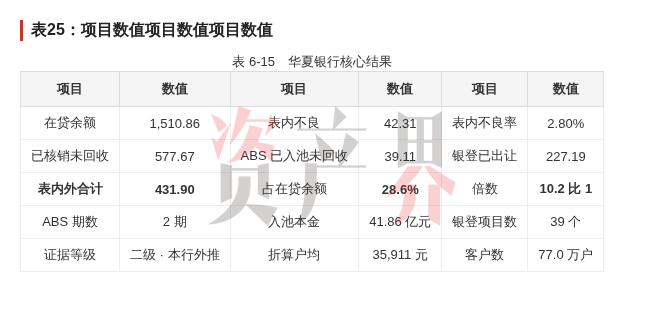
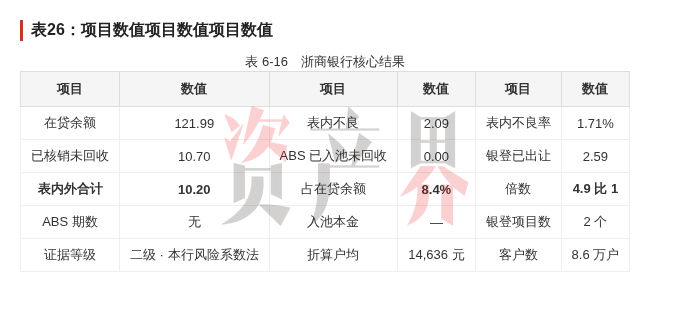
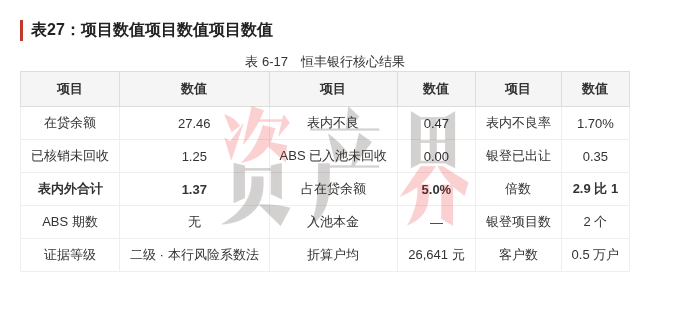
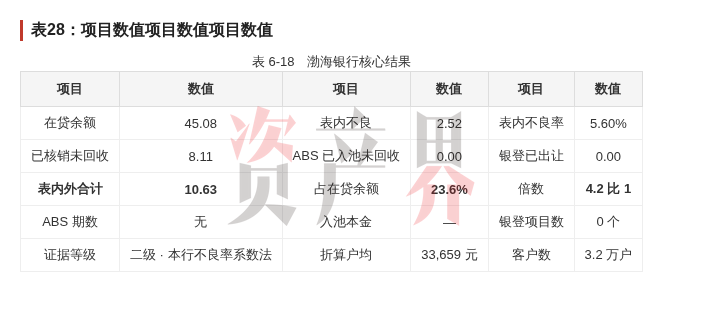
相比之下,华夏银行累计发行信用卡不良资产证券化产品只有2期,入池本金41.86亿元;浙商银行、恒丰银行、渤海银行则没有纳入此次统计的信用卡不良资产证券化发行记录。
更多除了证券化,银行还通过银登中心批量转让个人不良债权。
2021年,个人不良贷款批量转让试点启动,工商银行、平安银行参与首批交易。
截至2025年末,18家银行累计涉及356个相关银登项目。
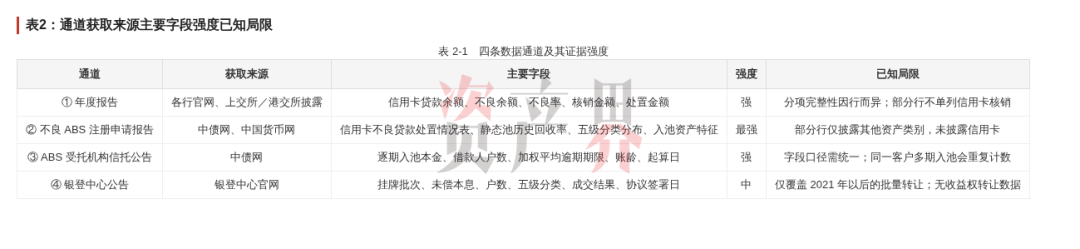
结合已确认成交项目及待定项目的历史成交情况,相关转让债权估算规模约1299.73亿元。
其中,平安银行项目数量最多,达到151个,估算转让债权约349.22亿元。
光大银行和民生银行分别涉及42个、36个项目,相关转让规模分别约283.76亿元和278.84亿元。
华夏银行的处置情况比较特殊。
该行证券化未回收债权约39.11亿元,但银登相关转让规模达到227.19亿元,是证券化未回收债权的5.8倍。
浦发银行23个相关银登项目中,确认成交的只有8个,项目成交率约34.8%。
04
7276万户债权折算,单户本金差距超过3倍
进入个人不良资产交易市场,债权户数和单户本金也是影响资产包估值的重要因素。
上述信用卡不良资产证券化产品披露的借款人户数合计约3630万户。
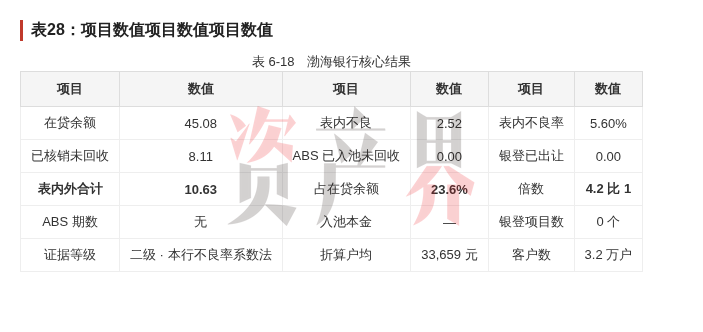
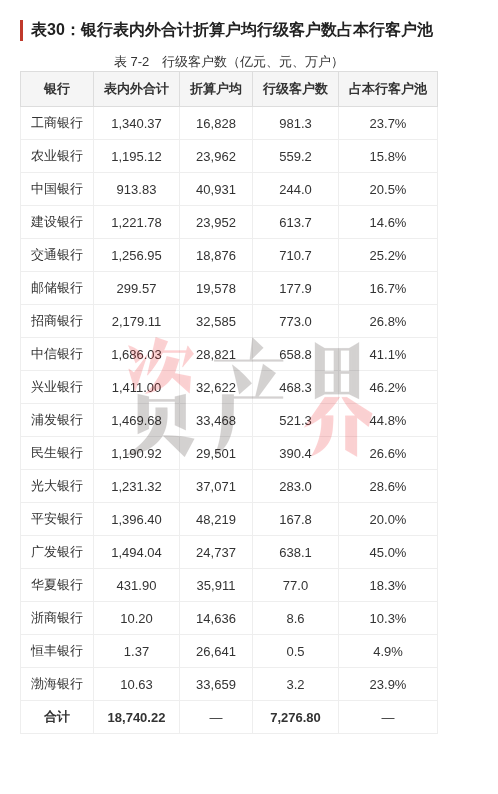
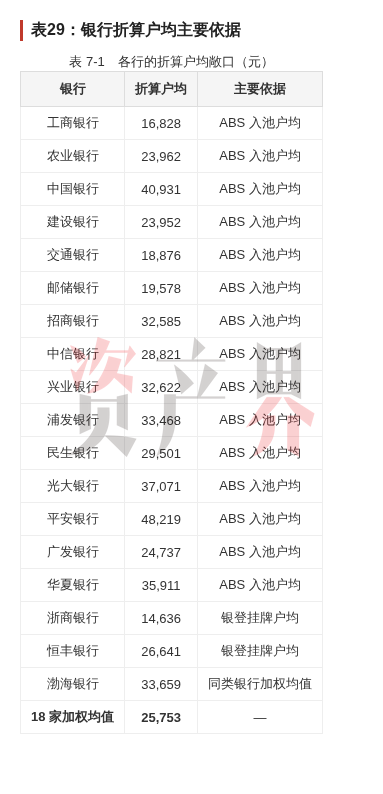
将表内不良、已核销未回收等相关债权,按照各家银行证券化产品披露的户均本金进一步折算,累计约7276.8万户。
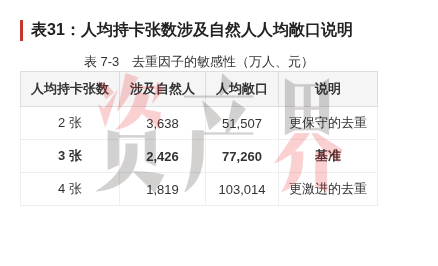
这一结果包含跨行、跨期重复,不能直接作为独立自然人数。
分银行来看,工商银行折算累计户数约981.3万户,招商银行约773万户,交通银行约710.7万户,中信银行约658.8万户,建设银行约613.7万户。
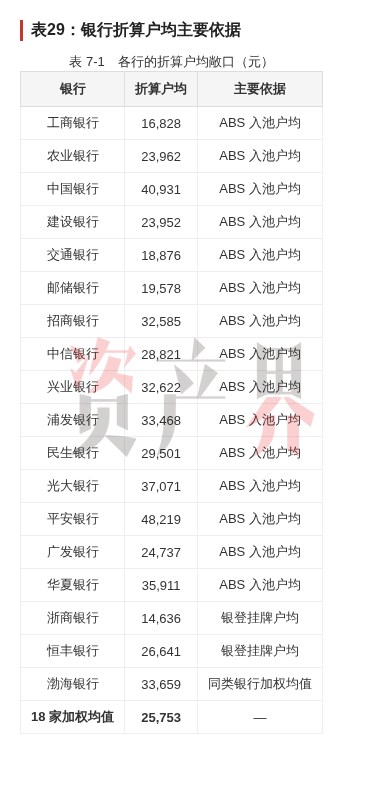
各家银行的户均债权本金也相差较大。
浙商银行约1.46万元,平安银行约4.82万元;工商银行约1.68万元,交通银行约1.89万元,招商银行约3.26万元,浦发银行约3.35万元。
信用卡债权通常没有特定抵押物,回收主要依赖借款人的收入、财产状况及还款意愿。
资产管理公司受让后,需要逐户核实债权资料、联系借款人,并根据实际情况开展协商、催收或司法追偿。
在个人不良资产交易中,未偿本金只是资产包的基础数据。
逾期账龄、历史回收率、借款人偿付能力和清收成本,都会影响资产包的成交价格。
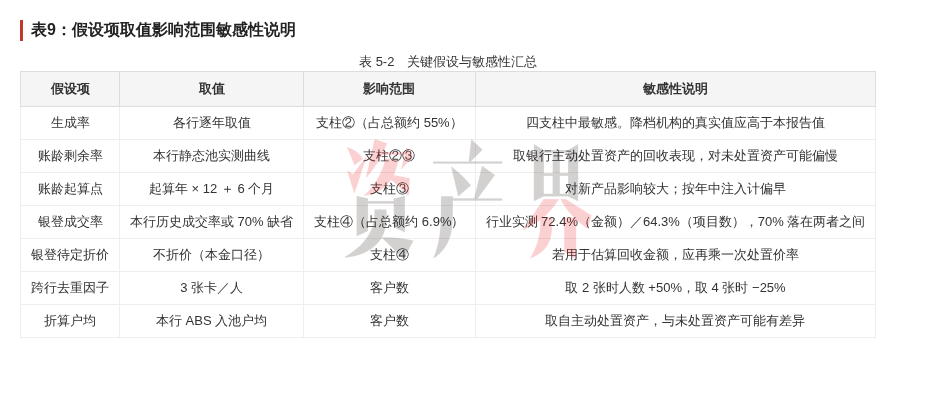
完整附录:
郑州・不良资产处置与执行实战班
官司赢了,钱却迟迟收不回来?
查控反馈没有财产,公司已经停止经营,抵押房产挂上拍卖平台也无人出价……
资产界联合次贝学苑打造《不良资产处置与执行实战班》,聚焦财产线索查找、执行主体扩大、抵押资产变现三条主线,覆盖老赖画像识别、隐匿转移财产反制、调查令运用、拒执罪施压、股东出资追责、房抵贷处置全流程,助力学员建立从发现线索到制定清收方案的实战思路。
时间:10月31日-11月1日(周六、日)
地点:郑州
对象:银行、消金、小贷等机构资产保全与贷后人员;AMC及不良资产投资人;执行律师;房抵贷处置团队等
费用:3800元/人,3人及以上3500元/人
咨询 / 报名:Eva
微信 / 电话:18529502280
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!