-

连接人,信息和资产
11月16日,侨银股份(002973.SZ)公告称,公司已足额筹措“侨银转债”到期兑付资金,并完成资金缴付。
作者:小债看市
来源:小债看市(ID:little-bond)
市场虚惊一场。
01兑付
11月16日,侨银股份(002973.SZ)公告称,公司已足额筹措“侨银转债”到期兑付资金,并完成资金缴付。
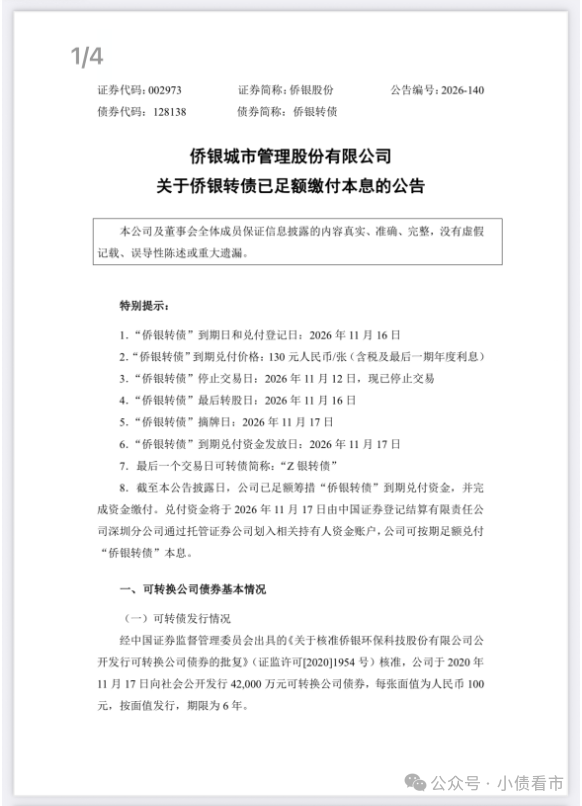
足额兑付本息公告
公告显示,兑付资金将于2026年11月17日由中国证券登记结算有限责任公司深圳分公司通过托管证券公司划入相关持有人资金账户,公司可按期足额兑付“侨银转债”本息。
“侨银转债”到期兑付价格为130元人民币/张(含税及最后一期年度利息),到期兑付资金发放日和摘牌日均为2026年11月17日。
值得注意的是,此前11月13日侨银股份发布关于“侨银转债”可能存在不能按期足额兑付本息的重大风险提示性公告。
侨银股份表示,因近期资金周转承压、流动资金出现短期错配,可转债兑付资金正在统筹落实中,截至公告披露日尚未全部到位,存在无法按期足额兑付本息的重大风险。
据公开资料,“侨银转债”于2020年11月17日发行,规模4.2亿元,期限6年,票面利率0.4%/0.6%/1.0%/2.0%/2.5%/3.0%,应于2026年11月16日到期。
今年上半年,受部分地方财政资金调度节奏等影响,侨银股份销售商品、提供劳务收到的现金15.7亿元,同比下降16.24%。
此外,侨银股份拟投资约2.65亿元购买算力服务器及配套设备开展算力服务业务,投资大部分资金源自外部融资,公司需投入部分自有资金,或将对阶段性资金安排形成一定占用。
02财务分析
据官网介绍,侨银股份成立于2001年,是中国第一家A股上市的城乡公用事业服务企业,中国城市管理服务行业领军企业。
侨银股份业务遍及全国27个省,100多个城市,服务“创文”“创卫”城市75个。
从股权结构看,侨银股份的控股股东及实际控制人为刘少云、郭倍华和韩丹,通过直接及间接方式合计控制公司61.39%的股份。
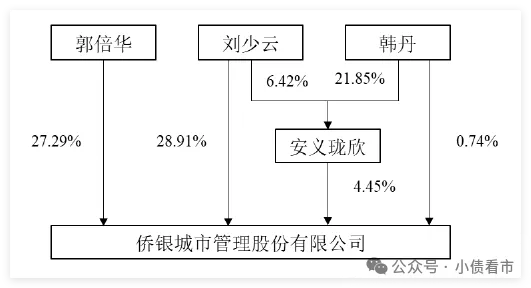
股权结构图
侨银股份从事城乡环卫保洁、生活垃圾处置等环境卫生管理业务,客户主要为政府类客户,业务回款受地方化债政策及财政预算安排影响较大。
近年来,外部下游区域财政承压、行业应收账款高企,侨银股份逐步退出低效益、高回款风险存量项目,业务结构优化过程中本期营收及毛利规模同比下降。
2026年前三季度,侨银股份实现营业总收入24.82亿元,同比下降10.25%;归母净利润7912.4万元,同比下降47.31%。
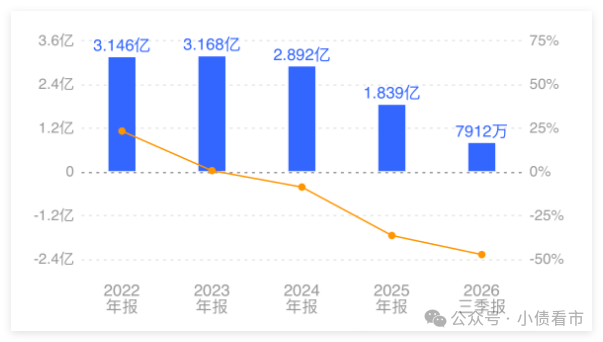
归母净利润
截至最新报告期,侨银股份总资产有82.54亿元,总负债53.6亿元,净资产有28.94亿元,资产负债率达64.94%。
《小债看市》分析债务结构发现,侨银股份主要以流动负债为主,占总债务的67%。
截至2026年9月末,侨银股份流动负债有35.91亿元,主要为短期借款,其一年内到期的短期债务合计有21.45亿元。
相较于短债规模,侨银股份的流动性异常紧张,其账上货币资金仅有2.24亿元,与短债间形成巨大资金缺口,公司存在较大短债偿债压力。
财务弹性方面,截至2026年3月末,侨银股份的银行授信总额有44.94亿元,其中未使用授信额度有16.81亿元,公司备用资金一般。
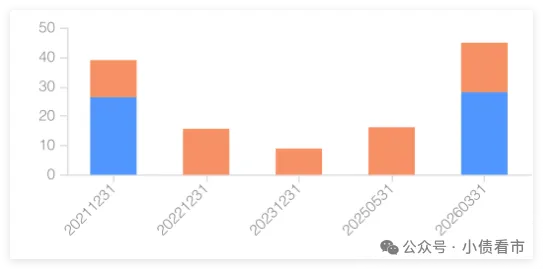
银行授信
此外,侨银股份还有非流动负债17.69亿元,主要为长期借款,其长期有息负债合计有11.59亿元。
整体来看,侨银股份有息负债总规模有33.04亿元,主要以短期有息负债为主,带息债务比为62%。
有息负债占比较高,2025年和2026年前三季度侨银股份的财务费用分别为2.02亿和1.59亿元,对公司盈利空间形成较大侵蚀。
从融资渠道看,作为上市公司,侨银股份除了股权融资外,还通过租赁、应收账款、债券以及股权质押等方式融资。
目前,侨银股份的控股股东及实际控制人刘少云和郭倍华分别质押5733万股和4736万股公司股份,分别占所持股份的48.52%和45.76%。
现金流方面,侨银股份的筹资性现金流持续净流出,公司存在一定再融资压力。
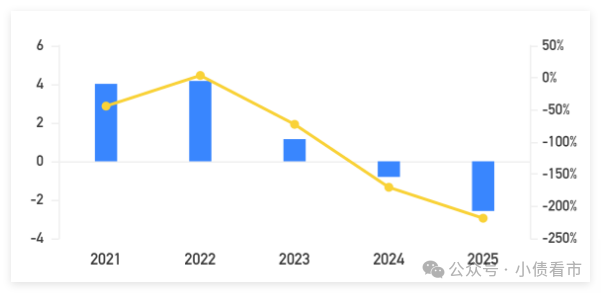
筹资性现金流
资产质量方面,侨银股份应收账款高达24.14亿元,基本为应收政府类客户的款项,2025年应收款项计提坏账准备4.88亿元。
总得来看,侨银股份业绩承压,应收款项规模较大且周转天数有所延长;短期债务规模较大,账面现金类资产对短期债务覆盖不足,流动性管理压力凸显。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!