-

连接人,信息和资产
睿博恩在近期关于青岛核心商圈存量资产的系列诊断中,反复触及一个操作层面的卡点:改造投入从哪里来,退出通道在哪里。
作者:李坤泽
来源:睿博恩重生笔记
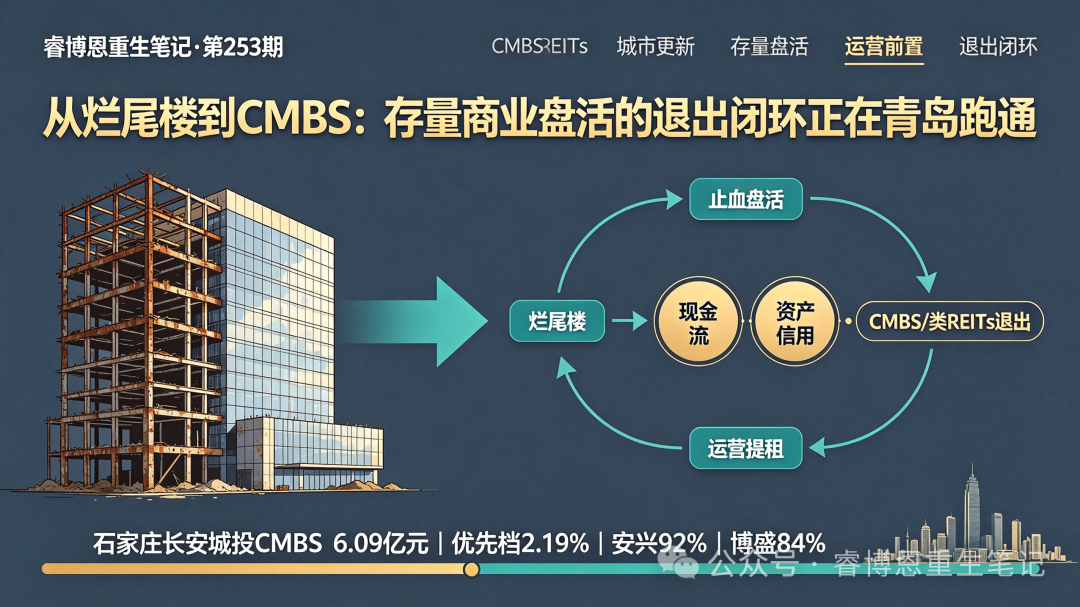
睿博恩在近期关于青岛核心商圈存量资产的系列诊断中,反复触及一个操作层面的卡点:改造投入从哪里来,退出通道在哪里。
运营层面的案例已经证明,动线修补、业态重构、主题化运营能够带来客流和现金流的改善。但对于睿博恩所面对的困境商业资产而言,改造需要钱,而钱的背后需要一条可预期的退出路径。过去这条路是“改造—运营—出售”,周期长、买家窄、流动性差。2026年,一条新的路径正在变得清晰:先用运营把现金流做出来,再用CMBS或类REITs把未来的租金收益一次性折现,完成退出或再投资。石家庄长安城投的安兴城市广场CMBS,提供了一个从“烂尾楼”到“资产证券化”的完整闭环样本。
长安城投:两栋烂尾楼变成6.09亿元CMBS
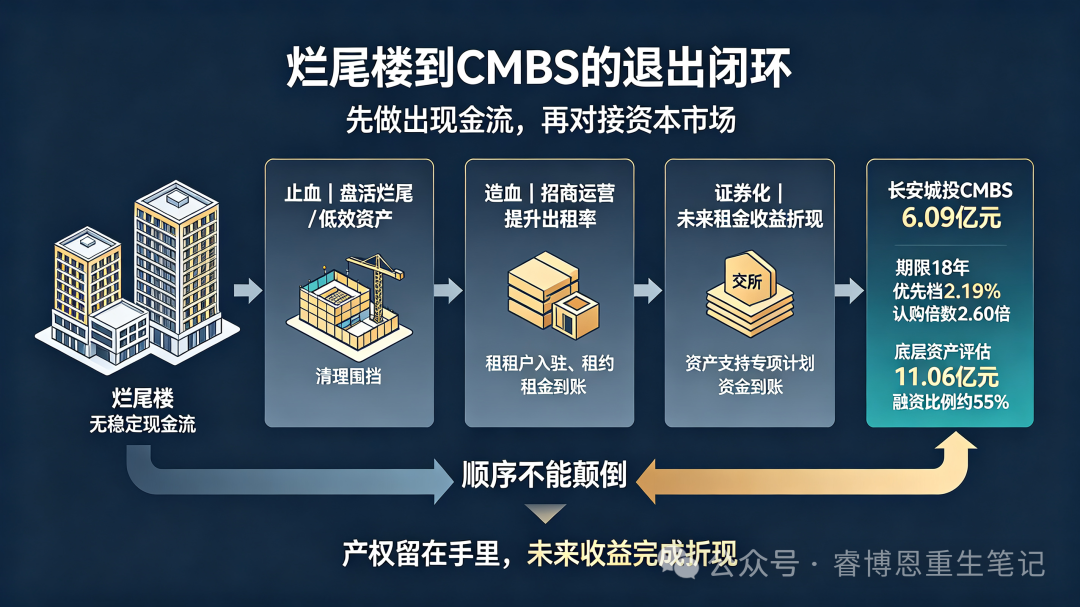
2026年8月24日,石家庄长安兴安第一期资产支持专项计划(城市更新)在上交所成功定价,发行规模6.09亿元,期限18年,优先档票面利率2.19%,市场认购倍数2.60倍,创下河北省同类型担保增信项目融资成本新低。这笔CMBS的底层资产是安兴城市广场和博盛广场两处自持写字楼。关键的事实是:这两栋楼原本是烂尾楼整治项目,长安区属国企通过盘活改造,先把历史遗留问题解决掉,再把运营做起来,据发行材料披露,安兴城市广场出租率达到92%,博盛广场达到84%,然后用稳定的租金现金流作为底层资产,发行了这笔CMBS。房产产权不需要出售,也不需要抵押,仅以未来租金收益作为还本付息来源。募集资金用于城市更新改造、基础设施提质升级和片区产业培育。这是长安区区属国有企业首次登陆公开资本市场开展直接融资。省级担保机构的信用增信叠加城市更新政策红利,把票面利率压到了2.19%,而底层资产的评估总价是11.06亿元,融资比例约55%。睿博恩判断: 这笔交易的核心价值,不在于6.09亿元的融资规模,而在于它把“烂尾楼—运营提升—证券化退出”的链条完整地走了一遍。烂尾楼本身不产生现金流,无法证券化;但经过改造和招商,把出租率做到92%和84%之后,同一组物理资产就从“银行的麻烦”变成了“资本市场的合格底层资产”。长安城投做的不是“把楼卖掉”,而是把楼的未来收益卖掉,产权仍然留在自己手里。对于睿博恩在青岛面对的困境商业资产,这个顺序是直接可参照的:先止血(盘活烂尾/低效资产),再造血(招商运营把出租率和租金做起来),然后才具备证券化的资格。 顺序不能颠倒:没有运营改善的证券化,底层现金流不成立,发行端也不会买单。
三个同类样本:利率分层背后资产质量定价
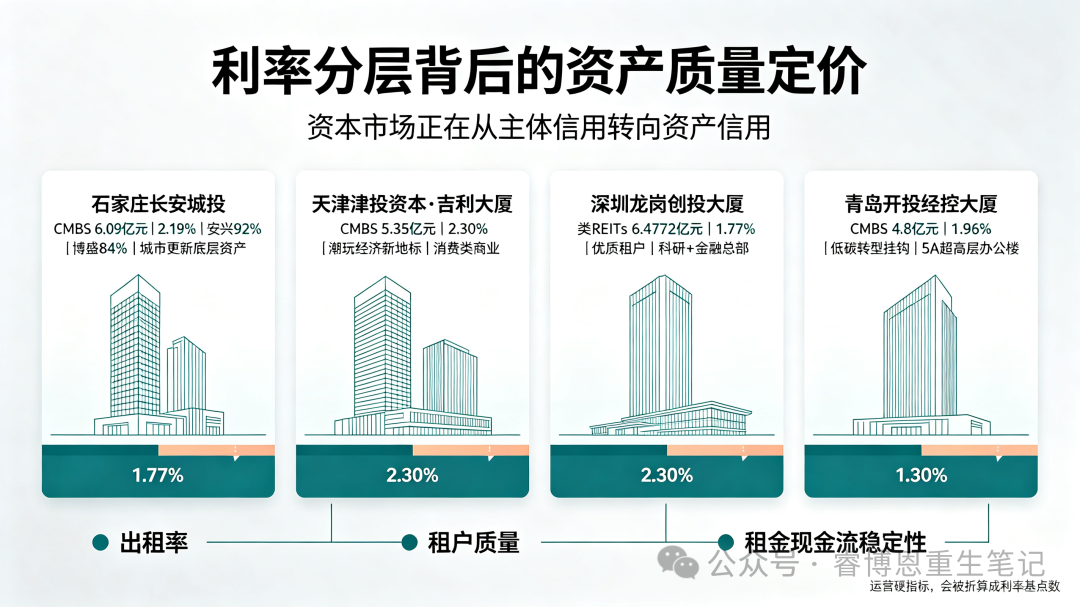
长安城投不是孤例。2026年,国企存量商业资产的证券化正在从“个案”变成“工具”,而且利率分层清晰地反映了资本市场对资产质量和运营能力的定价。天津津投资本·吉利大厦CMBS。 发行规模5.35亿元,期限18年,票面利率2.30%,创天津地区消费类商业不动产CMBS融资利率新低。吉利大厦的定位不是传统写字楼,而是“潮玩经济”新地标,底层资产是消费类商业物业,现金流的稳定性和成长性构成了定价基础。深圳龙岗城投·龙岗创投大厦类REITs。 发行规模6.4772亿元,优先级票面利率低至1.77%,创全国同类型类REITs发行利率新低,全场认购倍数3.15倍。底层资产位于大运深港国际科教城核心区,定位“科研+金融”总部基地,2018年投入运营,入驻租户优质、现金流基础扎实。1.77%的利率水平,已经逼近国债收益率区间,说明资本市场对这类“运营成熟、租户优质、区位核心”的产业办公资产给予了极高的信用定价。
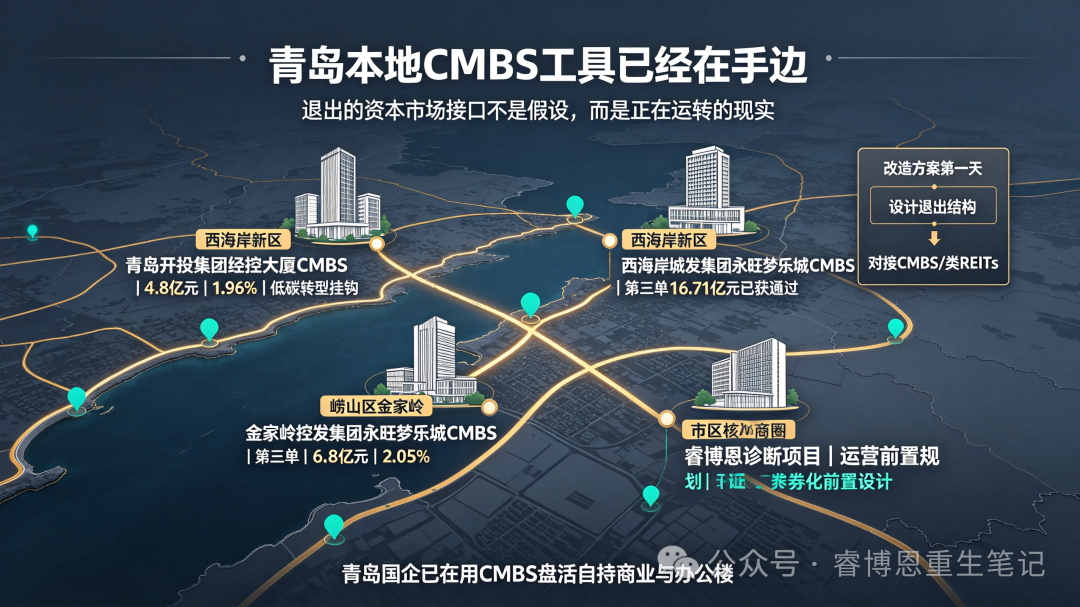
青岛本地:工具已经在手边。 青岛开投集团经控大厦CMBS于2026年10月发行,规模4.8亿元,期限18年,优先级票面利率1.96%,系山东省内首笔低碳转型挂钩CMBS,底层资产是西海岸新区唐岛湾核心区的国际5A级超高层办公楼,已有中信证券、极视角科技、中外运齐鲁物流等30余家单位入驻。更早之前,西海岸城发集团永旺梦乐城CMBS已经发行过两单,第三单规模16.71亿元于2026年10月获通过;金家岭控股集团CMBS于2026年7月发行,规模6.8亿元,利率2.05%。青岛的国企已经在用CMBS这个工具盘活自持商业和办公楼,睿博恩在青岛介入困境商业资产时,退出的“资本市场接口”不是假设,是已经在运转的现实。睿博恩判断: 这四个案例放在一起,揭示了一个比“利率高低”更重要的信息:证券化市场的定价逻辑,正在从“主体信用”转向“资产信用” 。过去,城投发债看的是政府的信用背书;现在,CMBS和类REITs看的是底层物业的出租率、租户质量、租金现金流、运营方的持续管理能力。长安城投的两栋楼出租率92%和84%,龙岗创投大厦的优质租户结构,经控大厦的5A级定位:这些“运营层面的硬指标”直接决定了融资成本和发行成败。这对睿博恩的启示是:在困境资产的改造阶段,出租率和租金现金流的修复,不仅是经营目标,更是未来证券化融资的“定价锚”。运营做得好不好,最终会在资本市场上被精确地折算成利率的基点数。
政策信号:CMBS被明确鼓励,城市更新被纳入REITs通道
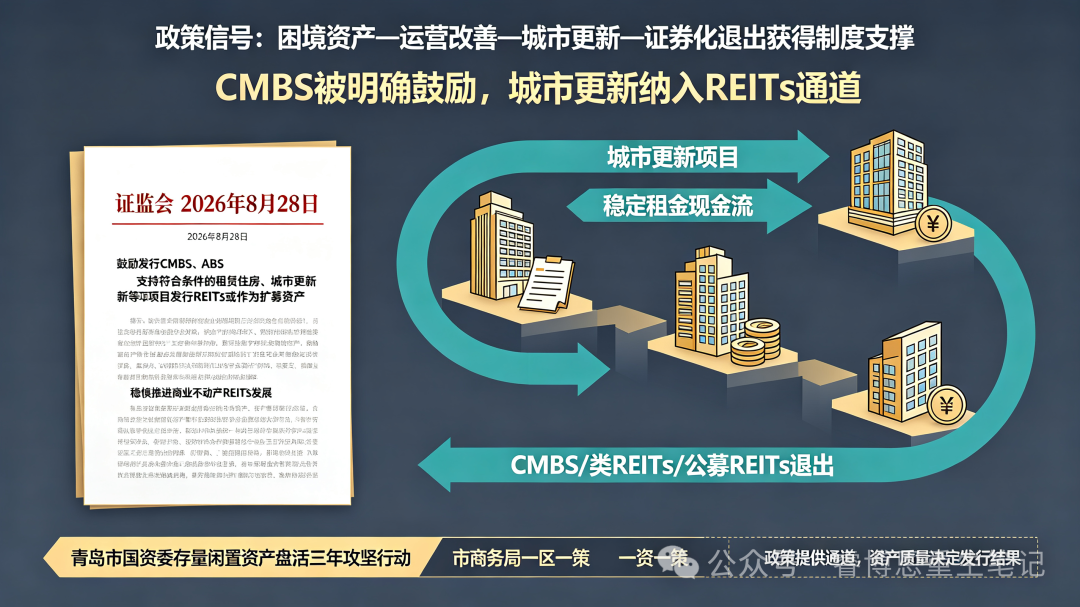
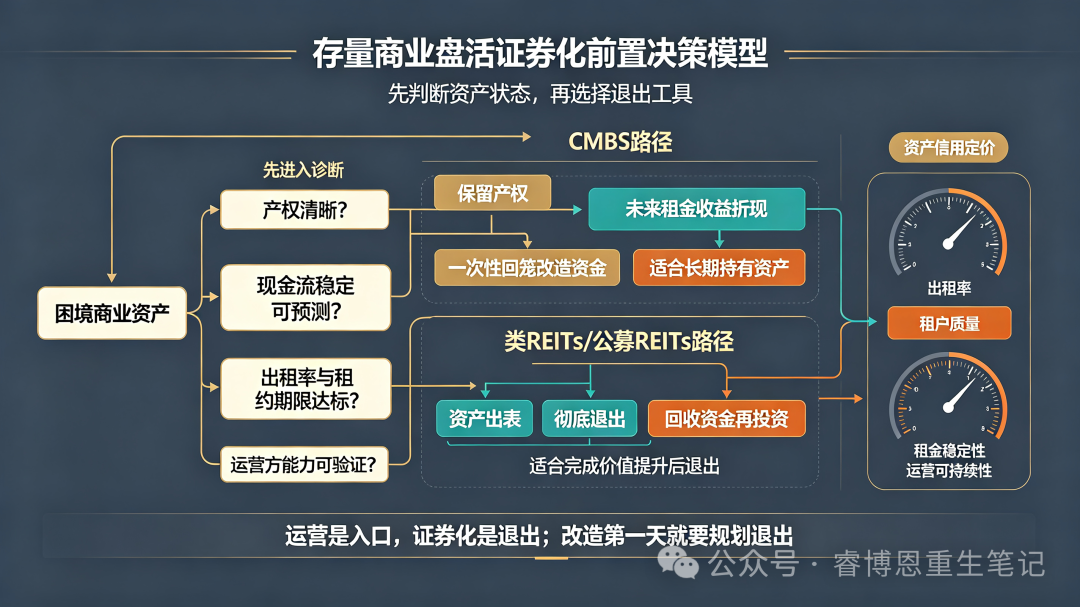
2026年8月28日,证监会发布《关于资本市场支持构建房地产发展新模式的意见》,明确提出 “鼓励发行商业地产抵押贷款支持证券(CMBS)、不动产资产支持证券(ABS)” ,同时 “支持依托符合条件的租赁住房、城市更新等项目发行不动产投资信托基金(REITs)或作为REITs扩募资产,稳慎推进商业不动产REITs发展” 。这份文件的表述有一个关键变化:城市更新项目被正式纳入REITs的底层资产范围。过去,城市更新更多依赖财政资金和银行贷款;现在,政策明确支持城市更新项目通过REITs或CMBS在资本市场融资。长安城投的CMBS之所以能以“城市更新”为主题发行并获得政策红利,前提正是这个制度通道的打开。而“鼓励发行CMBS”的表述,意味着这条路径不是试点性质的个案审批,而是被监管层明确认可的工具方向。睿博恩判断: 政策信号对睿博恩在青岛的操作意义,不在于“又多了一个融资工具”,而在于 “困境资产—运营改善—城市更新—证券化退出”这条链条获得了制度层面的完整支撑。睿博恩介入的青岛核心地段商业资产,如果能够被纳入城市更新的政策框架(青岛市已有“一区一策”“一资一策”的存量盘活机制),那么在改造阶段就可以同步规划证券化退出的结构:哪些资产适合CMBS(保留产权、用租金现金流融资),哪些适合类REITs或公募REITs(实现真正的资产出表),哪些需要先通过司法程序完成产权清理再进入证券化通道。退出路径的设计,应该在改造方案的第一天就嵌入,而不是等到运营成熟后再去找钱。
AMC的角色从买债权到养资产、做退出
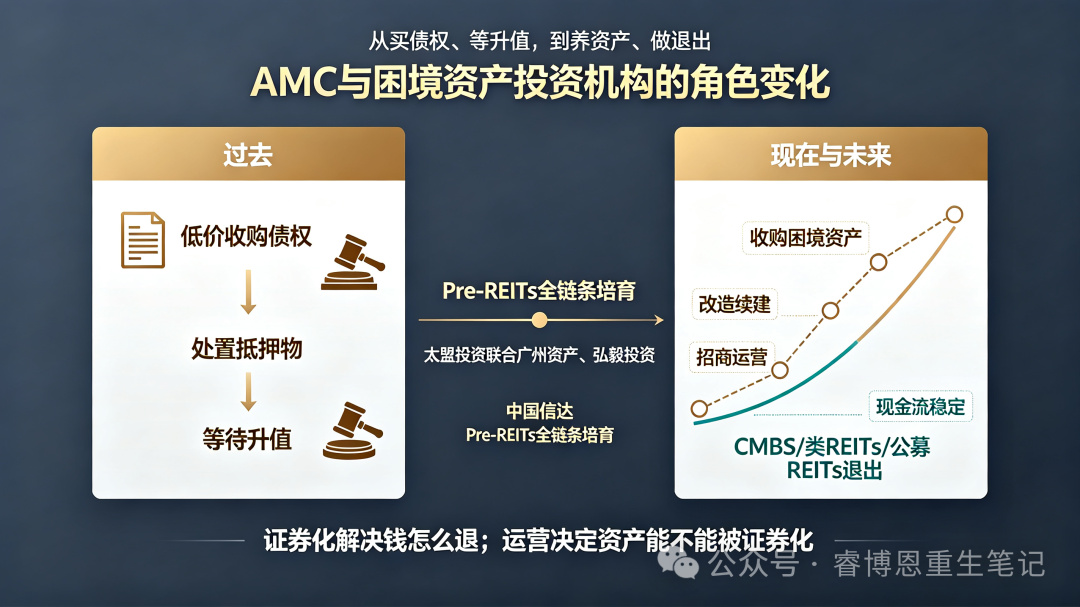
证券化通道的成熟,正在改变AMC和困境资产投资机构的商业模式。过去,AMC的核心能力是“低价收购债权、等待资产升值或处置抵押物”;现在,一条更长的链条正在成为主流:收购困境资产或债权→改造续建→招商运营→现金流稳定→CMBS/类REITs/公募REITs退出。太盟投资联合广州资产、弘毅投资成立的近30亿元基金,打法就是这条闭环链条:收购、修复、运营、退出。中国信达的实操案例中,“Pre-REITs全链条培育”被归纳为五种盘活模式之一:先用Pre-REITs基金孵化资产,待运营成熟后通过公募REITs退出。2026年8月房地产新政进一步明确,项目可以通过“债务重组、续建盘活、信托受托管理及CMBS、ABS、REITs等工具提高回收率、缩短处置周期”。睿博恩判断: 这对睿博恩的定位有直接含义。睿博恩不是AMC,不持有金融牌照,但睿博恩在困境资产处置中的核心能力:识别隐性资产价值、设计交易结构、协调各方利益,恰恰是这条“收购—修复—运营—退出”链条中最需要的“架构能力”。证券化工具解决的是“钱怎么退”的问题,但“资产能不能被做到可证券化的状态”,取决于运营改善和现金流修复,而后者才是睿博恩真正创造价值的地方。 长安城投的CMBS之所以能发出来,前提是它先把两栋烂尾楼的出租率做到了92%和84%;睿博恩在青岛的项目,同样需要先把“可证券化的底层资产”做出来,资本市场的钱才会跟进来。
睿博恩思考:青岛困境商业资产的“证券化前置”操作框架
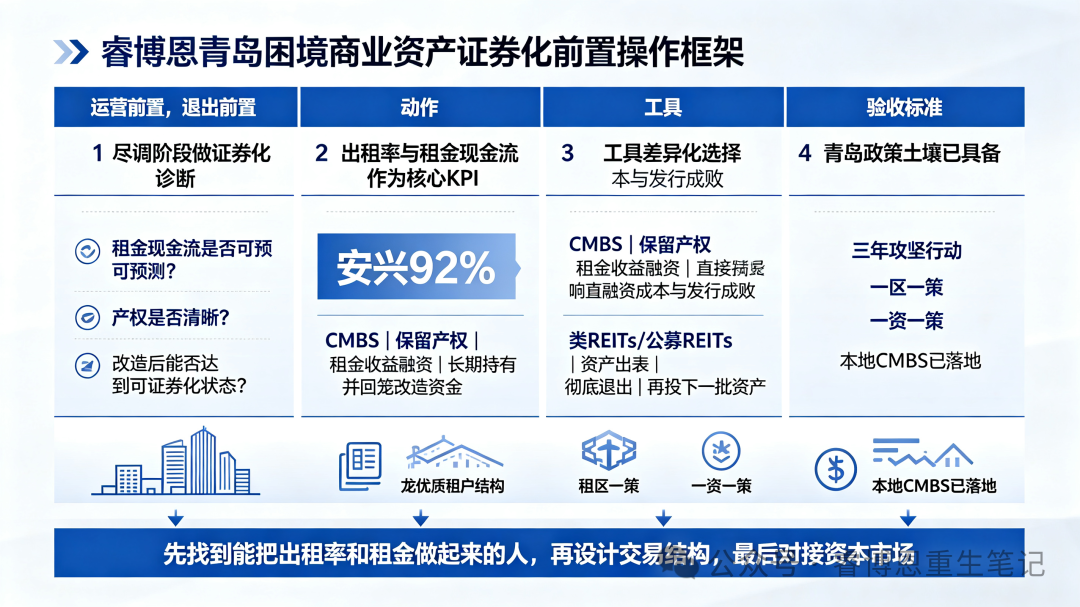
把长安城投、津投、龙岗和青岛本地案例的启示收拢到睿博恩在青岛的实际场景,形成四条可操作的判断。第一,在尽调阶段就做“证券化可行性诊断”,而不是等改造完成后再找融资。 诊断的核心问题不是“这个楼值多少钱”,而是:这个资产的租金现金流是否具备可证券化的基础(出租率、租户结构、租约期限、租金水平是否稳定可预测)?产权是否清晰到可以作为底层资产?如果当前不满足,改造和招商需要做到什么程度才能满足? 长安城投的经验说明,烂尾楼本身不是障碍,障碍是“没有现金流”。改造和运营的目标,就是把资产从“不可证券化”推到“可证券化”。这个目标应该在尽调报告中就明确写出来,作为改造方案的验收标准之一。第二,把“出租率”和“租金现金流”作为改造阶段的核心KPI,而不是把“改造完成”当作终点。 证券化市场的定价逻辑是资产信用,资产信用的核心是现金流。安兴城市广场92%的出租率、龙岗创投大厦的优质租户结构,直接决定了2.19%和1.77%的融资成本。睿博恩在青岛的项目,如果改造完成后出租率停留在60%—70%,现金流不稳定,CMBS和类REITs的发行端就不会给出有竞争力的定价。改造预算的分配,应该优先投向能够直接提升出租率和租金水平的动作(动线打通、首层业态重构、主力店引入),而不是全面铺开的外立面翻新。第三,CMBS和类REITs是两种不同的退出工具,选择取决于资产的属性与睿博恩的目标。 CMBS保留产权,用未来租金收益融资,适合“睿博恩或合作方希望长期持有资产、但需要一次性回笼改造资金”的场景;类REITs和公募REITs实现资产出表,适合“完成价值提升后希望彻底退出、把资金投向下一批资产”的场景。青岛本地的CMBS工具已经成熟(经控大厦、永旺梦乐城、金家岭),公募REITs的通道也在持续扩容。睿博恩在项目介入时,需要根据每个资产的产权结构、债务状况和合作方的持有意愿,在改造方案中同步设计“CMBS融资+类REITs退出”的分层结构,而不是把所有资产推向同一种工具。第四,青岛的政策土壤已经具备,缺的是“把运营做出来”的资产。 青岛市国资委的存量闲置资产盘活三年攻坚行动、市商务局的“一区一策”、以及青岛国企已经在跑的CMBS案例,共同构成了一个可操作的属地框架。睿博恩的优势不在于持有资产或提供资金,而在于把困境资产从“不可运营、不可证券化”的状态,推到“运营改善、现金流可预测、资本市场愿意定价”的状态。长安城投的CMBS不是由金融机构凭空设计出来的,它的起点是两栋烂尾楼被重新盘活、出租率被做到92%和84%。证券化是退出,运营是入口。睿博恩在青岛的商业项目盘活,应该把“运营前置”作为第一原则:先找到能把出租率和租金做起来的人,再设计交易结构,最后才是对接资本市场。
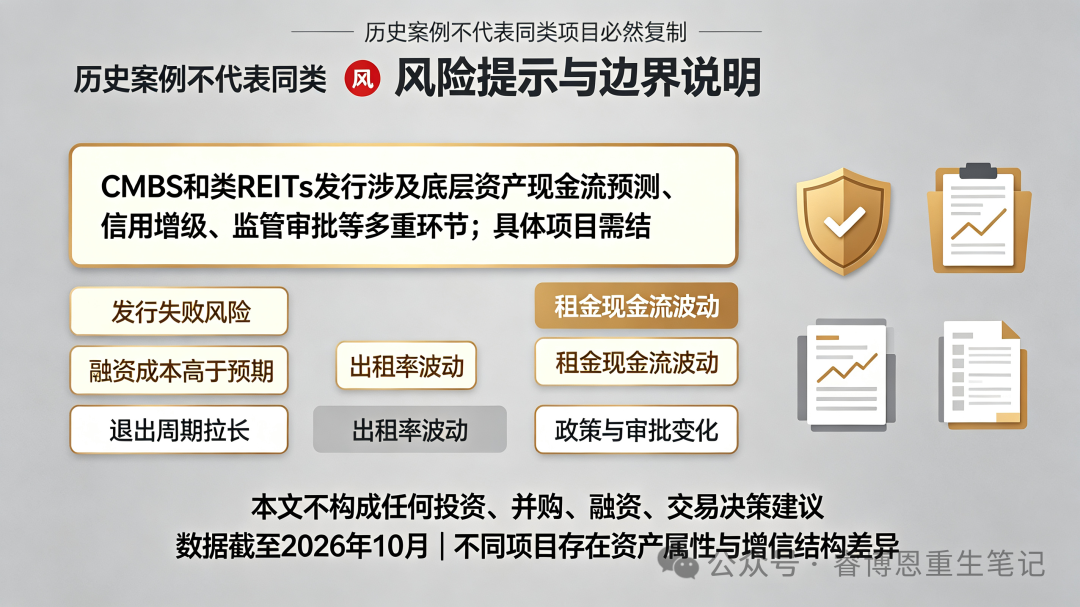
风险提示: 本文基于证监会《关于资本市场支持构建房地产发展新模式的意见》(2026年8月28日)、石家庄长安兴安第一期资产支持专项计划发行材料、天津津投资本吉利大厦CMBS公开信息、深圳龙岗创投大厦类REITs公开信息、青岛开投集团经控大厦CMBS公开信息、青岛西海岸城发集团及金家岭控股集团CMBS公开信息、AMC行业公开研究及睿博恩实地走访整理,数据截至2026年10月。文中涉及的所有项目均为行业观察与案例研究展示,不构成任何投资建议。CMBS和类REITs的发行涉及底层资产现金流预测、信用增级、监管审批等多重环节,具体项目的证券化可行性需结合专业尽调和属地政策另行论证。各项目发行利率、出租率数据为公开披露口径,不同项目之间存在资产属性和增信结构的差异,读者应结合多源信息独立判断。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!