-

连接人,信息和资产
遗憾的是,昔日的空调大王,最终倒在高筑的债台下。
作者:Osyth
来源:资产界
又一个巨头倒下了!
“好空调,志高造”,成龙代言的这句广告词,曾让志高空调火遍全国。
创始人李兴浩从卖冰棍起步,用30年把志高做成百亿营收的空调企业。
巅峰时,志高与格力、美的同台竞技,并称“空调行业四小龙”,李兴浩一度成为佛山首富,甚至公开叫板格力,喊出“三年超海尔、五年做行业老大”。
遗憾的是,昔日的空调大王,最终倒在高筑的债台下。
01
一代空调大王凉透了
近日,佛山市南海区人民法院裁定受理广东志高空调有限公司破产清算一案。
申请人是上海栎钐企业管理有限公司。
法院指定君合律师事务所上海分所、佛山市至顺企业清算服务有限公司担任管理人。
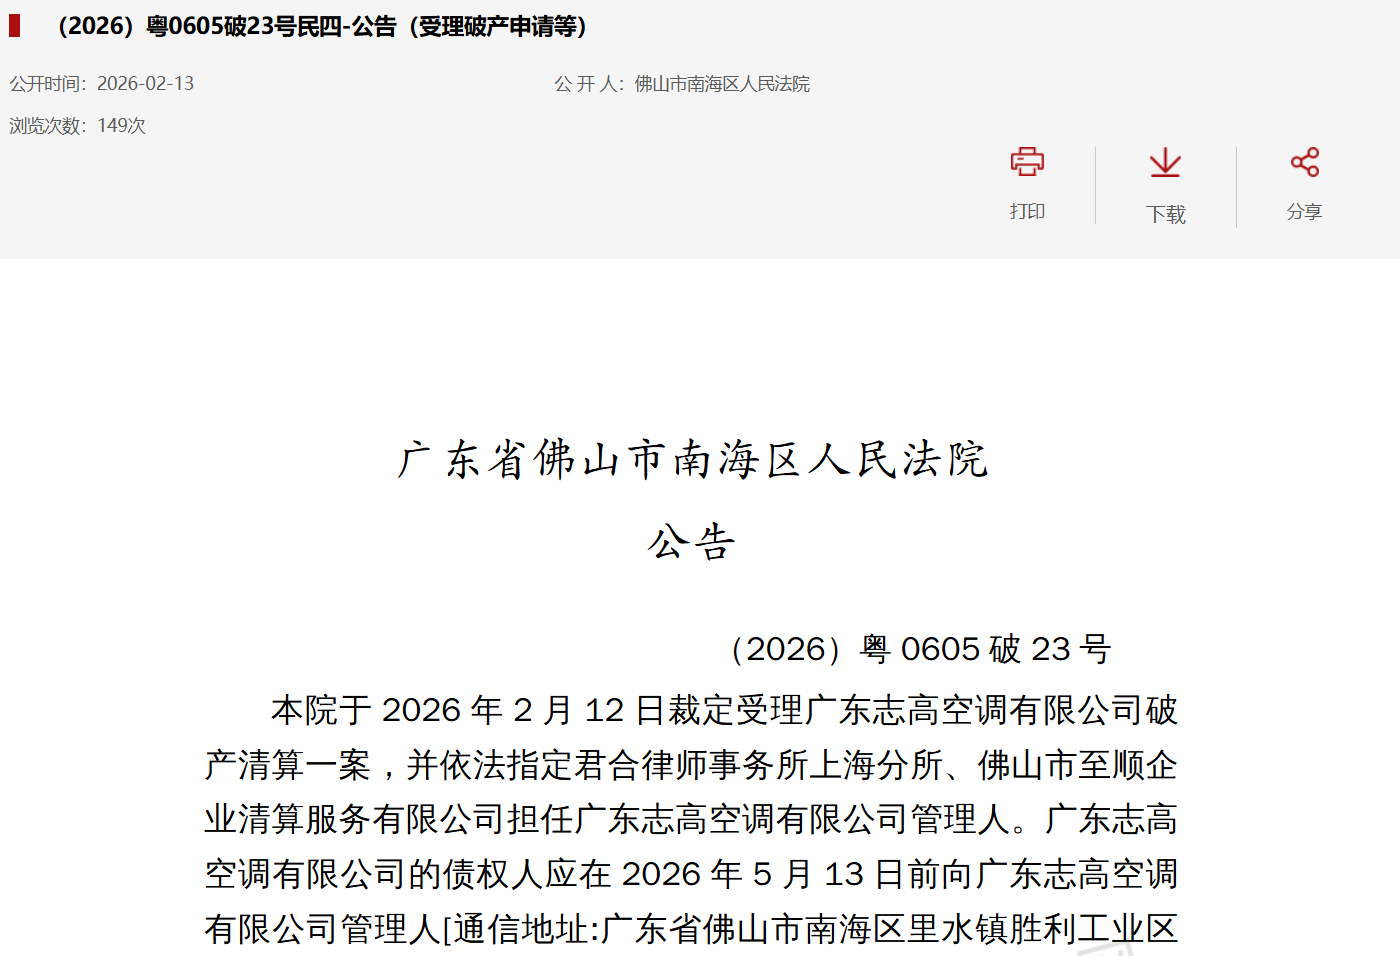
破产清算和重整不同:重整是引入投资人、保留公司主体继续经营;清算则是把公司剩余资产逐一变卖,按法定顺序偿还债权人,公司主体最终注销。
截至5月13日债权申报截止,共有214家债权人完成登记。
5月28日,第一次债权人会议在南海法院召开。
6月1日,管理人公示职工债权27户,合计235.48万元。
债务方面,志高空调自报负债约32亿元,另有30多亿元未执行到位的司法标的,广东境内未执结案件超过100件,均已终本。
债务缺口合计超过62亿元。
资产方面,管理人接管后梳理出的主要资产为佛山里水镇3处不动产,合计8.23万平方米,以及690枚商标、271项专利。
按工业用地价格估算,不动产价值约2.5亿元;商标和专利乐观估计不超过3亿元。
两项合计,可处置资产约5.5亿元。
5.5亿元资产对应62亿元债务缺口,普通债权的清偿率预计在个位数,甚至可能低于1%。
也就是说,债权人每100元债权,最终能拿回的钱可能不到1元。
这里插播一条课程资讯:
报名「资产界・郑州不良资产处置与执行实战班」,10月31日-11月1日,我们将带着50名同学,开启2天不良资产处置与执行高阶实训。
直面资深投资人、执行律师、房抵贷操盘手,对话隐匿财产反制、追加股东责任、抵押房产变现全流程,打通「线索→证据→控制→变现→施压」五步闭环。
还会学习拒执罪运用、调查令实操、流拍应对等硬核打法,链接全国不良资产圈同行,找准专属的清收回款路径。
扫码咨询报名
02
挖走成龙,叫板董明珠空调旧王走下神坛
志高空调的崛起,踩中的是一个增量市场的时代节拍。
在这一背景下,志高主要依靠两条路径做大规模。
一是以价换量,卡位下沉市场。
志高的定价通常比格力、美的同档产品低10%—20%。
在空调尚未全面普及的年代,这一定价策略迅速撬开了三四线市场。
这一操作本质上是用利润空间换取规模,在增量阶段极为有效。
此外,还打出“终身免费维修”口号,靠着人海网络铺货和极致性价比的低价策略,迅速撕开市场缺口。
国内放量的同时,志高把低价策略延伸到中东、非洲、南美等新兴市场,份额一度超过15%,出口成为另一条规模线。
二是吃透政策红利,绑定经销商渠道。
2009年起,家电下乡、以旧换新、节能惠民等政策在全国落地,农村市场成为志高销售增长的主要动力之一。
同时,志高采取激进的经销商政策,与核心渠道深度绑定,把销售网络快速铺向全国。
低价定位、政策红利和出口扩张共同推高了志高的规模。
2007至2008年,志高的市场份额超越海尔,位列国内空调行业第四,与格力、美的、海信并称“四小龙”。
2009年7月,志高控股在港交所主板上市;2010年营收突破100亿元,海外占比39.2%。
那是志高离一线品牌最近的时候,也是“空调大王”这个称呼在市场上叫得最响的时候。
然而,高光没有持续太久。
2011年,志高上市后首亏1.44亿元,是当年头部空调品牌中唯一亏损的企业。
此后亏损未能扭转,2015年扩大到6.9亿元。
2017年,志高营收一度回升至107.37亿元的历史峰值,但盈利并未恢复,收入规模没有转化为利润。
到2019年,营收降至33.97亿元,亏损14.08亿元,经营全面恶化。
2020年5月,志高控股停牌;2022年4月从港交所摘牌,融资渠道随之关闭,为后续债务危机埋下伏笔。
亏损背后,产品、投资和治理层面的问题逐步显现。
其一,低价策略反噬,研发长期投入不足。
长期以价换量压薄了利润,企业缺乏资金反哺研发。
2012—2018年,志高研发费用率常年不足1%—2%,而同期格力、美的研发占比均在 3.6% 以上。
当行业主力转向变频技术、自清洁和智能控制时,志高的产品仍大量停留在定频空调上,能效比落后行业主流。
低价曾经是它撬开市场的武器,后来变成了无力升级的枷锁。
其二,主业失血时盲目跨界,抽干了现金流。
在主业利润微薄甚至亏损的阶段,志高将资源投向房地产、金融投资、智能家居、传媒、教育等非核心领域,甚至还提出要去造新能源汽车,但跨界投资未达预期,消耗了企业本已紧张的流动性。
主业缺乏持续投入,跨界又未能形成第二增长点,财务压力在两条线上同时累积。
其三,渠道变革严重滞后,错过电商红利。
2015—2020年是空调线上渠道爆发期,线上销量占比从不足15%猛增至50%以上,美的、格力等头部企业大力布局电商和直播,而志高的渠道体系长期以传统线下经销商为重心,对线上增长的响应迟缓。
当流量和年轻消费者向线上迁移时,志高的渠道优势反而变成了路径依赖。
其四,创始人风险传导至企业信用。
李兴浩在经营上敢冲敢赌,在公开场合同样高调。
2005年,志高从格力挖走技术高管郑祖义,李兴浩与董明珠此后多次公开交锋。
据公开报道,董明珠曾称“志高用的人,都是格力不要的人”,李兴浩则回应“董明珠不是神,只是会营销”。
志高还从格力手中抢下成龙代言,沿用“好空调,志高造”的广告句式,这句广告词后来成为一代消费者的记忆。
这些交锋在营销上带来了声量,但也让志高长期处在与头部企业正面叫板的位置,一旦经营承压,缺乏回旋空间。
到2025年,志高旧主体国内线上市场份额仅0.2%,线下0.03%,全年出货不足50万台,几乎从市场消失。
随着破产清算程序不断推进,这家曾跻身头部的老牌空调企业,终究还是要告别江湖。
03
佛山首富一夜归零
志高走到清算这一步,绕不开创始人李兴浩。
李兴浩的起点在广东南海的农村,1964年出生,18岁前一直务农。
1982年,他开始走街串巷卖冰棍,3分钱一根批发,4分5零售,一天赚一块五毛钱。
卖冰棍时,他发现工厂擦拭机器需要布碎,用攒下的几百块钱收购布碎加工,再转卖给当地机器厂,靠这笔钱办起了第一家服装厂。
1989年,因为自己酒楼里的空调维修一次要花1000元,他干脆开了空调维修店,一年后扩展成拥有280名维修工的制冷维修中心。
1993年,29岁的李兴浩与台商各出资600万元合资建厂,持股51%,1994年“志高”品牌诞生。
创业初期撞上价格战,志高推出定价2980元的“中国最便宜分体式空调”,靠压低采购价、扩大采购量撑过了第一轮竞争。
2009年7月,志高控股在港交所上市,李兴浩身家约18亿港元,进入福布斯中国富豪榜前300名。
2010年,他一度被媒体称为“佛山首富”,当选广东省十大经济风云人物、全国优秀乡镇企业家,这也是他个人声望的高点。
但个人声望的高点,并未延续到企业经营上。
2015年,志高亏损扩大,李兴浩在当年8月宣布回归一线“救火”。
但企业的经营颓势未能扭转,他个人的风险却在此时集中爆发。
2020年,李兴浩因欠款3960万元被列入失信被执行人名单,被限制高消费。
他此前投资并担任董事长的深装总方面报案,指其在任期间挪用约4亿元资金给5家志高供应商。
2023年,李兴浩被公安机关控制。
个人信用崩塌迅速传导至企业。
银行抽贷、压贷,供应商信心动摇,志高原已紧绷的现金流进一步恶化。
2026年2月,广东志高空调有限公司进入破产清算,志高空调三十余年的沉浮故事,似乎已经结束了。
但旧主体的退出,与品牌的延续几乎在同一时间线上并行。
2021年,在地方政府推动下,志高已完成核心业务重组剥离,品牌、研发、生产、销售和售后服务的核心资产由新主体广东省志高格物科技有限公司承接。
换言之,“志高”品牌仍在,但已与李兴浩无关。
郑州・不良资产处置与执行实战班
官司赢了,钱却迟迟收不回来?查控反馈没有财产,公司已经停止经营,抵押房产挂上拍卖平台也无人出价……
资产界联合次贝学苑打造《不良资产处置与执行实战班》,聚焦财产线索查找、执行主体扩大、抵押资产变现三条主线,覆盖老赖画像识别、隐匿转移财产反制、调查令运用、拒执罪施压、股东出资追责、房抵贷处置全流程,助力学员建立从发现线索到制定清收方案的实战思路。
时间:10月31日-11月1日(周六、日)
地点:郑州
对象:银行、消金、小贷等机构资产保全与贷后人员;AMC及不良资产投资人;执行律师;房抵贷处置团队等
费用:3800元/人,3人及以上3500元/人
咨询 / 报名:Eva
微信 / 电话:18529502280
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!