-

连接人,信息和资产
截至2025年底,中国连锁酒店客房总规模已达783.18万间,前10家集团市场占有率接近60%(59.38%)。
作者:李坤泽
来源:睿博恩重生笔记
但"大"不等于"强"。2026年上半年,锦江、华住、首旅如家、亚朵四大上市酒店集团合计实现营收约298亿元,归母净利润约44亿元。利润增长的来源,财报里写得很清楚:"有效控制运营成本",而不是"提升房价"。
锦江上半年营收同比增长仅4.21%,归母净利润却大增47.05%;首旅营收同比下滑2.22%,归母净利润反而增长10.98%。收入几乎不涨,利润却双位数增长:钱不是靠"多赚"来的,是靠"省"出来的。
衡量酒店经营质量的核心指标RevPAR(平均可出租客房收入),几乎原地踏步。锦江境内有限服务型酒店RevPAR同比仅增长0.46%;首旅剔除轻管理酒店后RevPAR微增0.1%,若计入轻管理口径则整体下滑约1%。规模还在扩张,赚钱却越来越靠"省"。这是国产酒店集团十强当下的真实底色。
十强全景:465万间客房占连锁市场近六成
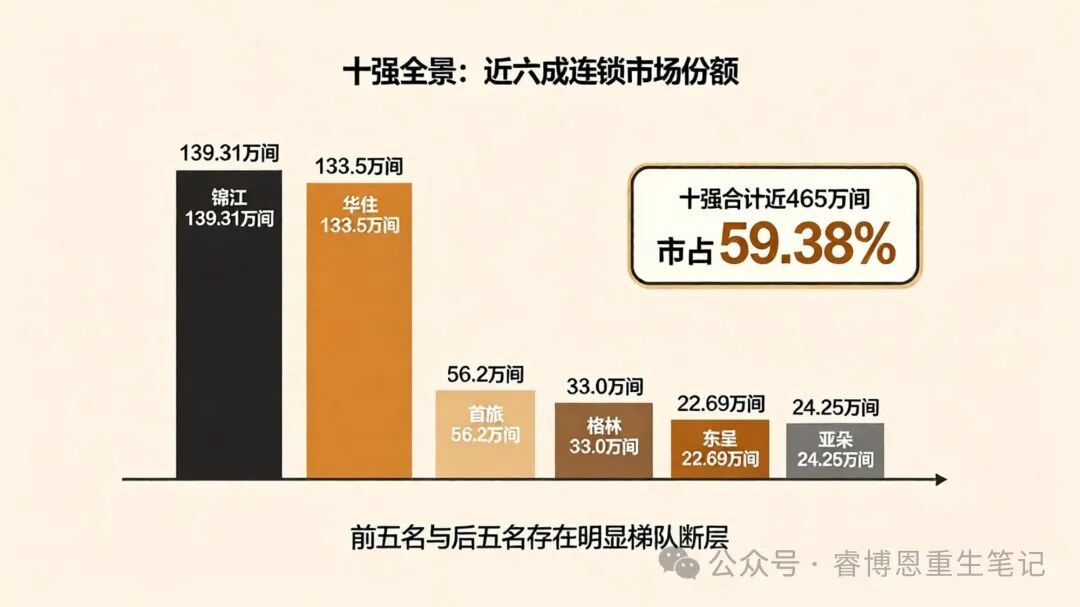
依据中国饭店协会《2026中国酒店集团及品牌发展报告》"2025年度中国前50家酒店集团规模榜单",规模前十的酒店集团依次为:锦江酒店、华住集团、首旅酒店、格林酒店集团、东呈集团、亚朵集团、艺龙酒店科技、尚美数智酒店集团、逸柏酒店集团、广州岭南国际。这十家酒店集团的客房总数近465万间,在连锁酒店市场占有率达59.38%,相比2024年度前十家的约428万间增长8.71%。
前五名与后五名之间,存在明显的梯队断层。锦江和华住两大集团的客房数量均超120万间,而第六名亚朵约24万间客房,仅为锦江的六分之一。
头部双雄:锦江与华住
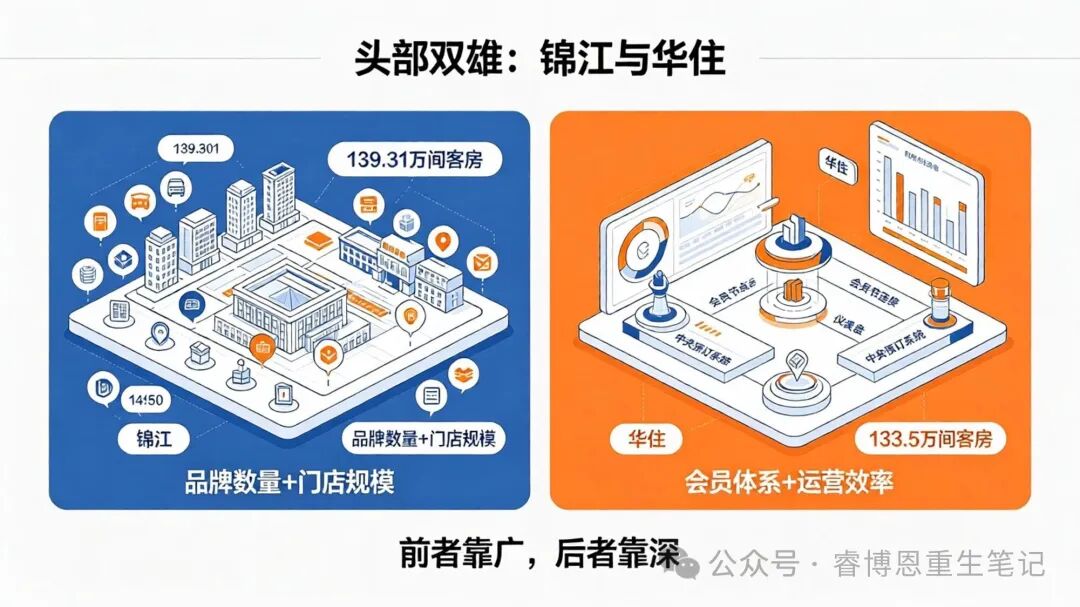
第1名 · 锦江国际:139.31万间客房,全球门店第一
总部上海,截至2026年6月30日14404家门店、139.31万间客房,签约酒店已超18400家、签约客房超173万间,会员超2.3亿。按已开业门店数计是全球门店数量最多的酒店集团;按客房数计,位居全球第二。
上半年实现营业收入68.01亿元,同比增长4.21%;归母净利润5.45亿元,同比增长47.05%;扣非净利润5.93亿元,同比增长45.16%;经营活动现金流净额21.03亿元,同比增长57.95%。品牌数量43个,加盟占比约95%:本质是一家"品牌管理和系统输出公司",而非酒店运营商。
但利润的高增长,靠的是成本端而非需求端:境内有限服务型酒店RevPAR同比仅增长0.46%。"增收靠扩张、增利靠省钱",是锦江上半年最直白的注脚。
第2名 · 华住集团:133.5万间客房,运营效率最高
总部上海,截至2026年6月30日在营13539家门店、133.5万间客房。汉庭、全季、桔子构成基本盘,向上延伸至施柏阁、花间堂、宋品。
2026年上半年,华住实现营业收入131.17亿元,同比增长11%;归母净利润23.94亿元;经调整净利润27.86亿元,同比增长31.2%。二季度酒店营业额305亿元,同比增长13.2%;营收71.21亿元,同比增长10.8%。
华住最核心的竞争力不是规模,是运营效率。会员间夜占比约73%、自有渠道订单占比约77%,中央预订系统大幅降低了对OTA的依赖。收入结构上,加盟管理(M&F)收入二季度同比增长25.2%,而租赁直营收入同比下降:华住在用"轻"换"快"。
但经营质量同样承压:二季度RevPAR为238元,同比增长1.1%;入住率79.8%,较去年同期下降1.2个百分点,已连续第六个季度同比下降。华住把全年收入增速指引从2%-6%上调至4%-8%,并推出三年25亿美元股东回报计划。
睿博恩判断:锦江的护城河是"品牌数量+门店规模",华住的护城河是"会员体系+运营效率"。前者靠"广",后者靠"深"。从估值看,华住市销率约3.3-3.5倍,锦江约1.4倍:资本市场对"运营效率"的定价,明显高于"规模数量"。
腰部四家:差异化样本
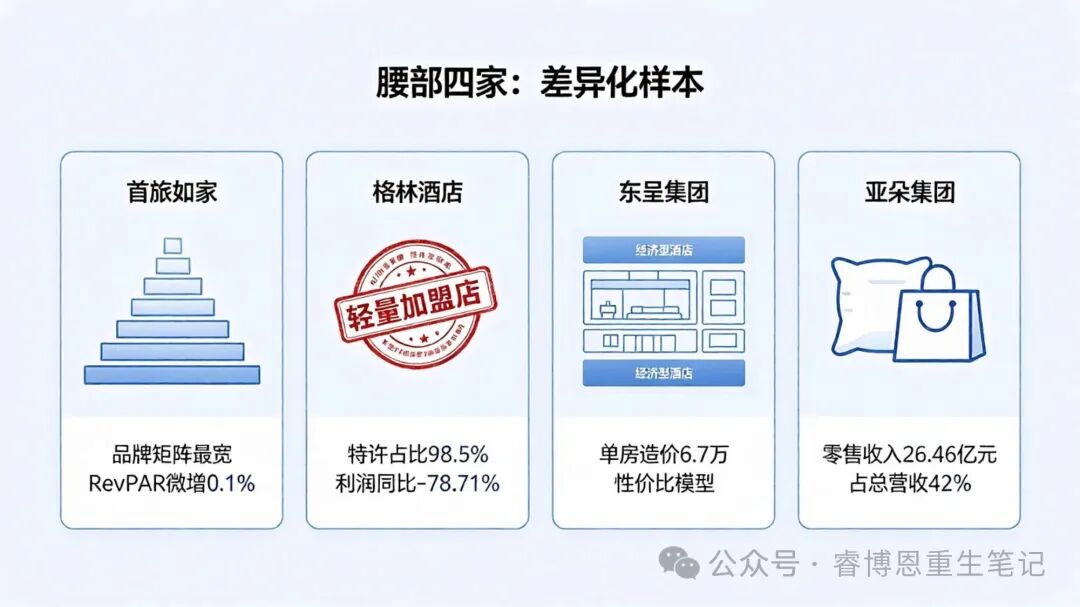
第3名 · 首旅如家:品牌矩阵最宽,经营指标疲软
总部北京,8013家门店、56.2万间客房。从如家、莫泰到如家商旅、建国饭店、诺金、安麓,品牌层次跨度最大。
2026年上半年,首旅实现营业收入35.80亿元,同比下降2.22%;归母净利润4.41亿元,同比增长10.98%;扣非净利润3.68亿元,同比增长9.64%。收入下滑、利润双位数增长,这份"剪刀差"靠的是轻资产转型和降本增效:经济型新开142家,中高端新开158家,中高端房间占比提升至42.3%。
但经营指标疲软:剔除轻管理酒店后,上半年RevPAR同比微增0.1%;若计入轻管理口径,整体RevPAR同比下滑约1%。轻管理酒店的大规模扩张,正在稀释首旅的存量经营质量。
第4名 · 格林酒店:特许占比98.5%"轻"到极致
总部上海,4615家门店、33.0万间客房,特许经营占比约98.5%,是十强中"最轻"的集团。格林豪泰是招牌。
但2026年上半年归属股东应占溢利3630万元,同比下降78.71%。极度依赖加盟的模式在行业下行期,特许经营收入的抗风险能力反而最弱:"轻资产"能放大上行,也会放大下行。
第5名 · 东呈集团:经济型"性价比之王",单房造价6.7万
总部广州,2687家门店、22.69万间客房。核心品牌城市便捷,单房造价下探至6.7万元起,显著低于同档次竞品,在经济型酒店性价比指数榜单中位列第一。宜尚酒店回本周期约3.5年。
东呈的逻辑很简单:让加盟商以最低门槛入局,用确定性的现金流回报吸引投资。这在县域和城区老店翻牌场景中,是最务实的产品模型。
第6名 · 亚朵集团:零售收入逼近主业,第二曲线最"硬"
总部上海,2175家门店、24.25万间客房。2026年上半年净收入63.02亿元,归母净利润10.11亿元,同比增长51.3%。
亚朵真正的变量不在酒店,在零售。上半年零售收入26.46亿元,同比增长59.5%,占总营收的42%;加盟酒店业务收入32.93亿元,两者差距已缩小至约6.5亿元。深睡枕Pro系列累计销量超过1200万只,被芯品类GMV同比增长超80%。
这是十强中唯一一个"非房收入"真正跑出来的案例。华住已推出M1记忆枕(269元)和M3Plus(369元)上线华住商城,正面争夺亚朵的零售份额。
下沉与存量:三家"非典型"十强
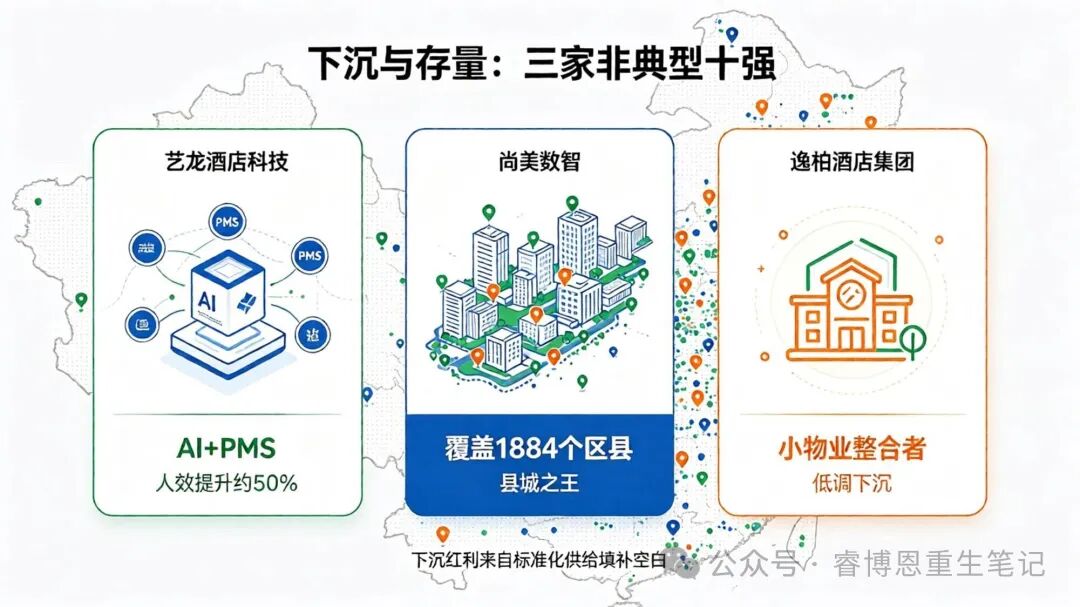
第7名 · 艺龙酒店科技:同程旅行孵化的"互联网酒店平台"
总部苏州,2809家门店、21.56万间客房。2021年由同程旅行孵化,仅用四年多便跻身十强,2026年排名较去年上升两位,位列第7。签约酒店超4500家,开业超3000家,覆盖国内300余个城市,并拓展至马来西亚、印尼等9个海外市场。旗下四大酒店PMS系统已全面接入AI大模型,带动人效提升约50%。
第8名 · 尚美数智:覆盖1884个区县的"县城之王"
总部青岛,4245家门店、20.39万间客房。截至2026年7月,覆盖全国327个城市、1884个区县,会员数达1.37亿。十一期间,尚客优酒店连续满房3天以上的门店达1090家,累计2107家门店出现满房。过去三年,在行业平均ADR和入住率双降的背景下,尚客优新开门店出租率增长了12%,平均房价上涨超40元。
这说明一个被低估的事实:下沉市场的连锁化红利,不是"便宜的生意",是"用标准化产品去填补县域市场供给空白"的生意。当地没有像样的品牌酒店时,一个200-300元价位的标准化连锁酒店,就是当地最好的选择。
第9名 · 逸柏酒店集团:低调的"城镇化小酒店整合者"
总部上海,中国饭店协会认证的中国规模前十强酒店集团,连续多年稳居全球酒店集团前20强。覆盖全国300余座城市,管理酒店超2000家,在营客房约14.85万间,拥有2800万+付费会员。旗下涵盖君奢酒店、途客系列、锐思特系列和易佰酒店等20个品牌。
逸柏的起点是一家开在温州的汽车旅馆。2005年,创始人吴跃春注意到国内汽车保有量快速增长,判断自驾游会成为趋势;2010年正式成立公司(前身易佰连锁旅店)。它的定位是中国城镇化小规模酒店的整合者:别人看不上的低线城市、小体量物业,它用标准化方式收编改造。旗下易佰酒店入选迈点平价酒店品牌指数第一,途客中国入选中国前十大中端酒店品牌。在"县城之王"尚美的光环比下,逸柏代表的是另一种下沉打法:不追求品牌声量,只追求把小物业整合出规模。
第10名:国资酒店的区域样本
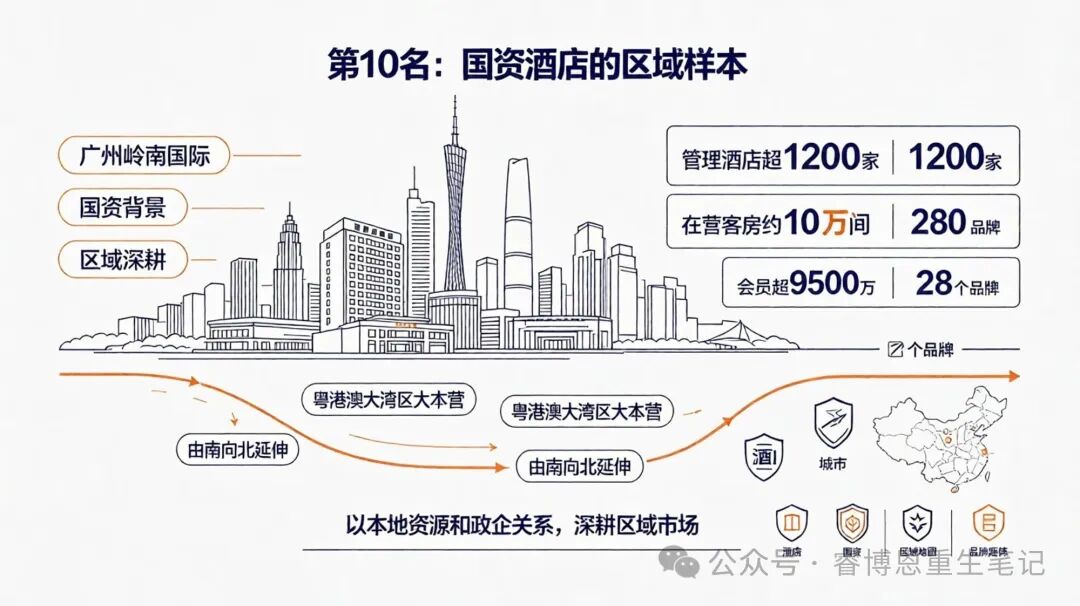
第10名 · 广州岭南国际:国资背景的区域龙头
总部广州,隶属岭南集团,是上市公司岭南控股(000524)旗下核心资产。连续2年位列"中国饭店集团60强"第14位,并跻身《HOTELS》2025年度全球酒店集团19强(酒店数第19、客房数第25)。
管理酒店超1200家,在营客房约10万间(套),会员超9500万,旗下经营"花园酒店""中国大酒店""东方宾馆""岭南东方酒店""岭南五号""岭居创享公寓""都市花园""岭业"等28个品牌,覆盖从白金五星(广州花园酒店)、城央商务、休闲度假、城市连锁、长租公寓到非标住宿的全谱系。
它是十强中唯一的"纯国资+区域深耕"样本:以粤港澳大湾区为大本营,"由南向北"延伸全国布局。在锦江、华住等民营/混合所有制集团全国跑马圈地时,岭南代表的是国资酒店依托本地资源和政企关系、深耕区域市场的另一种路径。
睿博恩的思考
第一,规模排名和经营质量之间,存在系统性错位。锦江门店数是华住的1.1倍,但市销率只有华住的1/2.5。格林特许占比98.5%,利润却暴跌近八成。首旅如家品牌矩阵最宽,经营指标却全面疲软。规模可以靠加盟"买"来,但运营效率买不来。
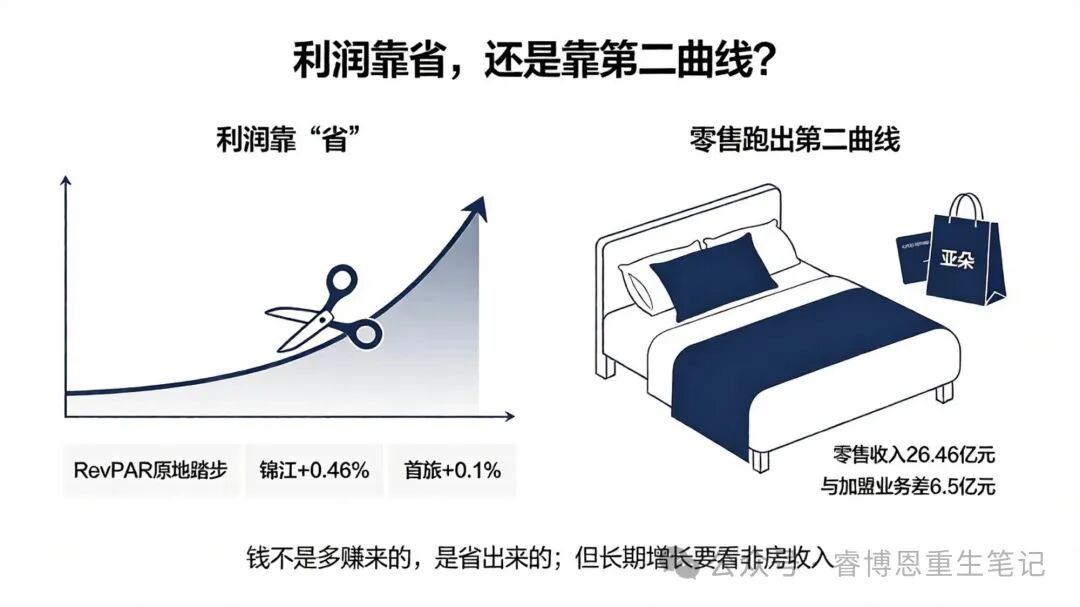
第二,利润靠"省"能撑一时,撑不了一世。这期十强财报最一致的特征,是"收入微增/下滑、利润却双位数增长":锦江净利+47%、首旅净利+11%、华住经调整净利+31%。这几乎全部来自成本控制、轻资产转型和直营转加盟,而不是RevPAR回升。但RevPAR才是行业景气度的真相:它几乎原地踏步。当"省"的空间挖尽、存量物业的RevPAR继续承压时,这种"利润幻觉"就会现形。
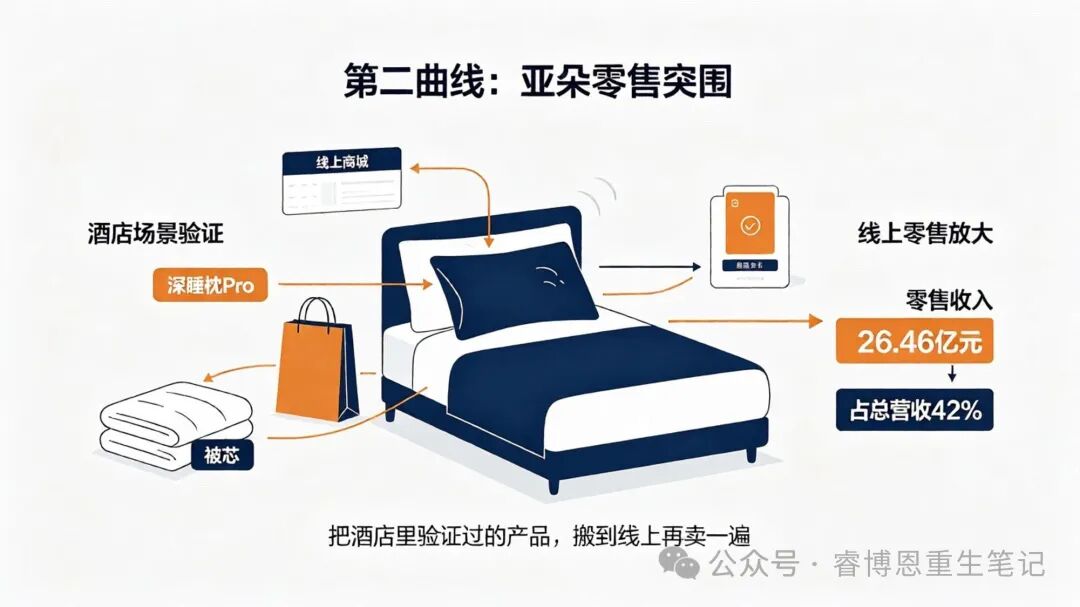
第三,零售是酒店集团唯一的"第二曲线",但只有亚朵跑通了。亚朵零售收入占比突破42%,加盟酒店业务和零售收入的差距缩小到6.5亿元。华住已经跟进,推出自有枕头产品。但大多数酒店集团的"非房收入"仍然停留在"客房里的迷你吧"和"前台特产"的阶段。零售的本质不是"卖东西",是"把酒店场景里验证过的产品,搬到线上再卖一遍"。亚朵的深睡枕在酒店场景中经过了大量住客的真实体验和反馈,这种"场景验证"是纯电商品牌不具备的优势。
第四,下沉市场是真实红利,但"县城之王"的护城河不在价格,在密度。尚美覆盖1884个区县,逸柏整合300余城的小物业,核心不是"便宜",是"别人不去的地方它去"。当锦江、华住在一二线城市争夺存量物业时,下沉玩家在县域和低线城市建立了先发优势。但县域市场的风险同样真实:人口外流、消费力有限、物业标准化程度低。尚美十一满房门店集中在河南确山、安徽凤阳等县域,但客房收益(RevPAR)的可持续性,仍然依赖当地的旅游资源和客流结构。
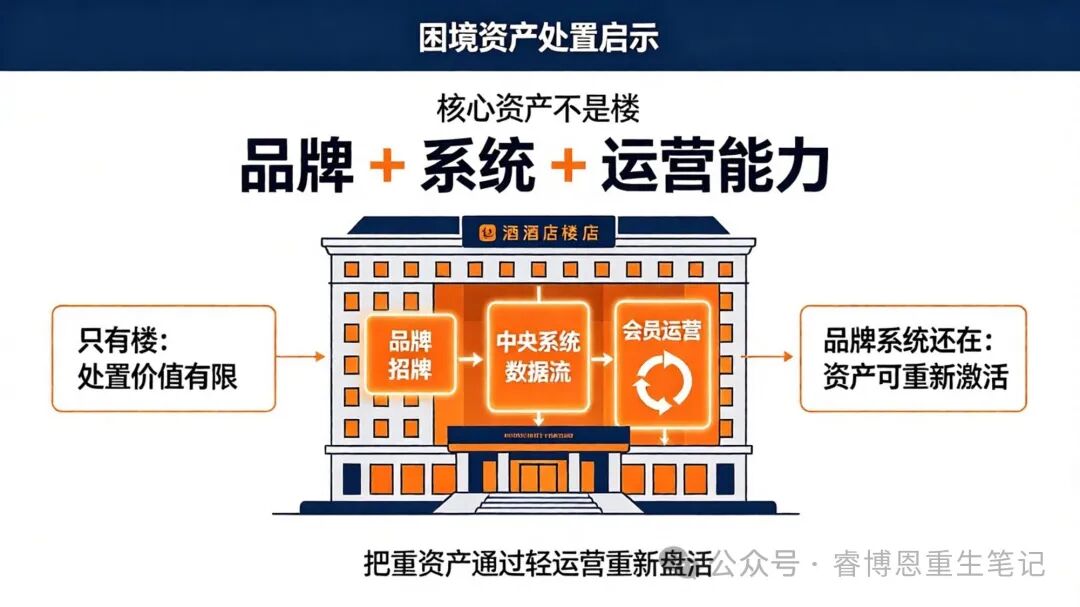
第五,对困境资产处置行业的参照价值。酒店集团的扩张路径,本质上和睿博恩在困境资产处置中的逻辑高度相似:核心资产不是"楼",是"品牌+系统+运营能力"。一家酒店可以换业主、换品牌,但只要会员体系还在、中央预订系统还在、标准化运营流程还在,资产的价值就能被重新激活。反过来,如果一家酒店只有"楼",没有品牌和系统,它的处置价值就会大打折扣。这期十强里,华住把直营转加盟、首旅做轻资产转型,本质都是在"降低重资产依赖",而这也正是困境资产处置的核心命题:把"重"的资产,通过"轻"的运营重新盘活。
睿博恩观点提炼
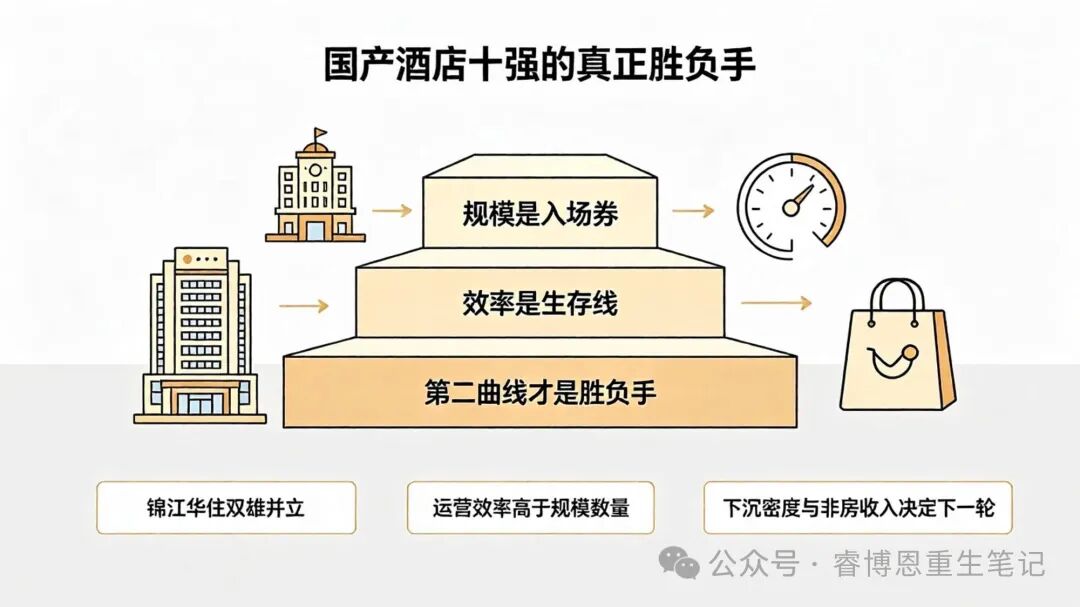
国产酒店十强的格局,表面上是"锦江华住双雄并立",实质上是三种不同商业模式的对峙:锦江和首旅靠品牌数量和历史积累的规模优势,华住和东呈靠运营效率和产品模型,亚朵和尚美靠第二曲线和下沉密度。
利润靠"省"、RevPAR原地踏步、加盟占比持续攀升:这些信号共同指向一个结论:酒店行业已经从"增量红利期"进入"存量博弈期"。在这个阶段,谁能把"非房收入"做起来,谁能把"会员体系"的效率再提一档,谁能在"下沉市场"找到可持续的单店模型,谁就能在下一轮竞争中占据主动。规模是入场券,效率是生存线,第二曲线才是真正的胜负手。
⚠️风险提示:本文基于各公司2026年半年度报告及业绩公告、中国饭店协会《2026中国酒店集团及品牌发展报告》及公开媒体报道整理,数据截至2026年10月。文中涉及的上市公司均为指数成分股展示,文中分析仅作行业观察与公司内部实务观点分享,不构成任何投资建议。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!