-

连接人,信息和资产
本篇为市场篇,从成交数据出发,回答两个问题。前三季度的量是怎么分布的,四季度市场会怎么走。
作者:普睿研究 编辑部
来源:丁祖昱评楼市
三季度走完,市场交出的成绩单可以用两句话概括。总量稳住了,但撑住总量的换成了二手房。
20个重点城市一二手住宅三季度总成交面积6860万平方米,比二季度的8822万平方米环比下降22.2%,比去年三季度的6893万平方米微降0.5%;前三季度累计22224万平方米,同比微降1.1%。新房在退,二手房在进,二手房占一二手总成交的比重由2025年一季度的60.9%升至今年三季度的69.6%,创历史新高。前三季度累计占比67.5%,比去年同期高4.5个百分点。
本篇为市场篇,从成交数据出发,回答两个问题。前三季度的量是怎么分布的,四季度市场会怎么走。
01
新房三季度同比降13.6%
为去年以来单季最低
三季度全国重点50城新建商品住宅成交面积3201万平方米,环比下降30.9%、同比下降13.6%;前三季度累计11180万平方米,同比下降10.9%。二季度是2025年以来的单季高点,同比短暂转正至3.5%,三季度重新回落,修复的连续性被打断,成交规模创去年以来单季度最低。
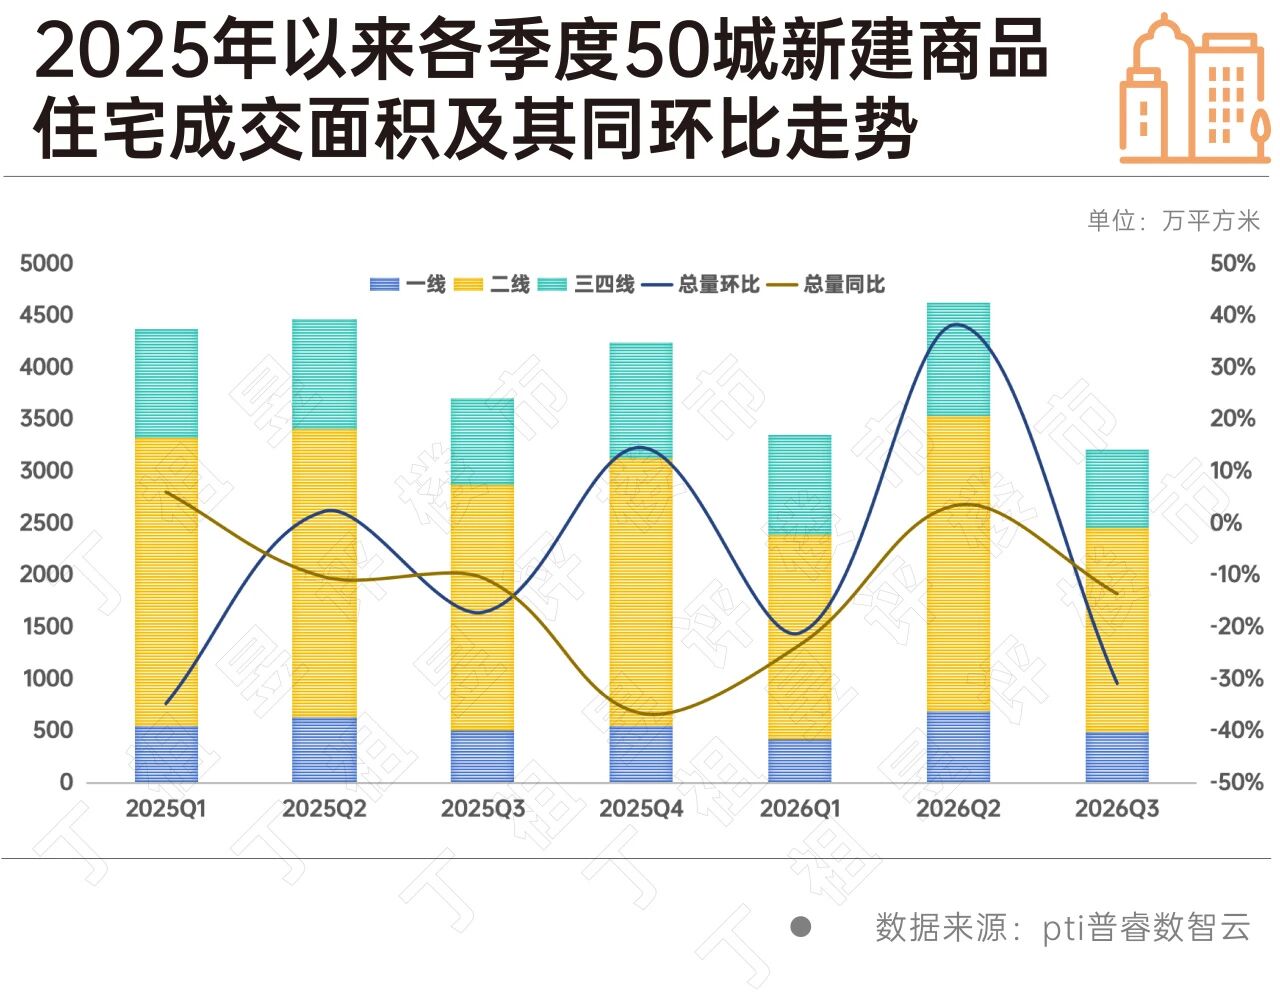
分能级看,三季度成交的回落是全面性的,50城市中环比下降49城。
一线城市三季度合计成交491万平方米,环比降28.0%、同比降3.6%,前三季度累计1591万平方米、同比降5.8%,是各能级中跌幅最小的一档。四城环比全部下滑,广州、深圳跌幅居前;同比仅北京增7.7%,上海、深圳微降持平。
二线23城三季度合计成交1965万平方米,环比降31.0%、同比降16.6%,前三季度累计6774万平方米、同比降14.3%。仅长春环比正增,杭州、南宁、青岛跌幅超40%居前;同比济南、福州、昆明、西安等四城上涨,成都、长沙、南宁降幅突出。
三四线23城三季度合计成交746万平方米,环比降32.3%、同比降11.3%,前三季度累计2815万平方米、同比降4.8%,累计跌幅小于二线。环比23城全部下滑,同比泸州、昆山、清远、郴州涨幅居前,赣州、镇江、江门跌幅明显。单城规模仍偏小,仅惠州、佛山、徐州超过50万平方米。
02
二手房三季度同比增6%
一线增速超越二三线
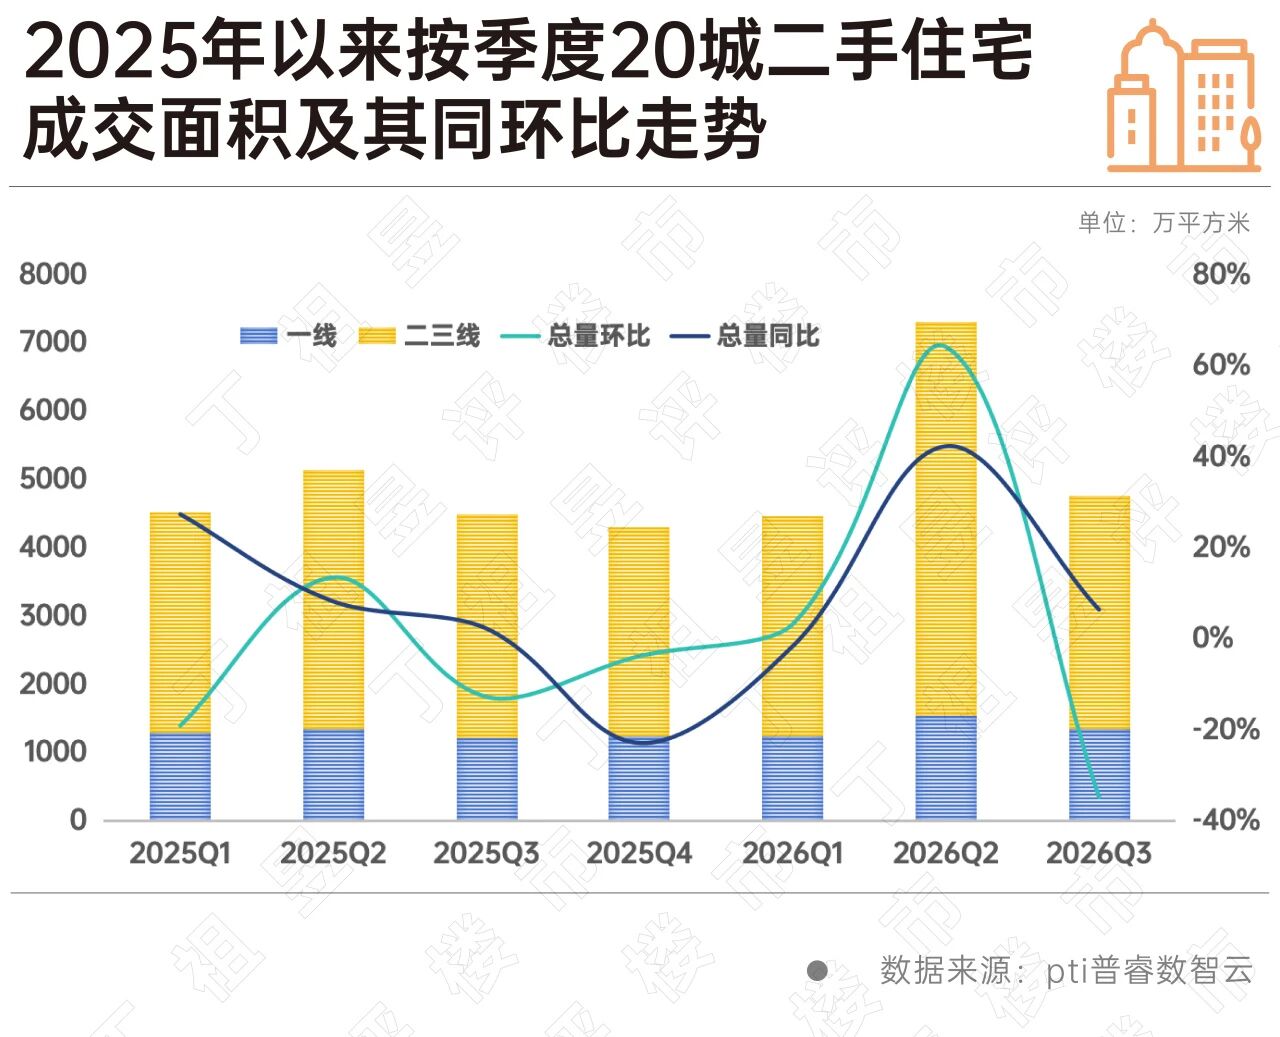
三季度20城二手住宅成交面积4770万平方米,环比下降17.3%,但同比上涨6.4%;前三季度累计14989万平方米,同比上涨6.0%。
分能级看,三季度一线城市二手成交1359万平方米,环比降11.7%、同比增12.4%,前三季度累计4143万平方米、同比增7.8%;二三线16城合计3410万平方米,环比降19.3%、同比增4.2%,前三季度累计10846万平方米、同比增5.3%。与上半年二三线领先一线的格局不同,三季度一线的同比增速反超二三线8.2个百分点,环比回落幅度也小7.6个百分点,核心城市的置换需求韧性更强。
城市层面,三季度20城中18城环比下降,青岛、厦门、杭州跌幅超过30%;同比12城上涨、8城下跌,苏州、东莞、上海、武汉涨幅超过20%。规模上上海、成都超过500万平方米,北京、天津超过350万平方米次之。前三季度16城累计同比正增长。
03
三季度新房房价同比转正
二手房房价窄幅筑底
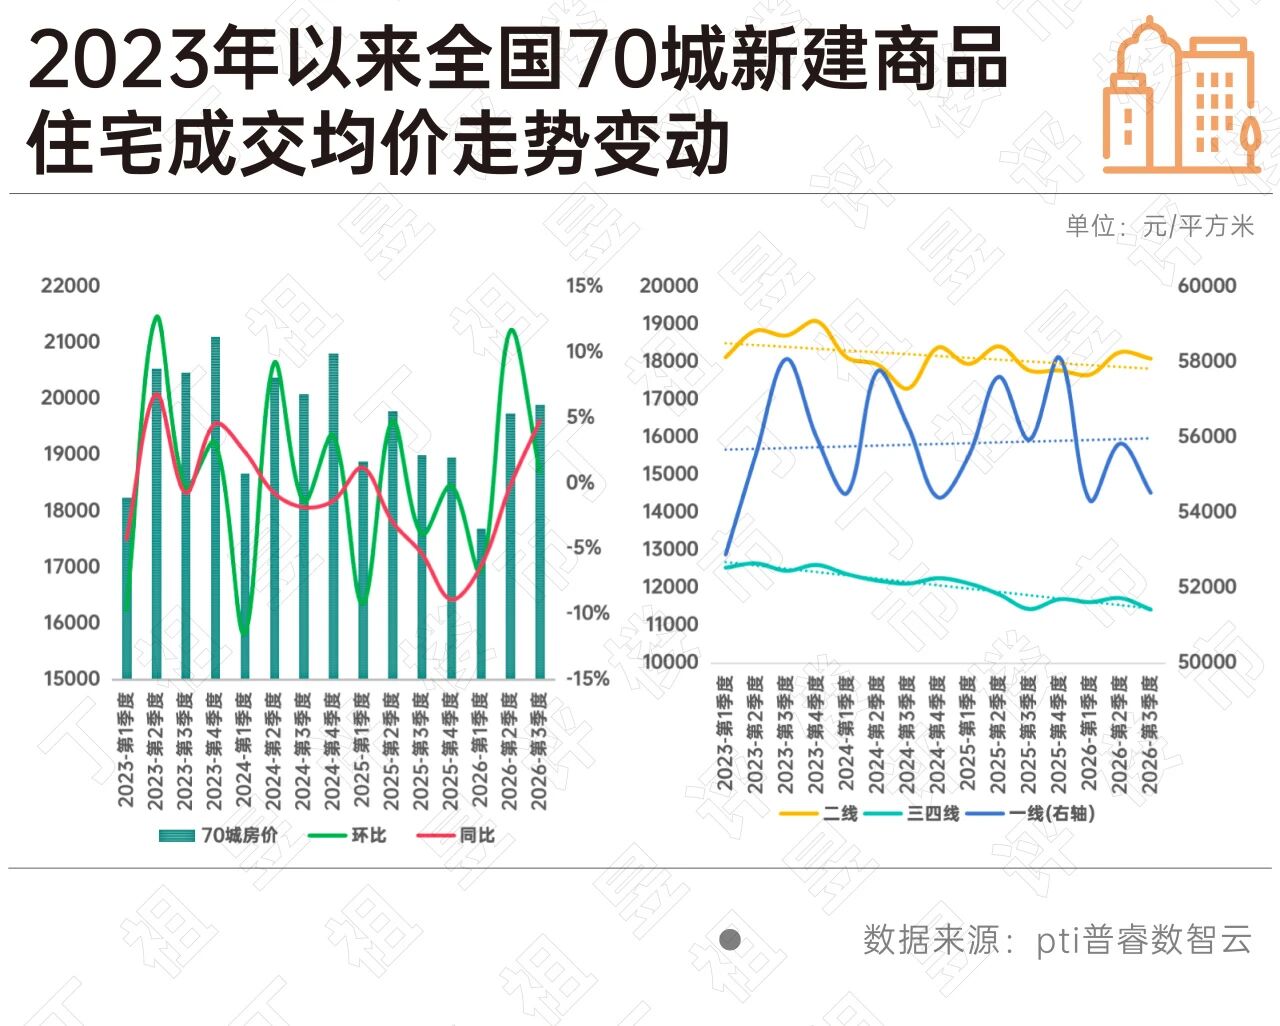
从全国70城新建商品住宅成交均价季度走势来看,三季度延续二季度的回升势头但斜率明显放缓,均价19898元/平方米,环比上涨0.8%、同比上涨4.7%,为2023年四季度以来最高同比增速,价格中枢重回2023-2024年的高位区间。同比连续三个季度收窄至-6.4%、-0.2%,并在三季度转正。
分能级看,三季度三个能级均价环比全部回落,与整体上行形成反差。一线城市成交均价环比下跌2.3%、同比下跌2.5%,前三季度均价同比下跌2.6%;二线城市环比下跌1.0%但同比上涨1.8%,三个能级中唯一同比为正,前三季度同比基本持平;三四线城市环比下跌2.6%、同比基本持平,仍低位窄幅波动。
整体均价上行而分能级均价普遍下行,说明三季度价格回升主要来自结构性因素,高单价城市及改善、高端房源在成交中的权重上升,而非各能级内部价格的普遍回升。
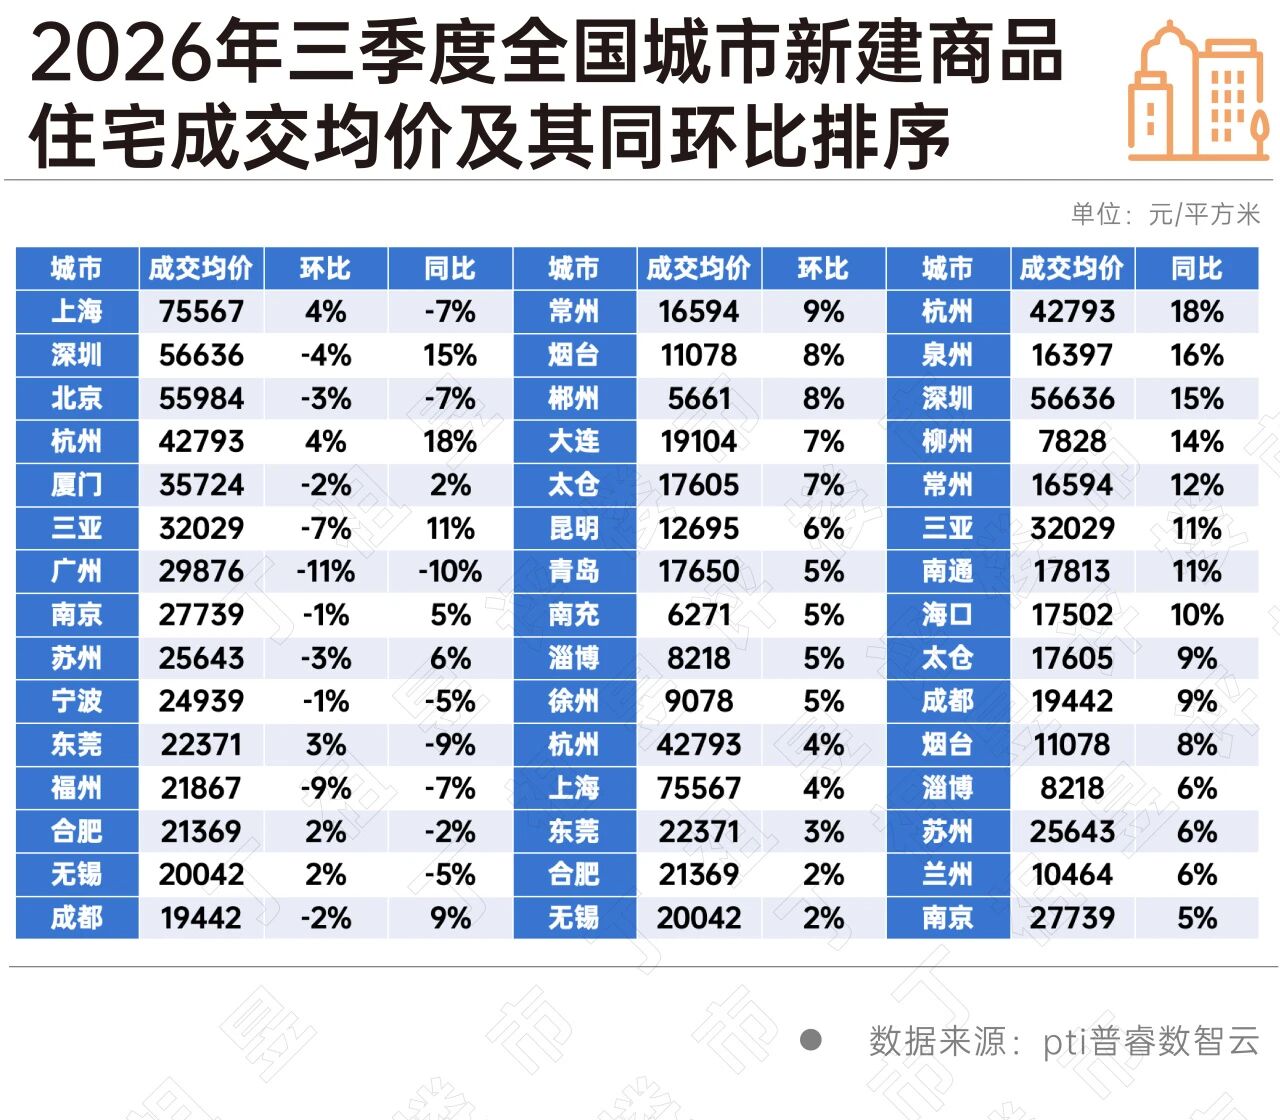
从成交均价排名看,高单价前15城中上海、杭州、东莞、合肥、无锡5城环比上涨;同比口径下,杭州、深圳、三亚、成都、苏州、南京上涨。从成交均价环比变化看,常州、烟台、郴州、大连、太仓居前,涨幅前十中二三线城市占九席。从成交均价同比变化看,铜陵、张家港、青岛涨幅居前,城市间分化仍是三季度价格走势的主要特征。
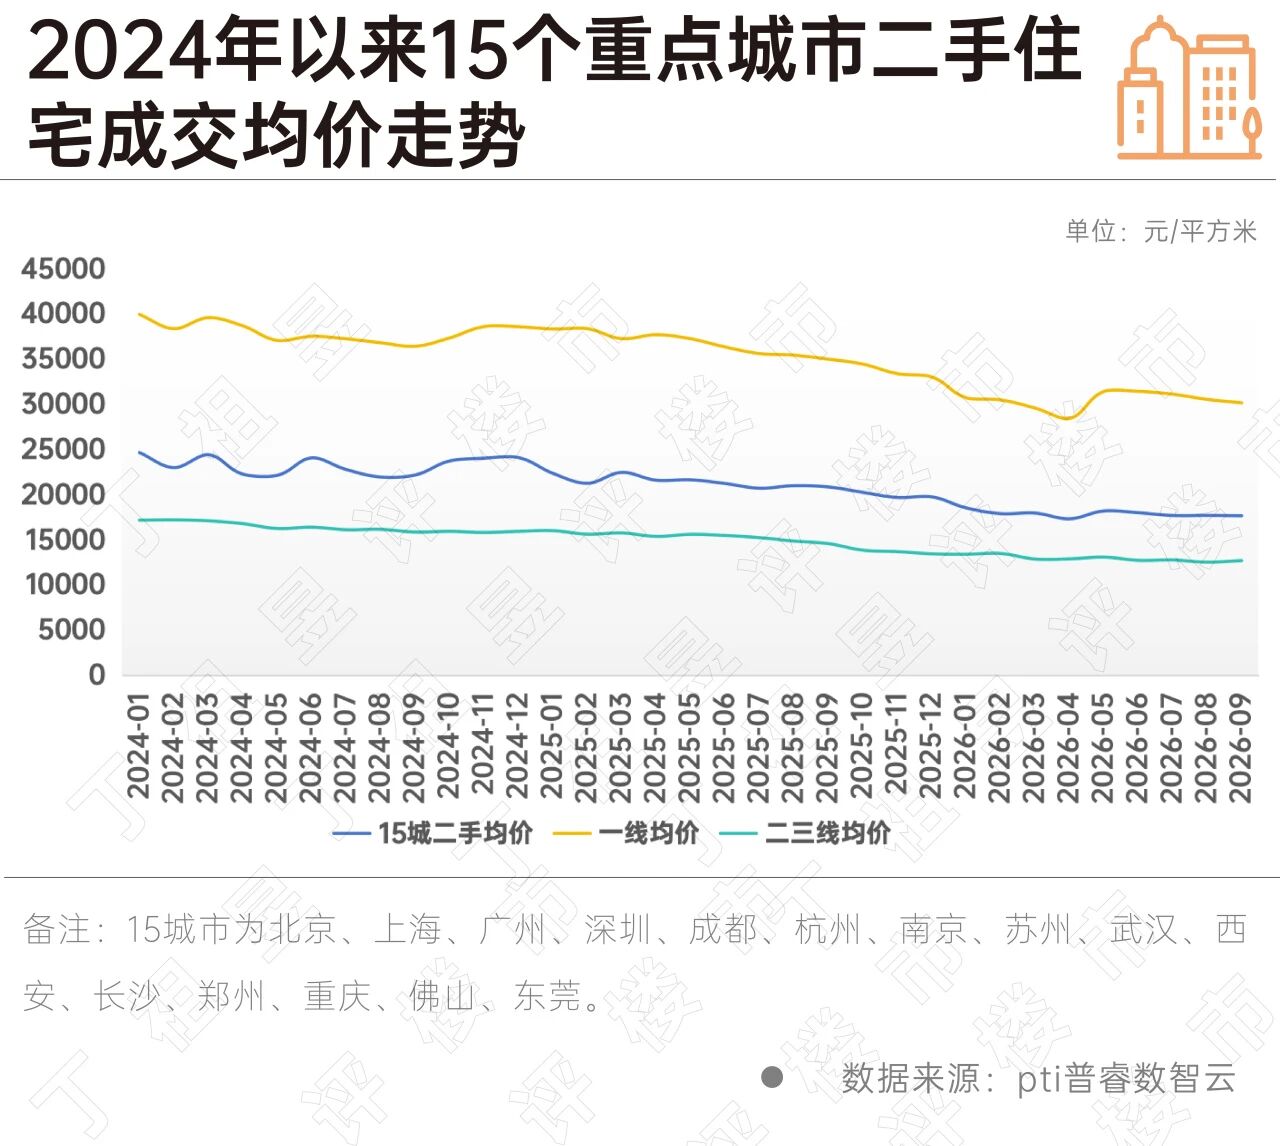
二手房方面,15城二手住宅成交均价月度走势在三季度进入窄幅横盘,7-9月三个月波动幅度不足0.2%,季度均价17741元/平方米,环比下跌0.9%、同比下跌15.2%。自2025年3月开始的连续快速下跌,在今年4月触及阶段低点后止步,5-6月小幅反弹,三季度在低点之上企稳但未能延续反弹。前三季度15城均价同比下跌16.6%,跌幅大于三季度单季,说明下跌能量主要集中释放在去年下半年至今年一季度。
分能级看,一线城市三季度成交均价环比微涨0.6%、同比下跌13.4%,是二手房市场中唯一环比为正的,但在季度内月度回升动能递减;二三线城市三季度均价环比下跌1.8%、同比下跌14.9%,9月小幅回升但仍低于二季度水平。前三季度一线、二三线均价同比分别下跌17.3%和15.9%,环同比跌幅的差值说明二手房价加速下跌主要发生在2025年下半年,今年以来跌势已明显收敛。
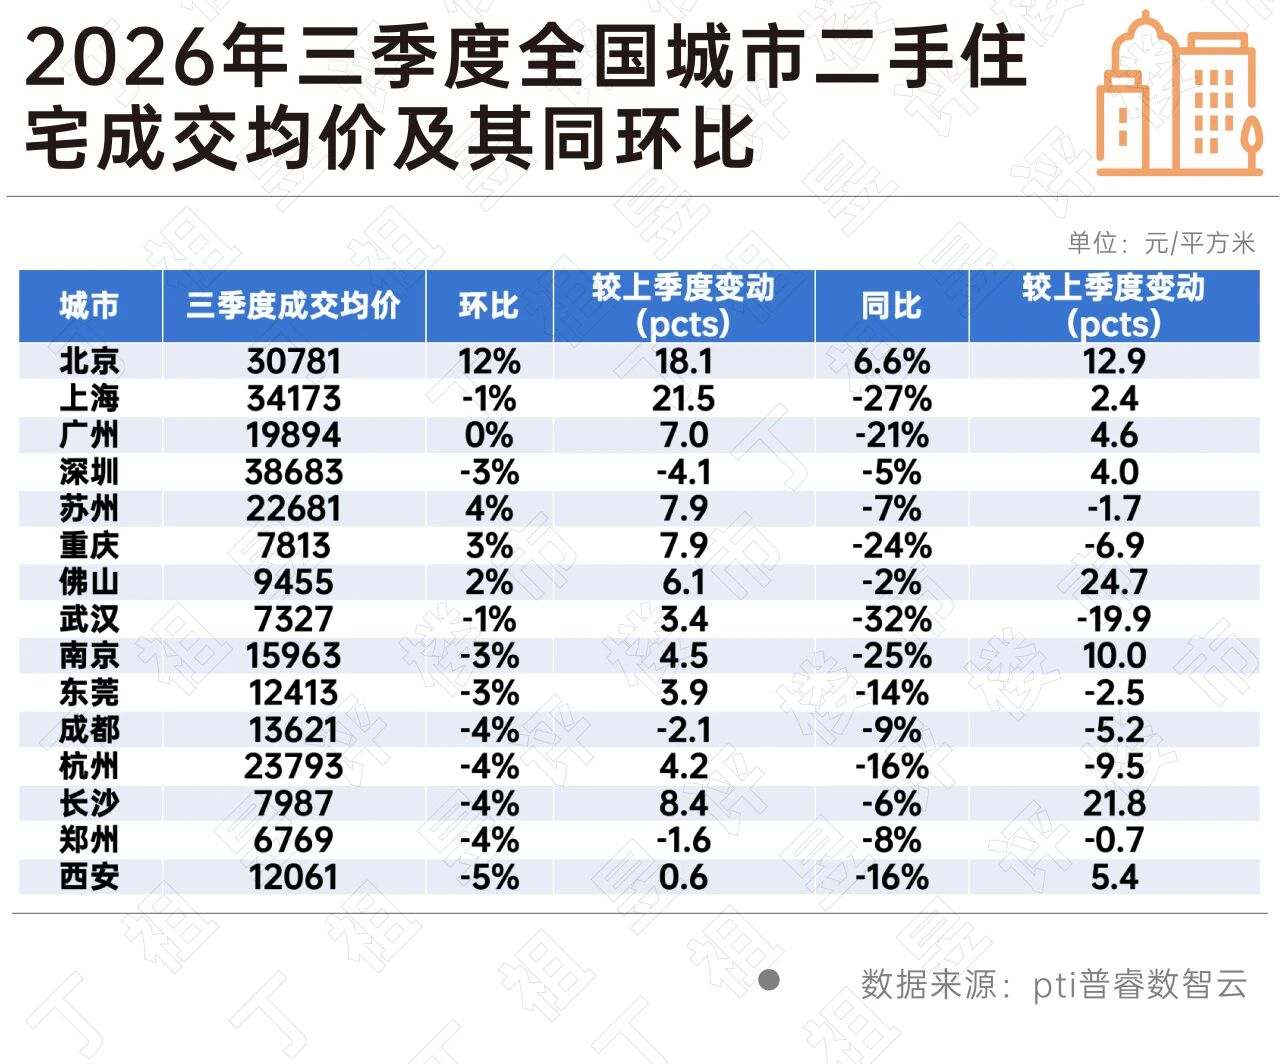
从具体城市看,环比口径下,仅北京、苏州、重庆、佛山上涨,有12城环比跌幅较二季度收窄,其中上海改善21.5个百分点、北京改善18.1个百分点。同比口径下,北京以6.6%成唯一上涨城市,武汉、上海、南京、重庆跌幅居前;佛山、长沙、北京同比跌幅分别较二季度收窄24.7、21.8和12.9个百分点,修复最为明显。
整体来看,三季度,新房与二手房价格呈现三个共同特征。其一,同比降幅同步收敛。其二,环比动能明显减弱,价格进入“不再快跌,也没快涨”的横盘区间。其三,结构性因素取代普涨普跌成为主导变量,城市间分化进一步加深。
综合来看,四季度宏观政策基调延续当前的托底取向,购房财政贴息开始实施、各地公积金支持需求政策力度加强,北上广等现房销售细则落地后改善市场观望情绪,四季度各项指标将呈现“环比季节性回升、同比降幅收窄”。
我们预计:全年一二手房总成交将与2025年基本持平,其中新房累计同比下降10%左右、二手房累计同比增长6%-8%,二手房占比稳定在68%-70%。行业底部已经确认,但支撑总量的是二手房。这一格局在四季度不会改变,也决定了2027年上半年的起点。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!