-

连接人,信息和资产
2026年,随着催收监管新规落地,金融机构的委外催收合作名单迎来密集调整。微众银行合作催收机构从320家缩减至161家,律所、调解机构加速入场,催收行业迎来新一轮洗牌。
作者:指南君
来源:不良资产指南
年初,中国银行业协会发布《金融机构个人消费类贷款催收工作指引(试行)》,明确要求对外部催收机构实行名单制管理,并通过官方渠道公示合作机构信息。此前施行的互联网助贷新规,也进一步强化了银行对第三方合作机构的管理责任。
监管要求趋严,银行开始重新筛选催收合作伙伴。从国有大行、股份制银行到民营银行、消费金融公司,一场围绕合作机构准入、合规能力与贷后处置效率的行业洗牌,正在展开。
01
催收名单大幅缩水
2026年,部分银行和消费金融公司开始大幅缩减委外催收合作机构,微众银行的调整尤为明显。
2025年9月,微众银行首次公示信贷业务第三方合作机构名单时,催收服务机构多达320家。2026年7月,名单骤降至167家,一次减少153家。8月12日再次更新后,进一步降至161家。不到一年时间,累计减少159家,降幅接近50%,直接腰斩。
微众银行并非孤例,多家金融机构也出现了类似变化:
招联消费金融:2025年6月有18家催收合作机构,2026年7月仅剩5家,减少13家,降幅达72.2%。
金城银行:2026年3月有32家催收合作机构,6月减少至27家,减少5家,降幅15.6%。
锡商银行:2025年8月有16家委外催收机构,2026年7月降至14家,减少2家,降幅12.5%。
华瑞银行:2026年3月有16家委外催收机构,最新披露15家,减少1家,降幅6.3%。
上述5家金融机构,包括微众银行在内,催收合作机构数量合计从402家次减少至222家次,净减少180家次,降幅约44.8%。其中,微众银行缩减近半,招联消费金融缩减超过七成,调整幅度尤为明显。
与此同时,国有大行、股份制银行及其他消费金融公司也在密集更新合作机构名单。
邮储银行信用卡中心8月7日公布43家合作催收机构;浦发银行信用卡中心4月至5月更新的合作机构超过40家;交通银行信用卡中心5月公示的资产保全业务合作机构超过30家。
消费金融领域,盛银消费金融8月31日披露25家委托催收机构,锦程消费金融6月公示36家外包催收机构。兴业消费金融7月公布的委外催收服务续约项目共有32家成交供应商。
此外,中国银行、建设银行、广发银行、华夏银行、中信银行、恒丰银行,以及江西银行、江苏银行、湖南三湘银行等,也相继公布催收合作名单或相关采购信息。
但从部分机构的披露名单来看,催收合作方数量收缩的趋势已经显现。
02
律所、调解机构加速入场
比名单数量变化更值得关注的,是合作机构类型正在发生改变。
微众银行的合作催收名单中,律师事务所、调解服务机构占据重要位置。有行业人士表示,粗放式外包催收面临调整,综合实力弱、合规能力不足的中小机构将承受更大竞争压力。
这一变化也体现在其他金融机构名单中。
兴业消费金融的续约名单包括深圳市浩洋法律服务有限公司、四川齐博法律咨询服务有限公司等。
盛银消费金融的25家合作机构中,包括湖北赫诚律师事务所、北京市道成(郑州)律师事务所、四川元宇律师事务所、湖北万泽律师事务所等。
江苏银行直接将“调解机构”纳入公告标题,合作名单中包括江苏联创伟业律师事务所、江苏朗盈律师事务所等。建设银行披露的合作机构中包括浙江学优律师事务所,锦程消费金融名单中则出现成都众志信法律咨询有限公司等主体。
律所、调解机构和法律咨询公司的参与,意味着贷后服务主体正在多元化。单纯依赖电话催收的业务模式,正在面临调解、诉讼、执行等多元化处置方式的竞争。
03
合规成为硬门槛
合作名单调整的背后,是金融机构考核标准的变化。
《指引》明确要求,不得简单以债务回收率作为单一考核指标,而应将催收效果、行为合规、记录完整性、信息安全、投诉管理及消费者权益保护等纳入综合考核。这意味着,即使回款能力突出,如果投诉频发、合规管理薄弱,也可能影响机构的合作资格。
监管罚单已经释放出信号。2026年3月,建设银行信用卡中心因包括信用卡催收外包管理严重违反审慎经营规则在内的多项违规行为,被罚没合计575.27万元。
2025年11月,网商银行因贷款“三查”不到位、催收外包管理不到位等问题,被罚款105万元。
与此同时,《指引》明确要求,对单笔债务在同一时期内仅可委托一家催收机构实施催收,严禁外部催收业务转包或变相转包。金融机构还须公开合作机构信息,并加强日常检查、人员培训及投诉处理。
过去依靠大规模电催团队、追求短期回款的经营方式,已经难以适应新的考核体系。从320家减少至161家,微众银行的名单变化是一个鲜明信号。但名单缩减并不意味着催收需求消失,而是金融机构对合作方的筛选更加严格。
传统催收公司、律所、调解机构和综合贷后服务商,将在同一市场中重新竞争。未来,决定一家催收机构能否留在合作名单上的,不只是能收回多少钱,更是能否以合规、可控的方式持续创造回款。
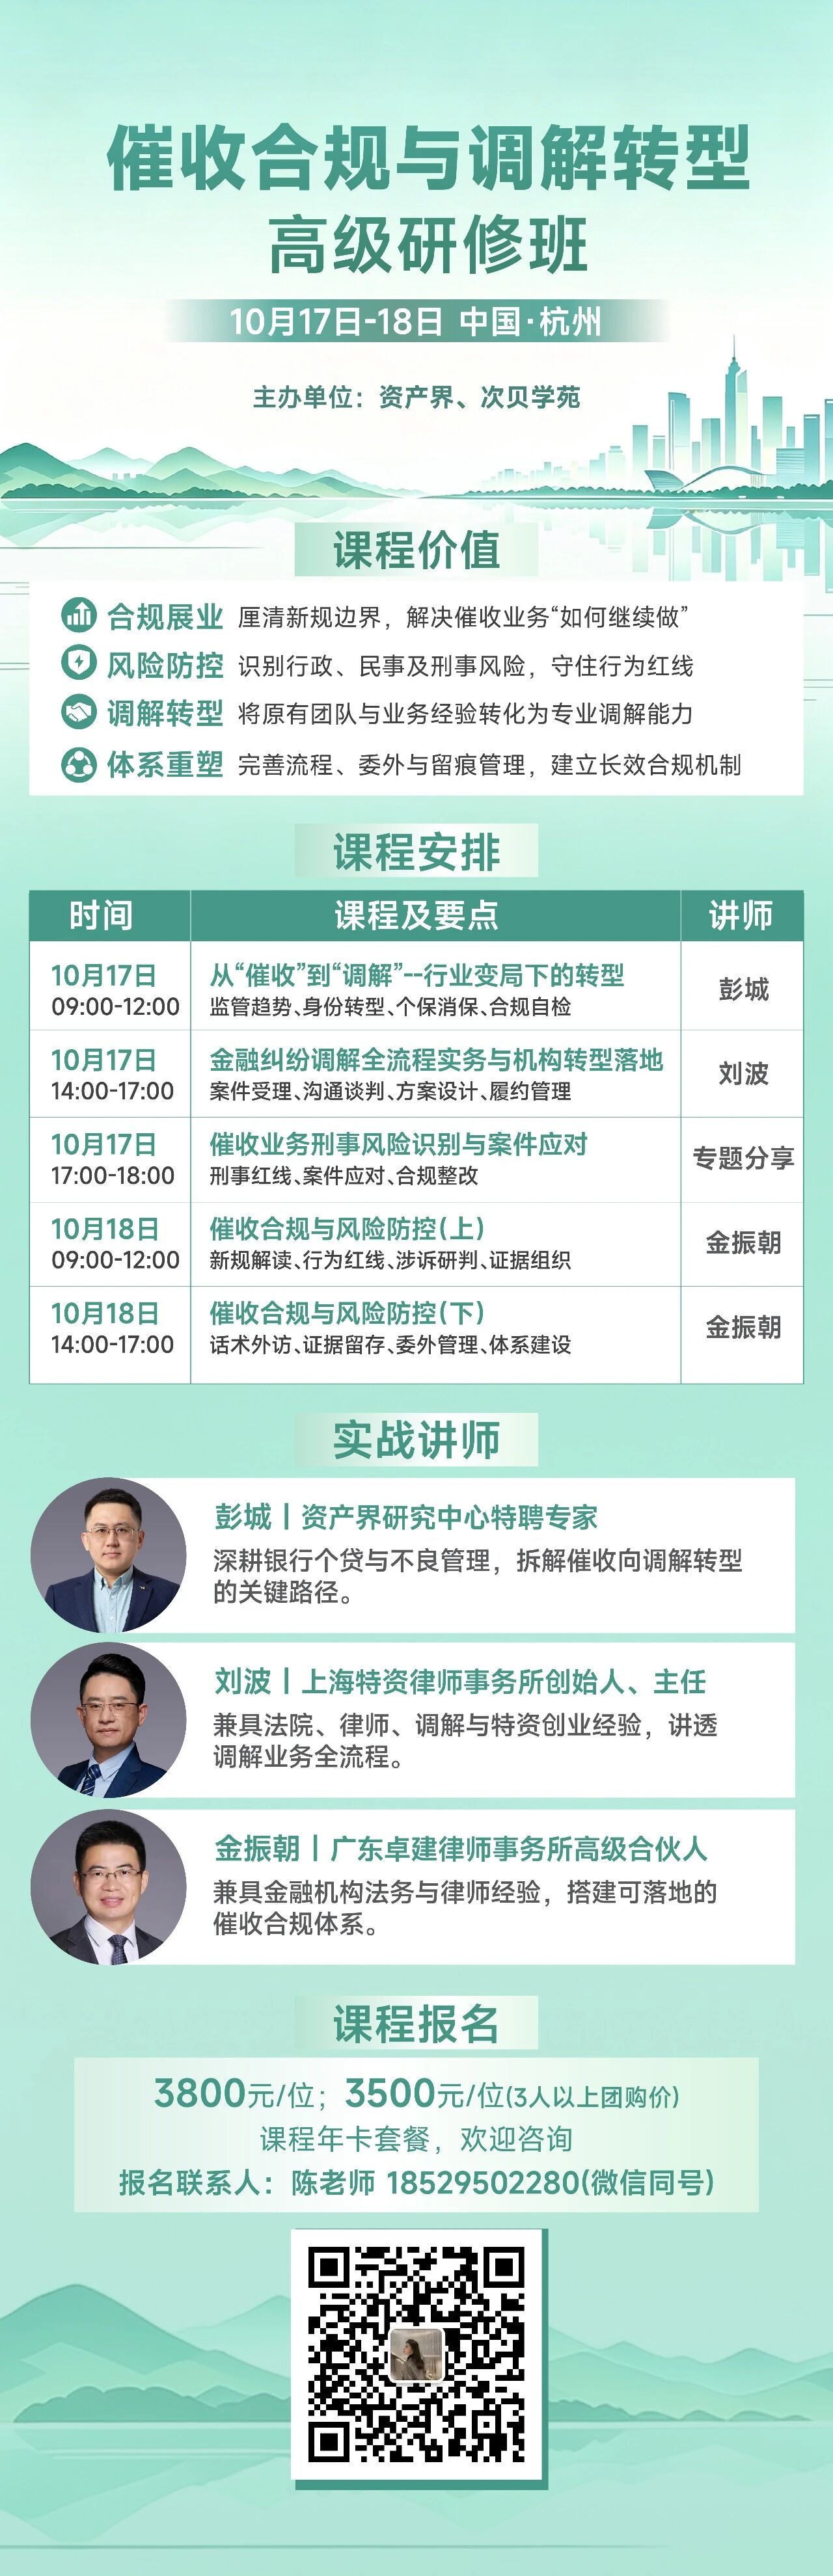
10月17日-18日,杭州站“催收合规与调解转型”高级研修班即将开班。
本次研修班聚焦催收监管新规、委外管理、合规风险、调解转型及个贷不良处置实务,围绕机构准入、催收红线、调解流程与司法衔接等核心问题展开,帮助从业者掌握合规要求与业务转型路径。
欢迎催收机构、银行贷后部门、消费金融公司、调解组织及法律服务机构报名参与。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!