-

连接人,信息和资产
2026年9月18日晚,安德利(605198)一纸公告,宣告这家浓缩苹果汁龙头正式切入集成电路赛道。公司拟以7.93亿元现金收购宁波甬强科技有限公司62.0611% 股权,取得控制权,将业务从“浓缩果汁”拓展至“集成电路电子信息互连材料”领域。
作者:李坤泽
来源:睿博恩重生笔记
但这笔交易,在披露的同一天就收到了上交所的监管工作函,涉及上市公司、董事、高管、控股股东及实际控制人。这已经是三个月内,安德利因同一笔跨界并购第二次收到交易所监管函。一笔尚未完成交割的交易,为何接连引发监管关注?答案藏在354%的评估增值率、标的连续两年亏损、以及“18天完成从研判到签约”的极速节奏里。
交易画像:谁在买,买什么
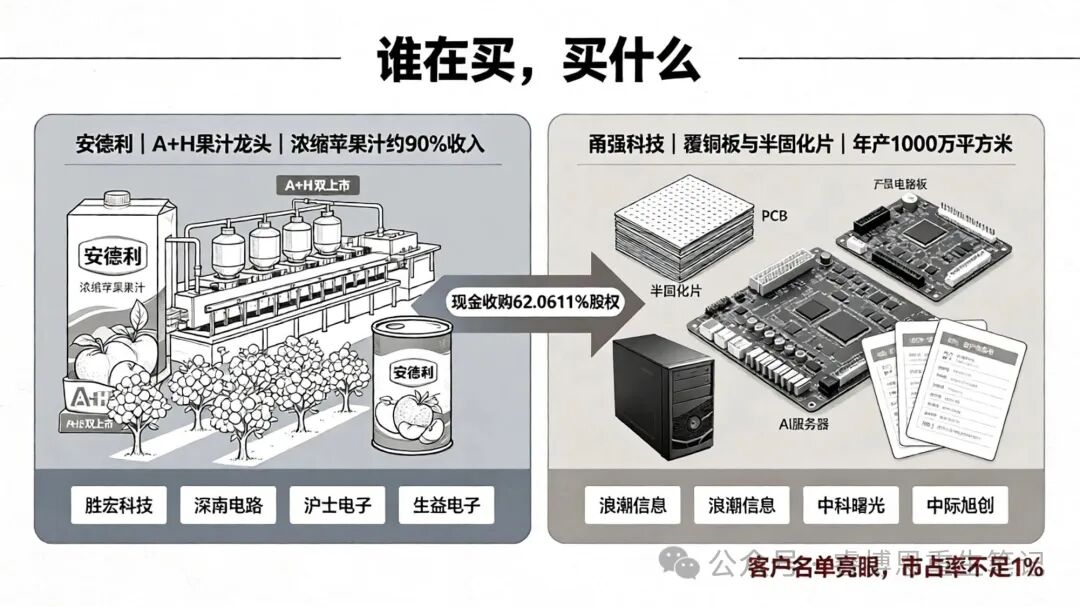
收购方安德利,总部位于山东烟台,1996年成立,2003年H股上市,2020年A股上市,是国内第一家果汁饮料类“A+H”双上市企业。浓缩苹果汁贡献其约90% 主营业务收入,在11个基地建有22条生产线。2026年上半年,安德利营收7.16亿元,归母净利润1.23亿元,同比分别下降24.45%和38.71%。标的甬强科技,成立于2019年12月,注册资本约1396.56万元,主营集成电路高端电子信息互连材料,核心产品为覆铜板和半固化片,制作印制电路板(PCB)的核心材料。公司在宁波北仑区建有年产1000万平方米的高速高频和BT类基板产能。客户名单堪称豪华:直接客户包括胜宏科技、深南电路、沪士电子、生益电子等PCB龙头,终端客户覆盖浪潮信息、中科曙光、中际旭创等AI服务器与光模块龙头。但市占率不足1%。在AI算力需求爆发、覆铜板赛道炙手可热的背景下,甬强科技仍是一家“有客户名单、无市场份额”的早期公司。
定价之谜:354%的增值率从哪里来
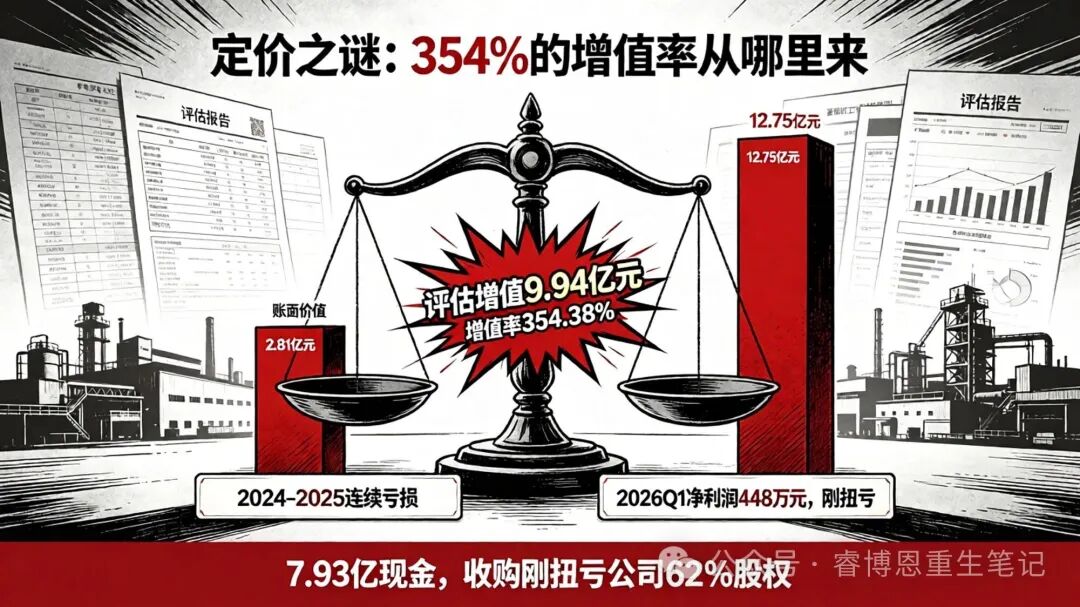
本次交易以2026年3月31日为评估基准日,甬强科技股东全部权益账面价值2.81亿元,评估值12.75亿元,评估增值9.94亿元,增值率354.38%。安德利的解释是:标的作为覆铜板制造企业,账面价值仅反映固定资产、营运资金等有形资产,核心技术、研发能力、客户资源等无形资源未能在账面充分体现,收益法评估更能反映市场价值。但标的的盈利基础并不稳固。审计报告显示,甬强科技2024年、2025年连续亏损。2025年营收2.29亿元,净利润-4327.16万元;2026年一季度营收4326.15万元,净利润448.00万元刚刚实现扭亏。也就是说,安德利用7.93亿现金,买了一家刚刚扭亏、尚未证明盈利可持续性的公司62%股权。
业绩对赌:1.35亿的“安全垫”够不够厚
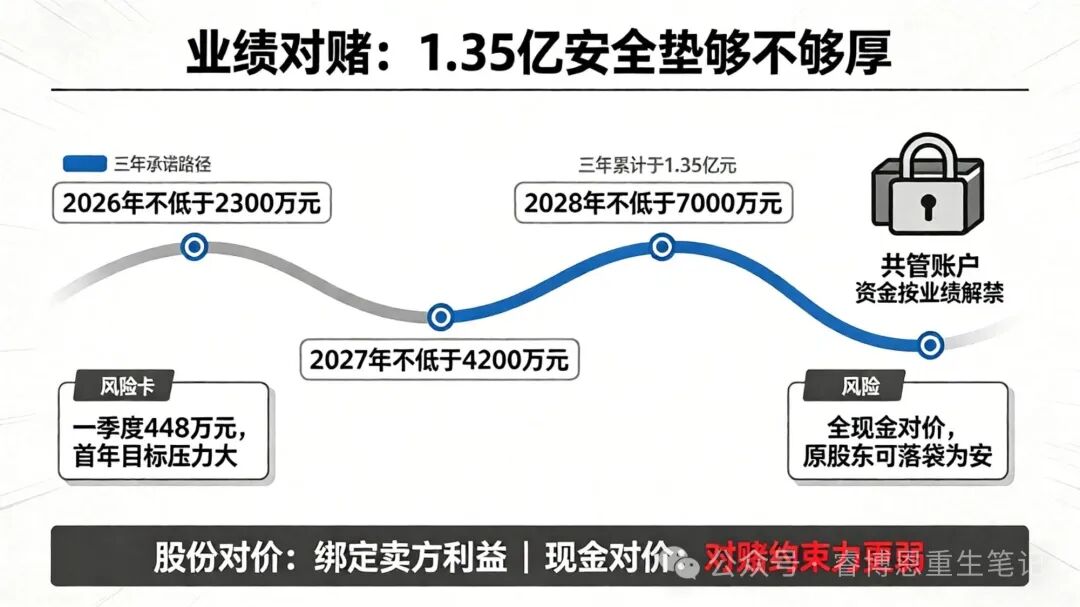
为对冲估值风险,交易设置了业绩承诺与共管账户机制。原核心股东JIANGQI HE、QIANG YUAN承诺:甬强科技2026年至2028年净利润分别不低于2300万元、4200万元、7000万元,三年累计不低于1.35亿元。股权转让价款支付至共管账户,根据业绩完成情况分期解禁。若累计实际净利润低于1.35亿元,原核心股东须以共管资金及自有资金补足差额。但这个对赌存在两个结构性缺陷。第一,2026年承诺净利润2300万元,而一季度实际仅448万元。如果后三个季度不能大幅提速,第一年就可能面临补偿压力。第二,现金对价意味着原股东可以“落袋为安” 。延江股份曾采用“股份对价+严格对赌”,卖方退出收益与未来股价绑定;安德利则采用全现金,原股东交易完成后可直接套现退出。对赌的约束力,天然弱于股份对价。
监管的两轮追问:商业合理性与内幕信息管控
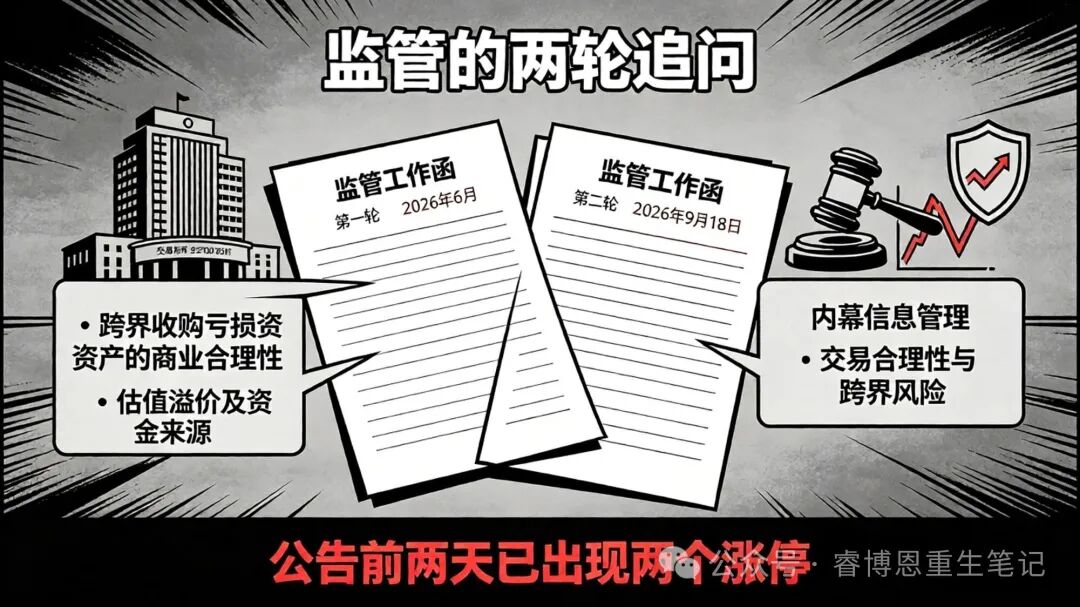
上交所的两次监管工作函,核心指向两个问题。第一轮(2026年6月) :要求说明跨界收购亏损资产的商业合理性、估值溢价及资金来源。安德利回复称,传统食品饮料加工行业已较为成熟,单一主营业务存在发展瓶颈,需布局高景气新兴赛道培育第二增长曲线;标的属于国家重点支持的新质生产力领域,拥有自主可控的高端材料配方与工艺技术。第二轮(2026年9月18日) :在正式协议签署的同一天下发,问询内幕信息管理、交易合理性、跨界风险。值得注意的是,公司股价在协议公告前两天已经录得两个涨停板,上交所随即下发监管函。
睿博恩的思考:这笔交易的关键不在“能不能买”,在“能不能管”
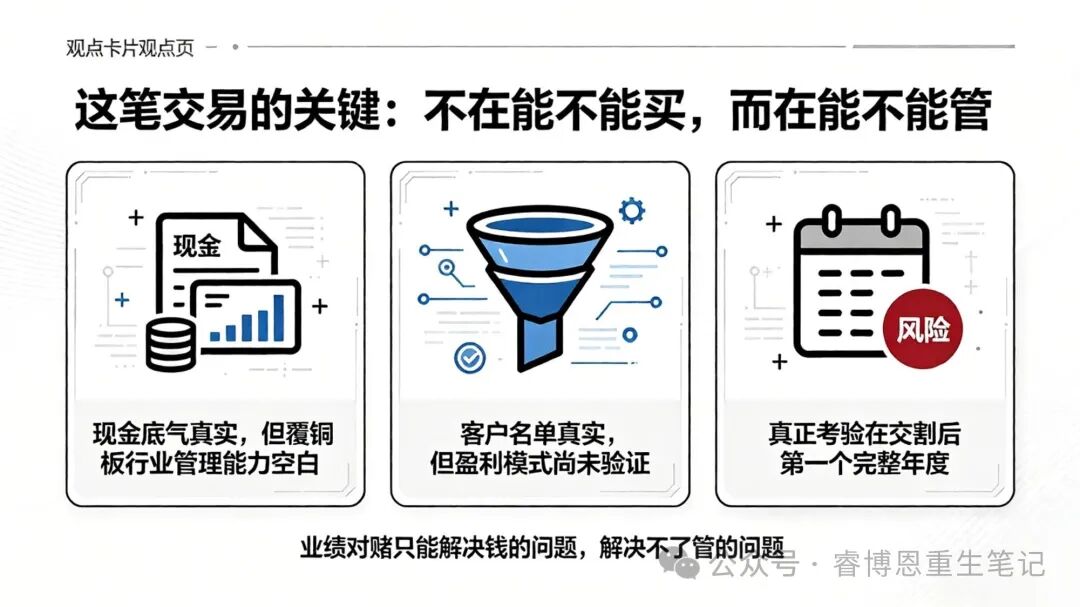
第一,安德利的“现金底气”是真实的,但“行业底气”是空白的。安德利2026年上半年经营活动现金流净额5.38亿元,截至一季度末账面货币资金及金融资产合计7.17亿元,收购资金压力总体可控。但零覆铜板行业经验是客观事实。一家卖果汁的公司,要去管一家做高频覆铜板的高科技企业:技术路线判断、客户关系维护、供应链管理,每一项都是全新的能力要求。业绩对赌只能解决“钱”的问题,解决不了“管”的问题。第二,甬强科技的“客户名单”是真实的,但“盈利模式”尚未验证。胜宏科技、深南电路、中际旭创,这份名单放在任何一份覆铜板企业的招股书里都足够亮眼。但客户认证通过不等于批量订单。高频覆铜板的技术壁垒在于配方稳定性与批次一致性,从“通过认证”到“稳定供货”之间,隔着漫长的良率爬坡和产能验证周期。甬强科技2025年高速产品全年销售仅1266万元,2026年一季度461万元,客户名单的“含金量”和实际收入的“含金量”,还有很大的距离。第三,这笔交易真正的考验不在交割日,在交割后的第一个完整年度。安德利需要回答的核心问题是:果汁业务的现金流,能否撑得起覆铜板业务的产能爬坡周期? 覆铜板行业的特点是重资产、长周期、高研发投入。甬强科技年产1000万平方米的产能在那里摆着,但要把产能变成收入、把收入变成利润,需要持续的资本开支和流动资金投入。如果覆铜板业务在2026-2027年不能实现稳定盈利,安德利将面临商誉减值、现金流承压、双主业管理失焦的三重压力。
睿博恩观点提炼
从浓缩果汁到高频覆铜板,安德利用7.93亿现金和354%的评估溢价,完成了一次跨度极大的产业跃迁尝试。甬强科技有真实的技术积累、真实的客户名单、真实的产能布局。安德利有真实的现金流、真实的收购意愿、真实的转型焦虑。两者的结合,逻辑上说得通。但逻辑上说得通的事,在现实中未必做得成。覆铜板行业的竞争格局、技术迭代节奏、客户认证壁垒,与浓缩果汁行业完全不同。安德利需要证明的,不是“我有钱买”,而是“我有能力管”。监管的两轮问询,问的是商业合理性。但真正的答案,不在回复函里,在甬强科技2026年、2027年、2028年的利润表里。
⚠️风险提示: 本文基于公开信息及中证指数公司数据整理,数据截至2026年9月。文中涉及的个股均为指数成分股展示,文中分析仅作行业观察与公司内部实务观点分享,不构成任何投资建议。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!