-

连接人,信息和资产
第239期我们判断,李村商圈的核心矛盾不是"衰退",是"分化的加速",4000万年客流的基本面是真实的,14.84%的空置率是结构性问题,不是需求萎缩。这一期不再重复诊断,直接回答一个更务实的问题:如果要在李村步行街和周边商业资产上动手,改什么、怎么改、对标谁、钱从哪里来、先做哪一步。
作者:李坤泽
来源:睿博恩重生笔记
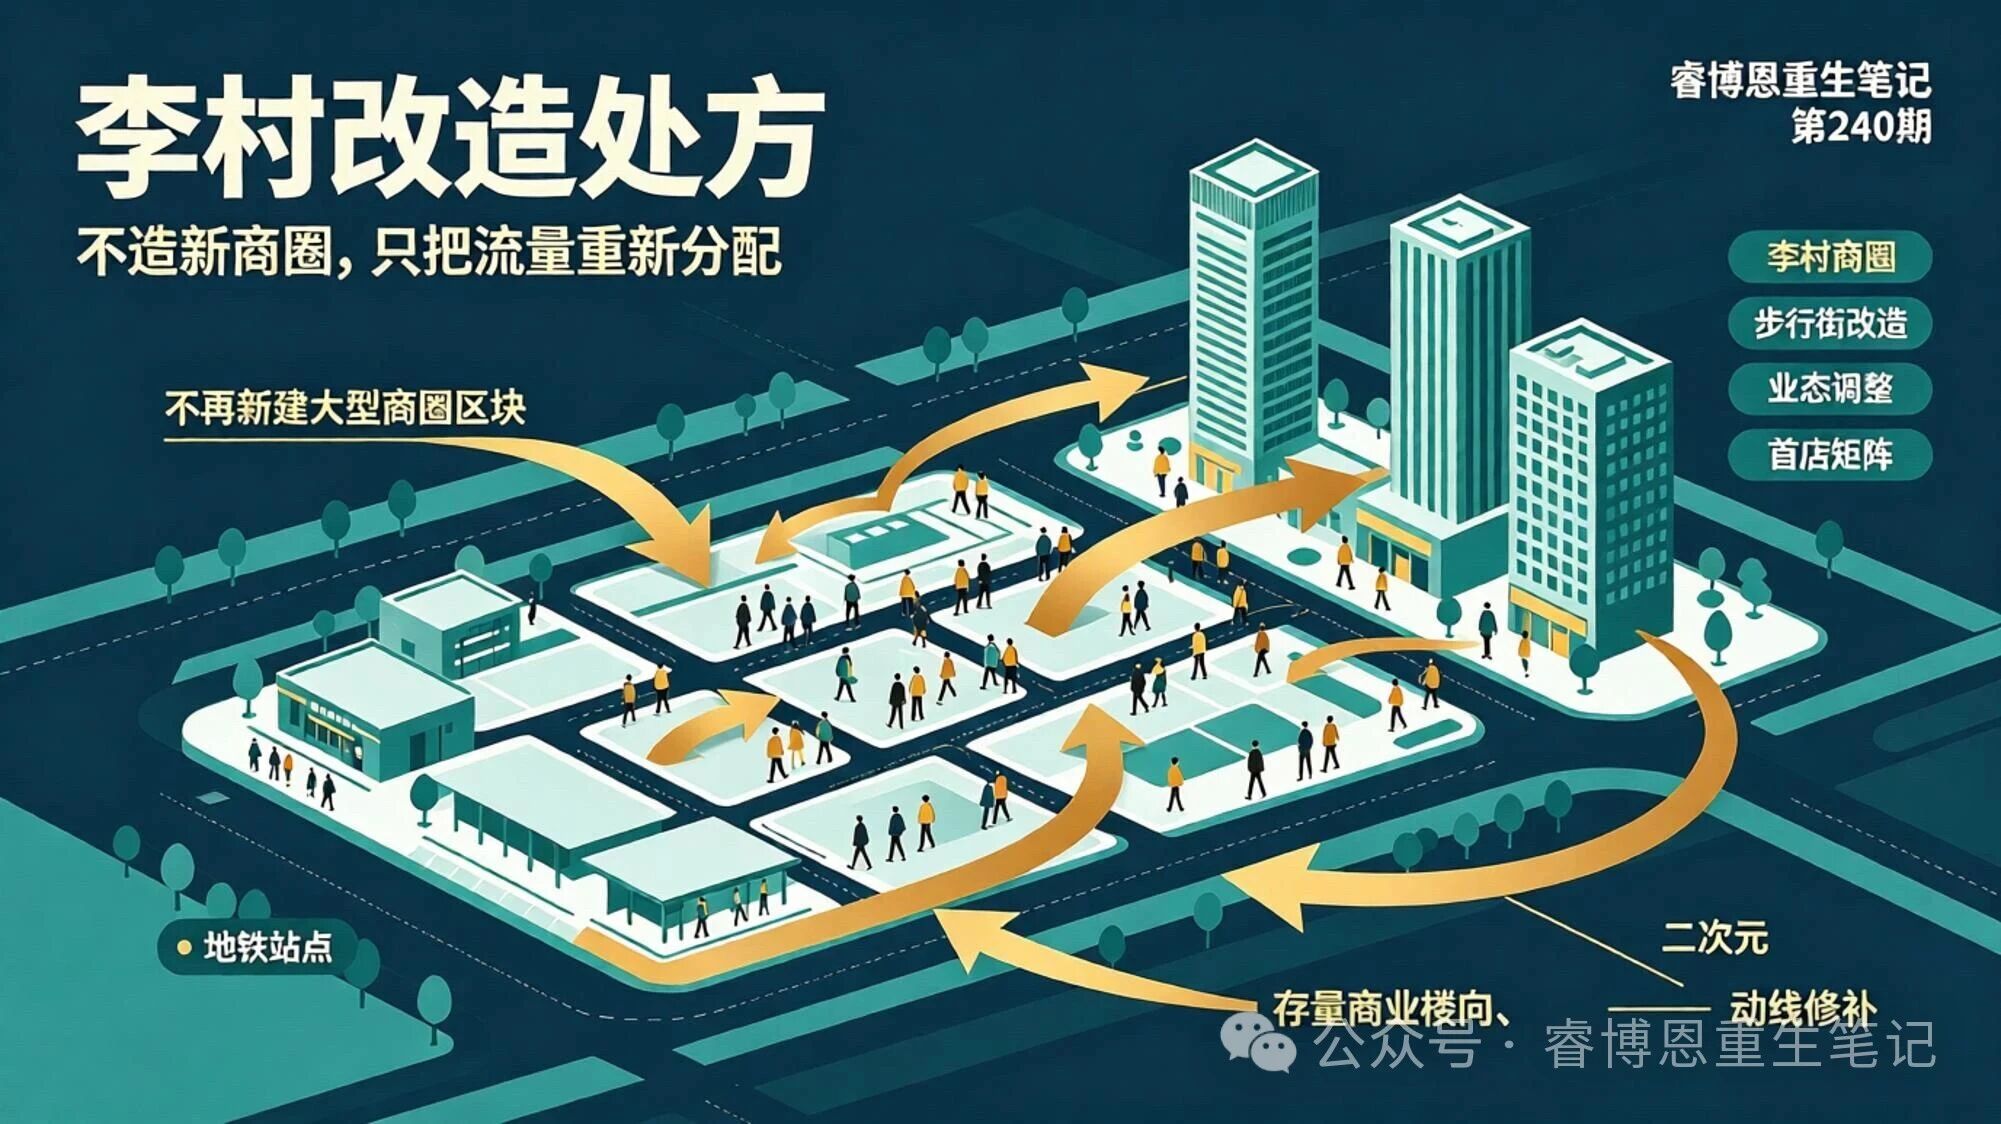
睿博恩的判断是:李村的改造不需要"再造一个商圈",需要的是把已有的流量重新分配进资产的动线里。以下建议,按"空间—业态—运营—财务—节奏"五个层面展开,每一条都对应可对标的案例和数据。
空间层:先修"断裂带",再谈招商
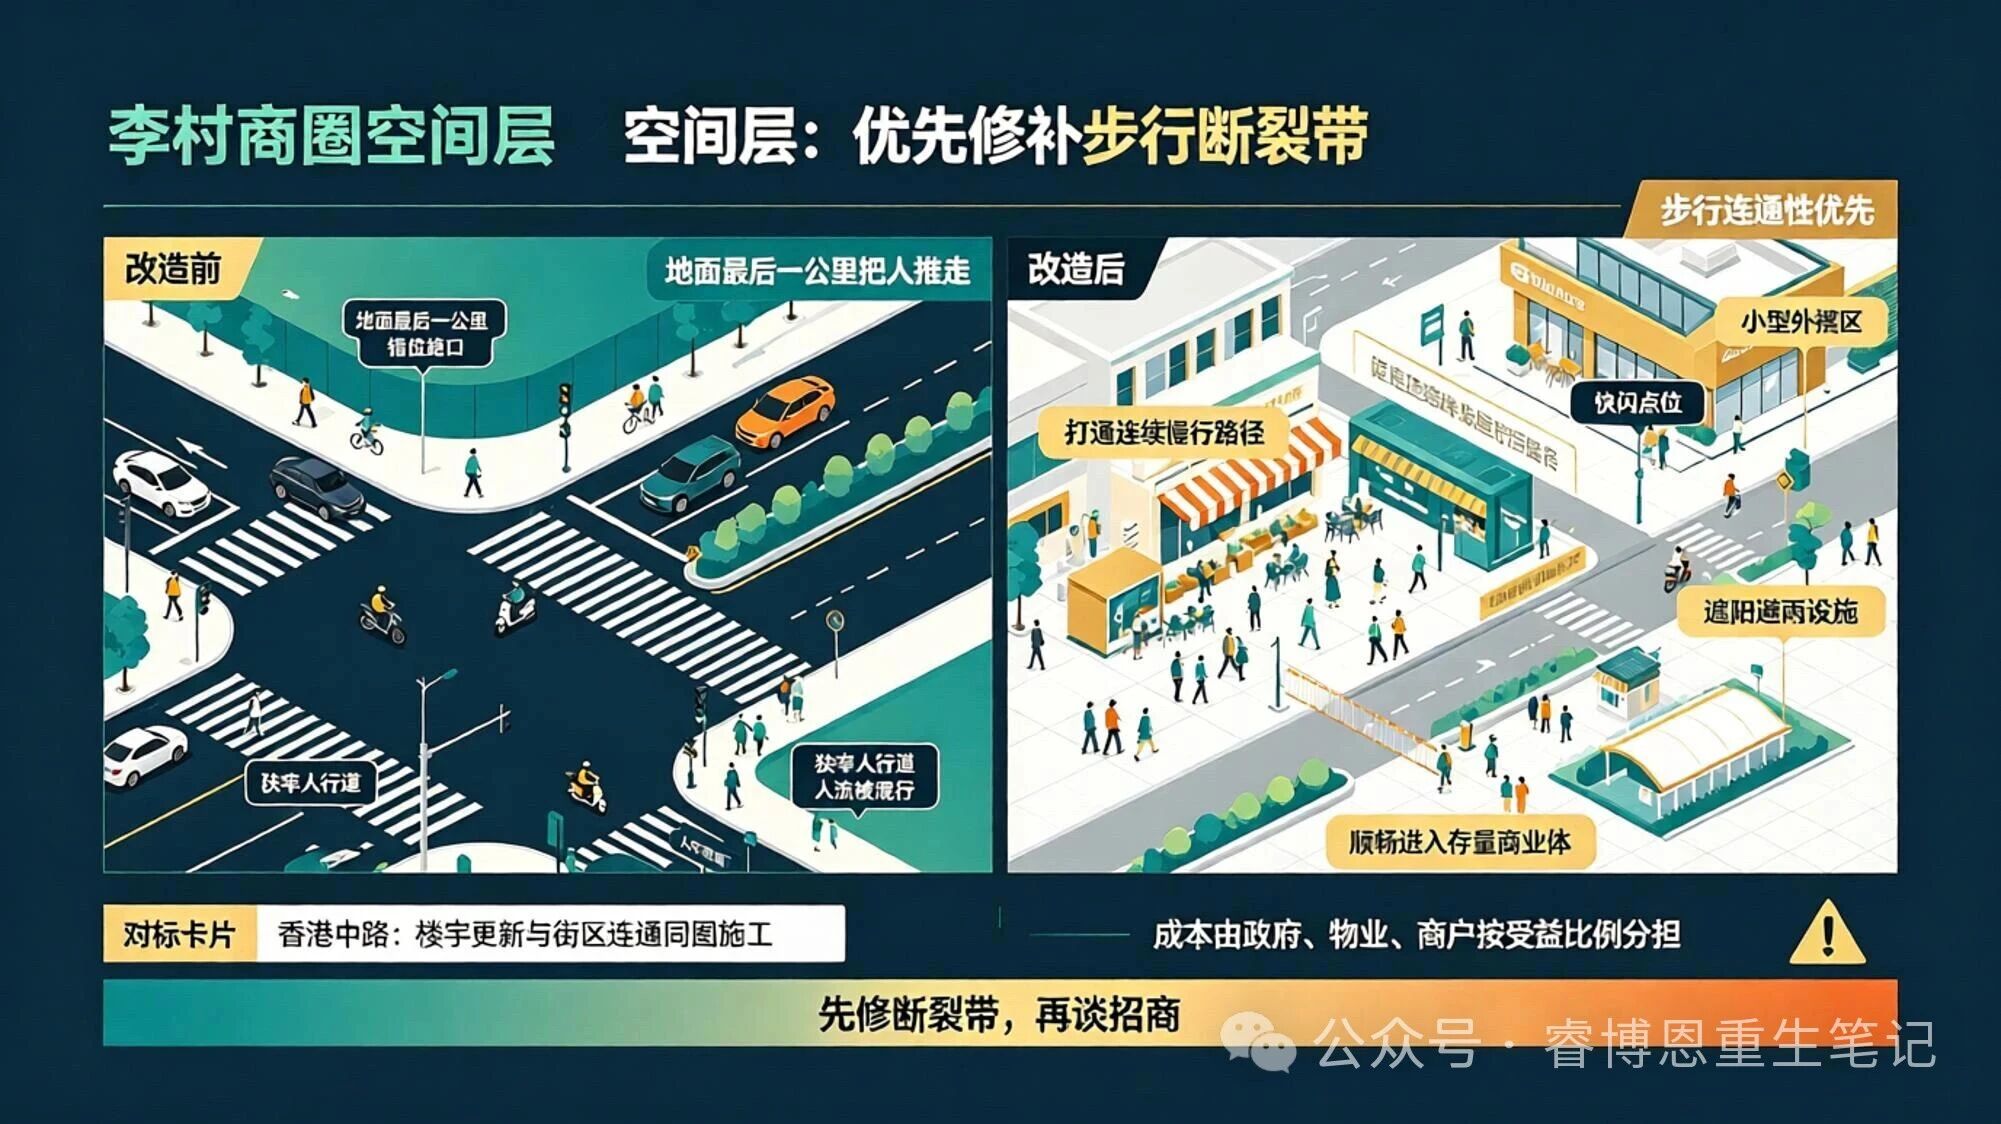
李村最被低估的改造杠杆,不在商业体内部,在从地铁口到资产入口的步行路径上。商圈研究建议的诊断很具体:街巷较密,断头路与错位路口多;过境交通与到发交通混杂;人行系统不连续,无人行道和宽度小于1.5米的道路占比大;人行空间被违章停车和商铺占道严重挤压;步行街缺乏品质与趣味,慢行道功能混杂。
需要先说清一个事实:地铁李村站客流长期位居全市前列(2018年开通初期一度为全线最大客流站,2025年官方排名居全市第4),地下步行网络已经连通乐客城、维客星城等主要项目,但地面之上的"最后一公里"在把人推走,而不是把人引进来。
务实建议:把"步行连通性"作为独立改造项目立项,优先级高于任何单体的外立面翻新。具体动作可以参照两个方向。
第一,分时段恢复向阳路等街区的步行功能,弱化内部过境交通,通过外围快速环分离过境车流。第二,围绕地铁站到古镇路、向阳路、源头路23号地块的路径,做"立体慢行系统"的连续性修补:不是重新铺一遍路面,而是把断头路打通、把占道经营清理后的空间转化为可停留的节点(小型外摆区、快闪点位、遮阳避雨设施),让"走过去"的过程本身产生消费触点。
这一步的财务逻辑是:步行连通性的改善,受益的是路径覆盖范围内的所有存量资产,成本可以由属地政府、物业持有方和沿线商户按受益比例分担,而不是让单个商业体独自承担改造投入。香港中路商圈的盘活经验提供了一个参照:市南区更新改造15座老旧楼宇、总投资超5000万元,盘活15处闲置商业载体累计超20万平方米,核心动作之一就是把"楼宇更新"和"街区连通"放在同一张施工图上推进,而不是各管各的。
业态层:用"分层定位"替代"全场统一",把二次元从"一个街区"做成"一条产品线"
李村商圈目前最被讨论的业态抓手是二次元,但现实比想象更复杂。维客星城曾是最早押注这一方向的样本,运营方早期口径显示其二次元街区约5000平方米、聚集38家主题店铺,一度宣传为山东最大同好聚集地;但截至2026年,这一模式已明显承压:潮玩星球青岛维客星城店已于8月23日闭店,同批门店相继撤场,维客集团自身陷入债务危机,维客星城处于经营萧条、由政府推动改造的状态。相比之下,京东奥莱的家庭客群占比超八成,周末日均客流1200—1500人次,在全国60余家门店中消费业绩跻身前10(据店长2026年4月介绍),其模式目前仍在正常运转。这组对照提示:李村的客流可以被转化为消费,但前提不只是"业态给出了到访理由",还包括持有方的资本与运营能否支撑持续供给。
问题在于,这些尝试仍然是点状的,且成败分化明显:京东奥莱正常运转,维客星城承压撤场。14.84%的空置率分布在哪些楼宇、哪些楼层、哪些动线末端,才是业态调整需要精确瞄准的对象。真正的课题是:把被验证的业态方向(二次元、家庭体验)从"个别项目的押注",升级为"可复制的分层定位",而不是让每个盒子都撞运气。
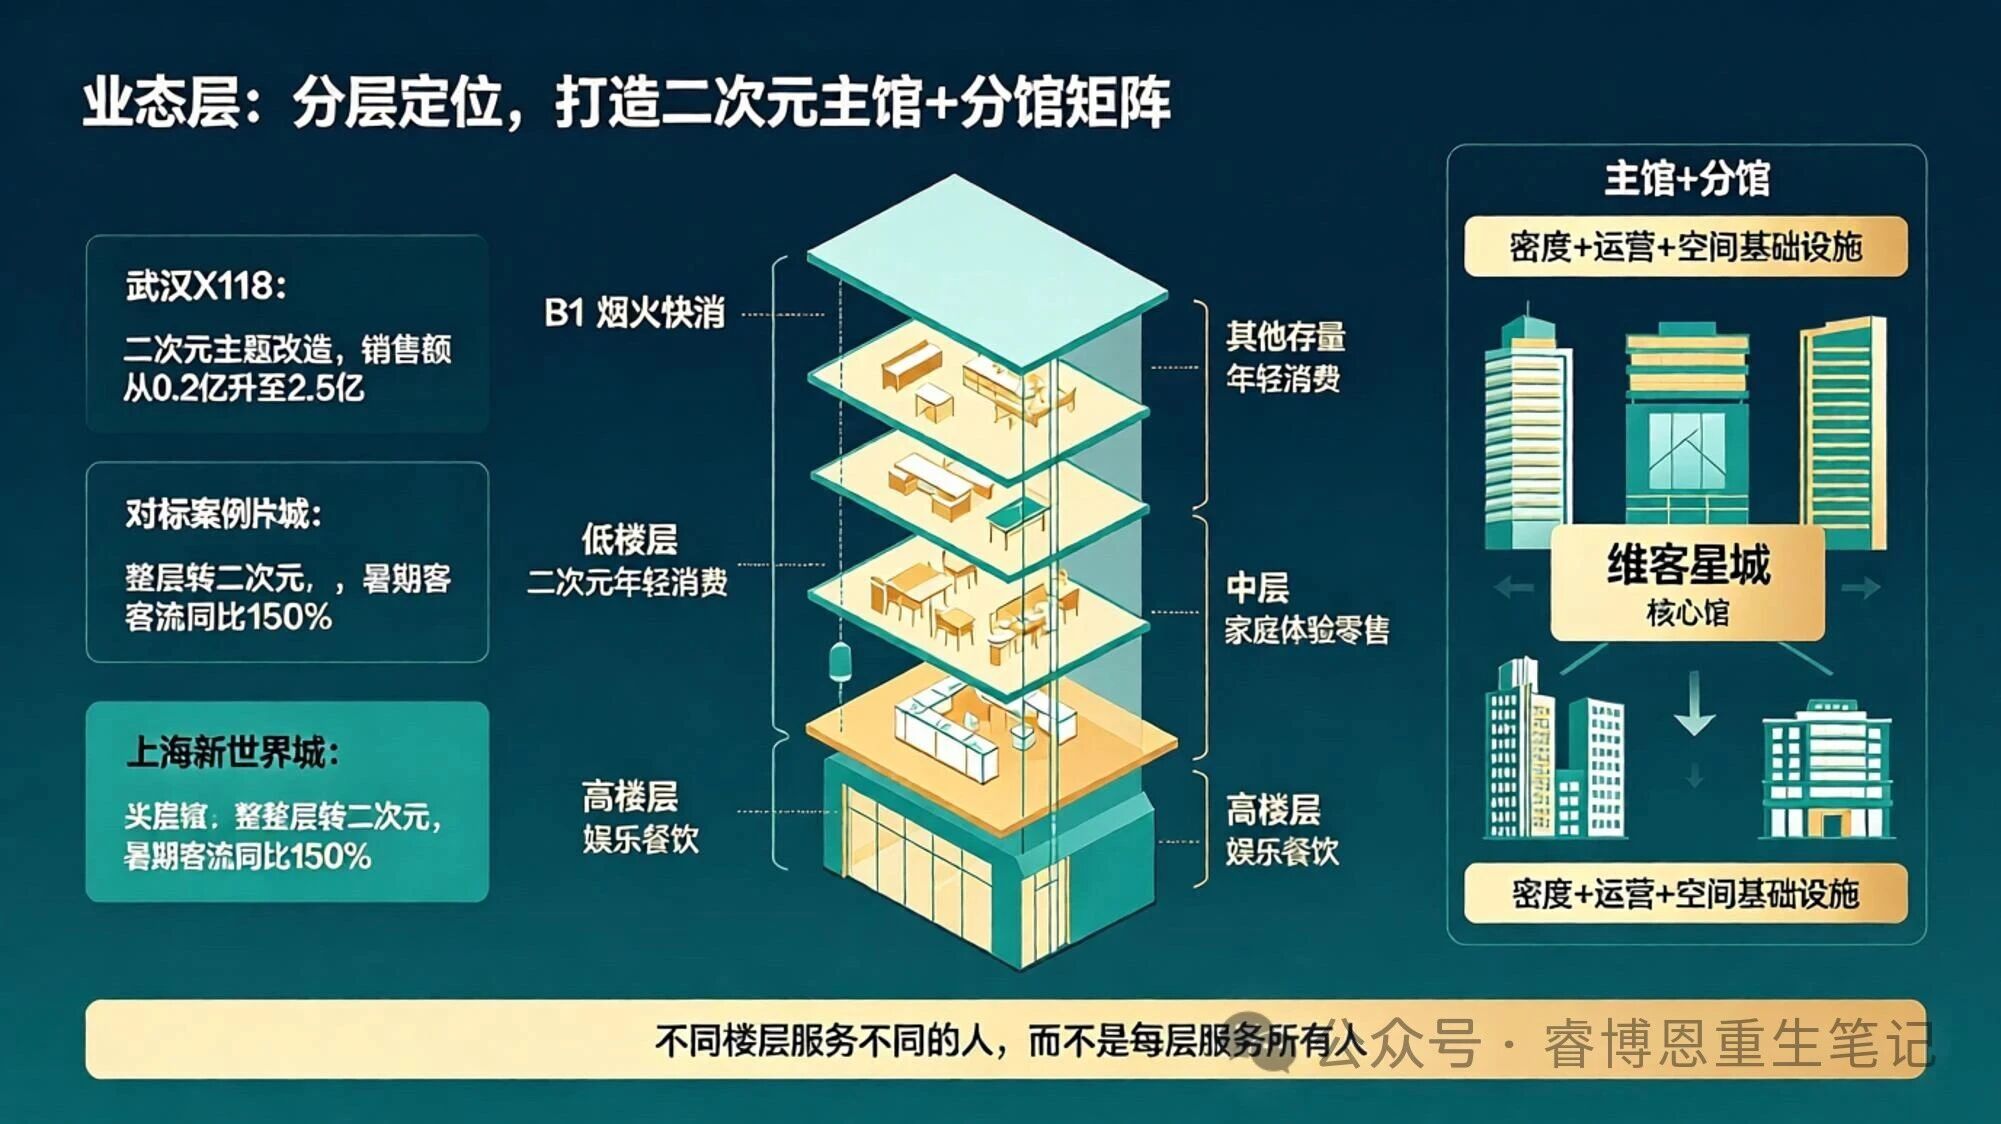
务实建议:把商圈内的存量资产按"楼层—体量—动线位置"做分层定位,而不是每个盒子都追求"全业态"。对标武汉X118的做法:一个占地约3.3万平方米(经营面积约1.6万平方米)的老百货,改造时没有试图覆盖所有客群,而是把目标客群锁定潮流Z世代,做成华中首个二次元主题商业Mall,年销售额从0.2亿元升至2.5亿元,日均客流从5000人次升至2.2万人次。更关键的一个细节是:项目把15%的黄金区域放弃招租,专门用作二次元爱好者的化妆间、休息区、萌歌宅舞舞台:这不是"浪费面积",是把空间当作社群运营的基础设施来投入。
上海新世界城的路径同样值得参照:把四楼原本业绩滑坡的少男少女服饰区整层转为二次元主题,引入三丽鸥等品牌后,据新世界城方面披露,暑期客流实现同比150%增长。这说明二次元业态的有效性不取决于"体量大小",取决于在一个明确的楼层或区域里形成密度和氛围。
对李村而言,二次元业态的机会并不取决于某个现存项目,而在于能否在一个动线可达、层高和荷载条件合适的低楼层或地下空间里,做成"二次元+谷子+社群活动"的垂直主题区,以规模密度形成集群效应——维客星城的前期尝试说明,仅有概念不足以支撑经营,真正决定成败的是运营资本与持续内容供给,这也是它当前由区政府介入推动改造的原因。武汉X118的数据证明,1000平方米的露营主题区改造为二次元空间后,客流量增长了35%(商务部零售业创新提升案例集),面积不是决定性的,密度和运营才是。
另一个需要被认真对待的业态方向是"家庭全品类+体验化"。京东奥莱的成功说明李村最深厚的客群基础仍然是家庭消费。但传统百货的"柜台+货架"逻辑已经失效,需要参照李村本地已经出现的转型样本:家电商场把传统卖场升级为全场景体验空间,按家居布局打造客厅、厨房、卧室体验区,配合"国补"政策实现沉浸式逛店。苏宁易购李村超级旗舰店(2025年9月焕新开业,近2.5万平方米)从"卖产品"升级为"一站式家庭生活解决方案",增设电竞专区、实景家居体验区和社交空间,是同一逻辑的延伸。
分层定位的核心原则是:不同楼层、不同楼宇服务不同的人,而不是每一层都试图服务所有人。B1做烟火气和快消,低楼层做二次元和高频年轻消费,中层做家庭体验和目的性零售,高楼层做目的性娱乐(Livehouse、剧场、剧本杀)和餐饮。上街里MALL容匯城的"垂直街区分层逻辑"提供了一个直接可参照的模板:B1精致烟火、1—3潮流零售、4—5青年创意、6—9全时段餐饮,每层有独立主题标签和打卡场景。
运营层:把夜市流量"设计"进商业体,而不是让它只是在街上流过
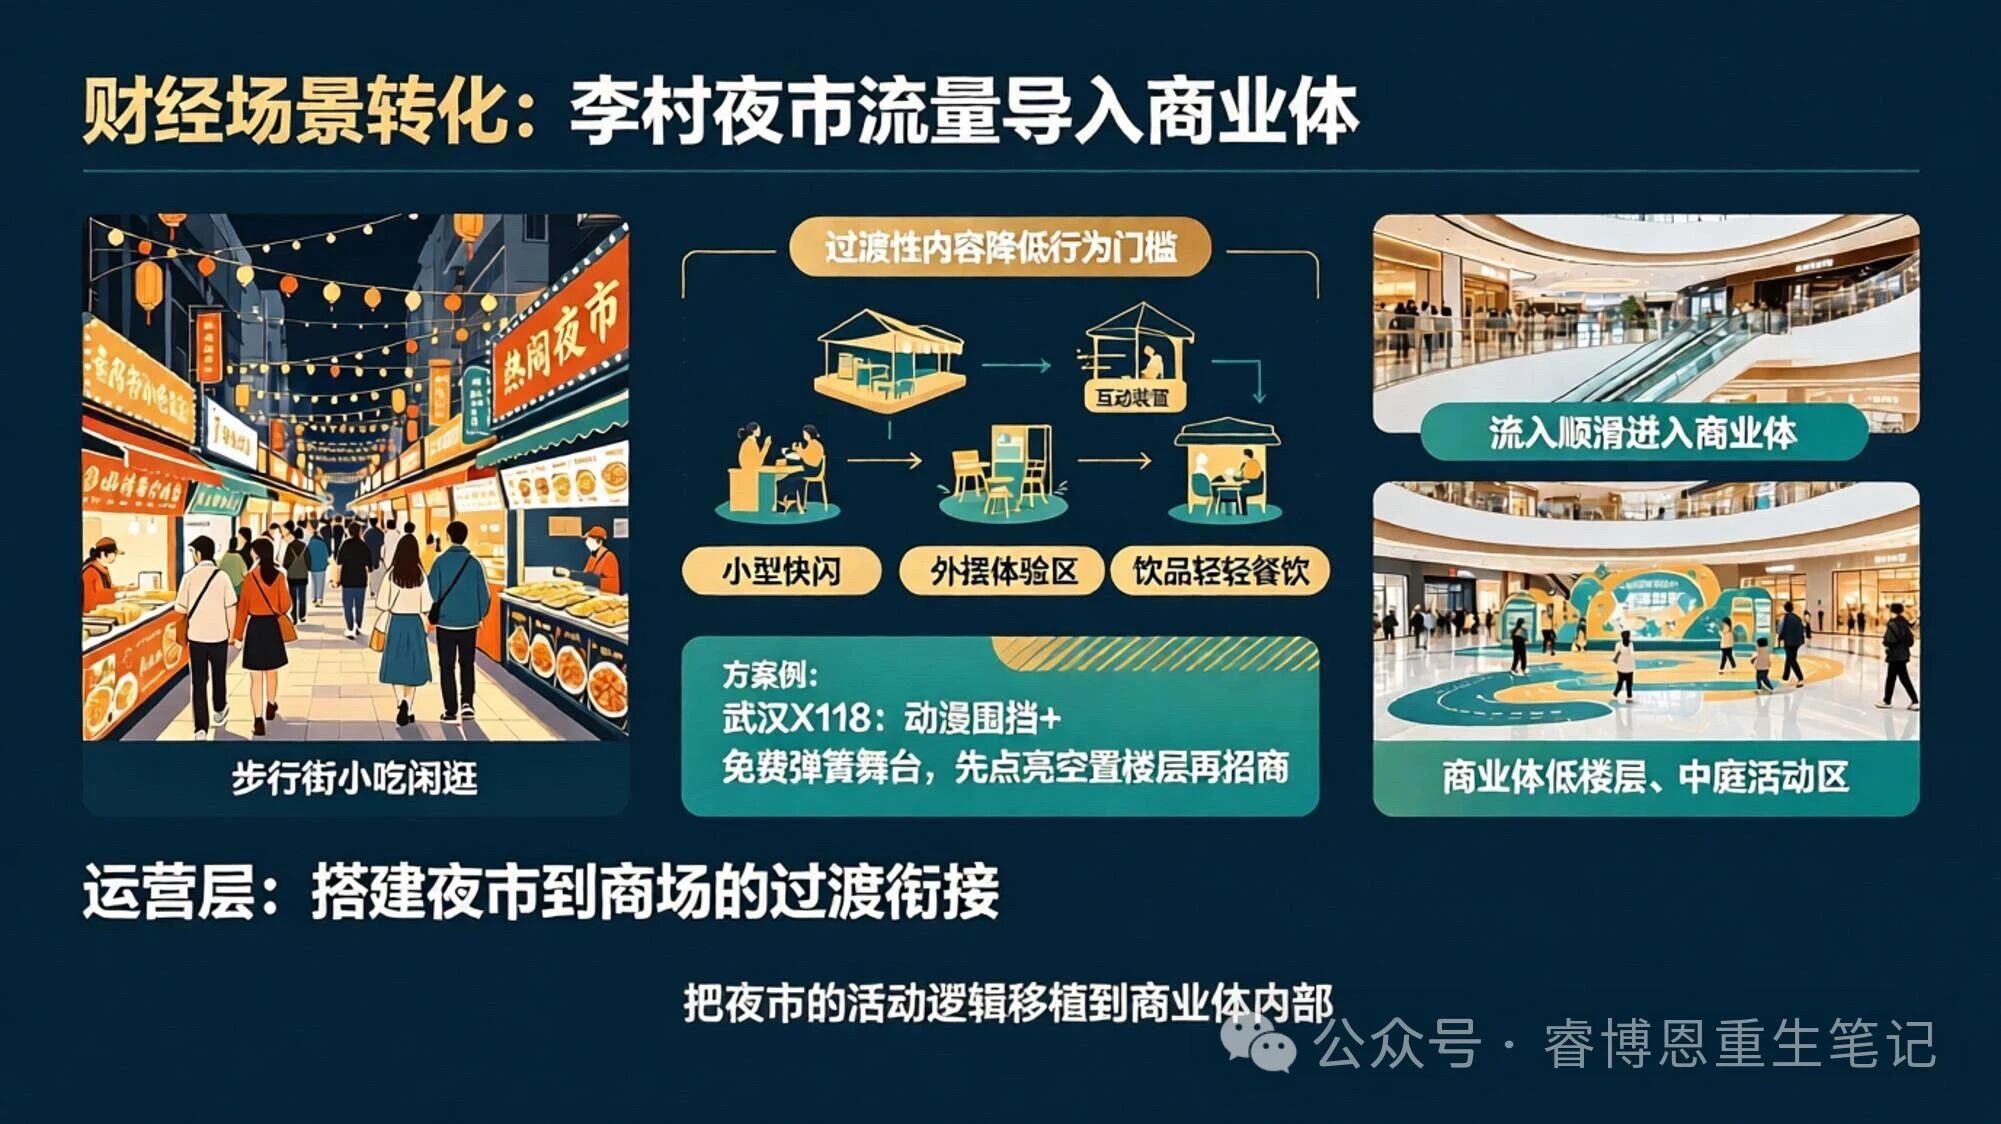
李村夜市每晚17点开市、22点30分收市(李沧区商务局口径),官方统计每日客流量超1万人次,夜间消费占比达到45%。但夜市的核心消费场景是"小吃+闲逛",客单价低、停留时间短,消费发生在摊位层面,没有系统性地传导到两侧商业体的零售和体验业态中。
务实建议:做"夜市—商业体"的衔接产品,而不是指望消费者自己走进来。具体动作有三个方向。
第一,在夜市与目标商业体之间的路径上设置"过渡性内容",不是广告牌,而是可参与的小型快闪、互动装置、外摆体验区,把"从街上到楼里"的行为门槛降到最低。第二,推动商业体在夜市高峰时段(18:00—22:00)开放首层或低楼层的"夜市衔接业态":轻餐饮、饮品、文创、即时消费类摊位或店铺,让消费者在夜市已经形成的消费惯性可以"无感"延伸到建筑内部。第三,把夜市的"活动逻辑"移植到商业体内部:夜市的核心吸引力不是商品,是"热闹感"和"随机性"。维客星城曾采用的"周周有活动、月月有主题"正是这一思路,其活动逻辑本身有效,问题在于资本与内容供给能否持续;商业体可以在周末和节假日的中庭或外摆区做小型演出、随舞、快闪,让"进来看看"本身成为一个不需要决策的动作。
一个值得参照的运营细节来自武汉X118:即使三楼大部分空置,项目仍然投入近50万元把围挡全部替换成热门动漫的授权画面,打造弹簧舞台免费提供给爱好者举办随舞和IP活动,把空置楼层装扮成一个免费的巨型打卡地,先吸引来人,再谈招商。李村的存量资产在空置率较高的楼层,完全可以复制这个逻辑:先用内容和活动把动线末端"点亮",让消费者愿意走到那里,招商才有谈判的筹码。
财务层:首店不是招来的是"用条件换来的"
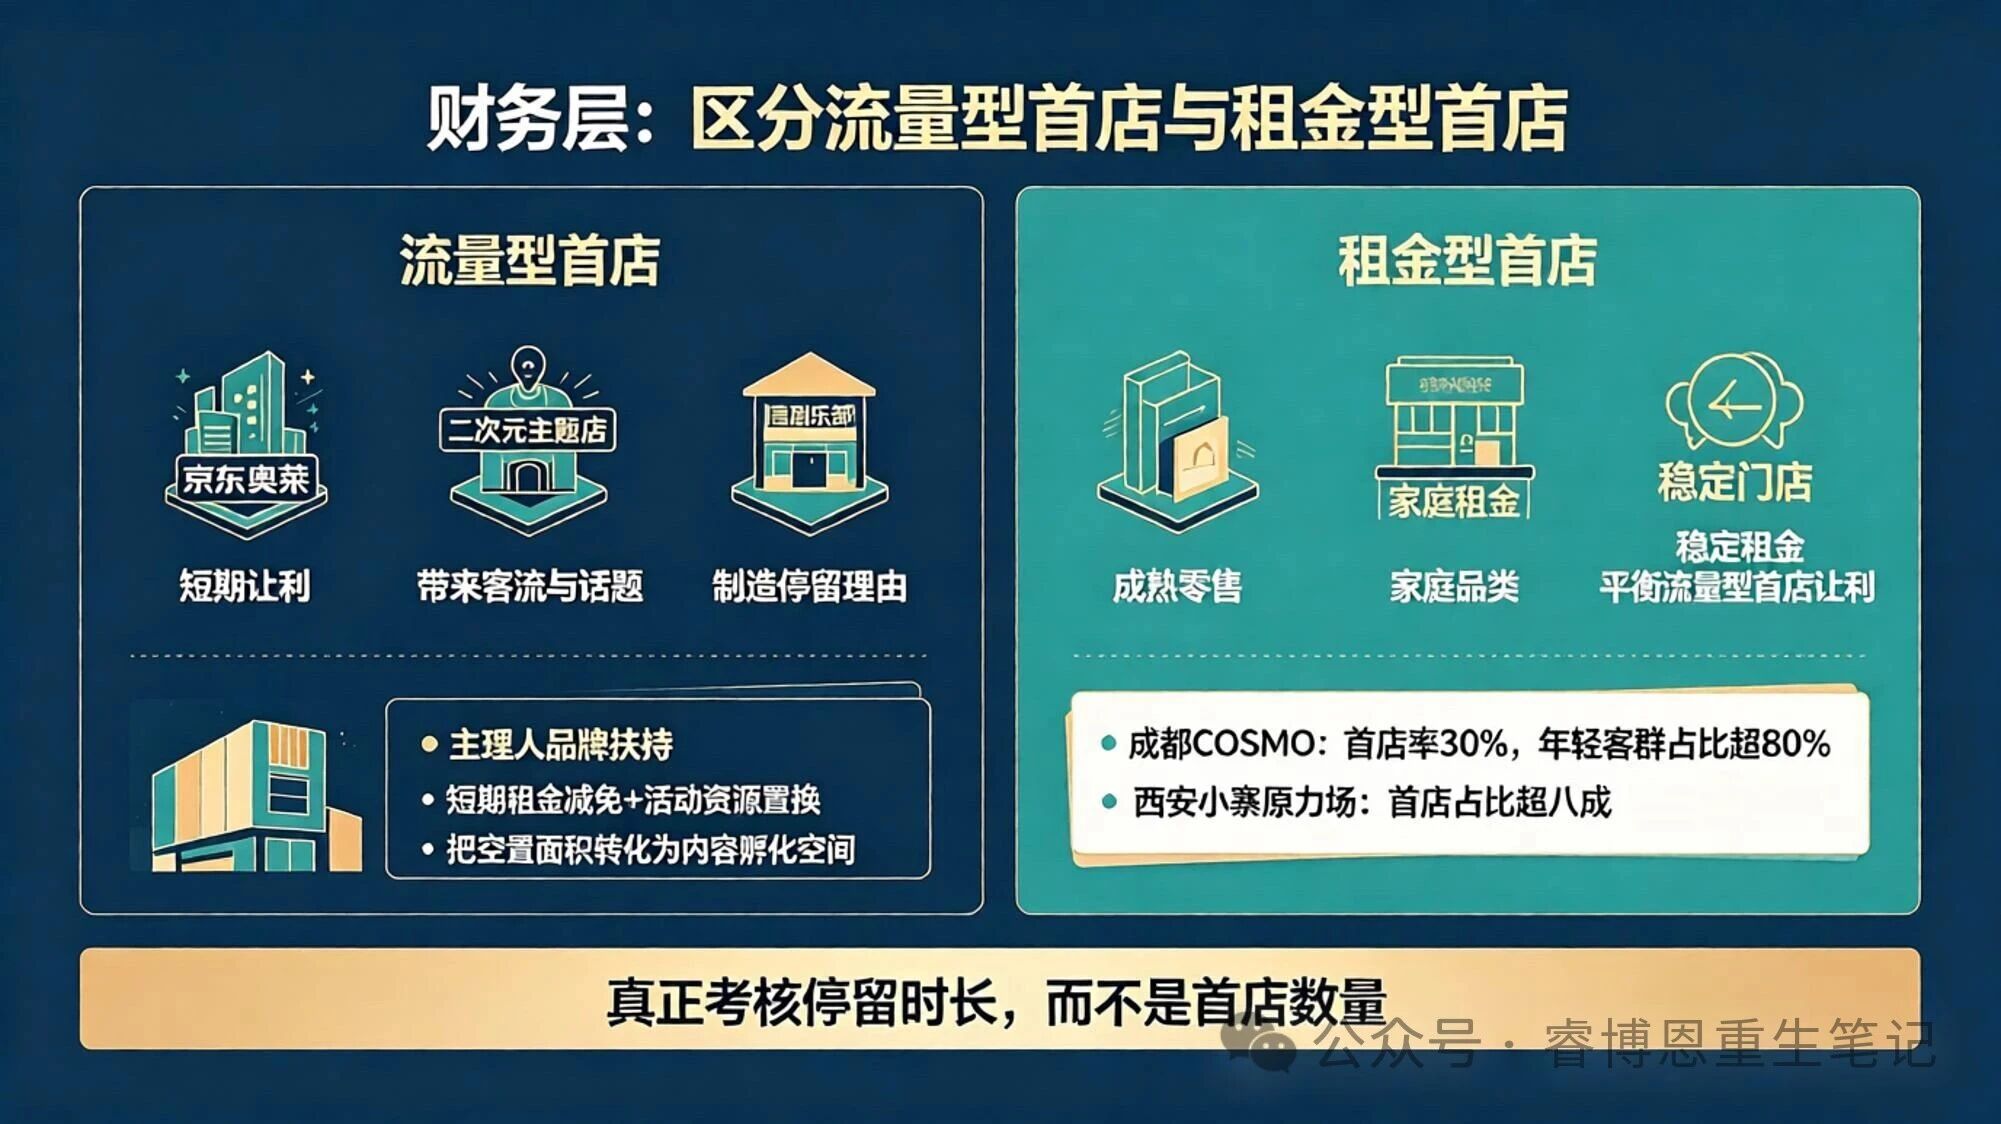
李村商圈已有40多家首店,京东奥莱、耐克RISE 750、安仰喜剧等构成了首店矩阵。但首店经济的可持续性,取决于用什么条件换首店、换什么样的首店、首店进来之后如何形成集群效应。
对标西安小寨原力场(前身小寨百盛,约4.8万平方米):61家门店中有41家首进品牌,官方称首店占比超八成,商圈19—29岁客群占比约39%;小寨商圈整体日均客流已达50万—70万人次(需注意:该量级在项目开业前即已达成,属商圈整体口径,不宜单点归因)。达美乐西北首店开业当日销售额32万元,刷新全球单日纪录;名创优品MINISO LAND西北首店试营业期间日均销售破30万元(据名创优品方面披露)。务实建议:首店策略需要从"数量导向"转向"结构导向"。
第一,区分"流量型首店"和"租金型首店"。流量型首店(区域首店、旗舰店、主题店)短期租金贡献有限,但带来的是客流和传播;租金型首店(成熟品牌的常规门店)贡献稳定租金但缺乏话题性。李村当前阶段更需要前者,但需要用后者的租金来平衡前者的让利。成都COSMO的做法是:首店率达30%(商务部零售业创新提升案例集),其中60%以上为全国或西南首店(据项目方披露,截至2025年7月),年轻客群占比超80%,年轻人平均停留时间据媒体报道超3小时,远超传统商场水平(第三方客流统计显示全国购物中心平均停留约81分钟,券商测算约1.2—1.5小时)。停留时长才是首店策略真正应该考核的指标:不是"招了多少家首店",是"首店让人多待了多久"。
第二,把首店政策和"主理人品牌扶持"结合。西安小寨原力场在引入41家连锁首店的同时,专门扶持复古咖啡馆、潮牌等主理人品牌,形成"连锁首店定调、主理人品牌造内容"的组合。李村的二次元街区、Livehouse、剧本杀等业态天然适合主理人逻辑,可以用"短期租金减免+活动资源置换"的方式,把空置面积转化为内容孵化空间,而不是单纯降租招商。
节奏层:京东MALL入市之前,存量资产需要先完成"动线卡位"
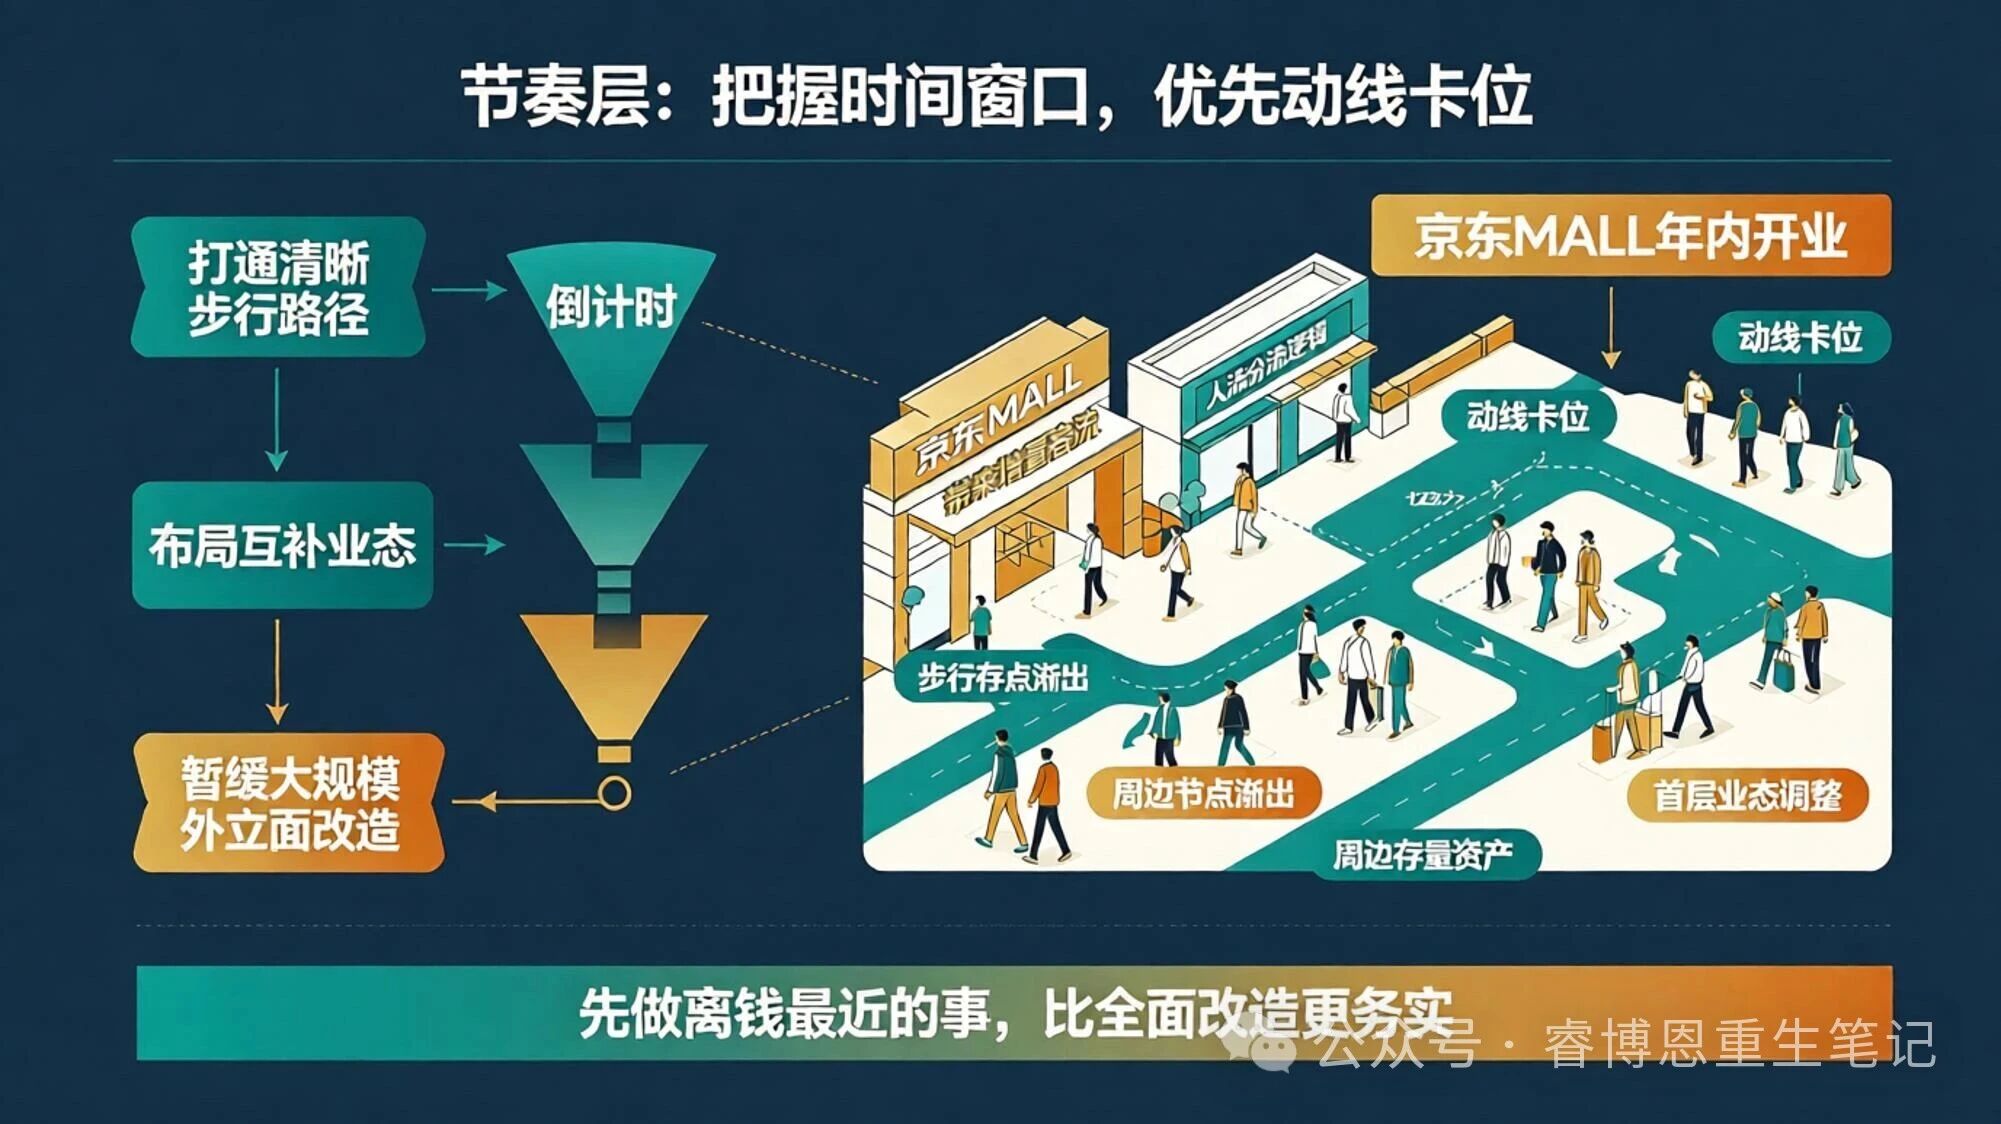
京东MALL李村书院路万达店计划年内开业,总面积约2.6万平方米,定位家电超级体验店,规划智能家居实景展厅、全屋整装定制区、数码3C互动体验空间、厨电卫浴实景样板间。这会进一步做大商圈的流量基数,但也会重新分配流量:如果存量资产的步行可达性和业态内容没有同步改善,新增供给可能加速而非缓解分化。
务实建议:把"京东MALL开业前的时间窗口"作为存量资产改造的倒排节点。优先做三件事,而不是全面铺开。
第一,在京东MALL与目标存量资产之间打通一条清晰的步行路径,确保新增流量可以"溢出"到周边,而不是被京东MALL自身的闭环消化。第二,在紧邻京东MALL的存量楼宇中,布局与家电家居体验形成互补而非竞争的业态:京东MALL做"目的性家电消费",存量资产可以做"目的性消费之后的社交和停留"(餐饮、饮品、体验、社群活动),形成"京东MALL带人来,存量资产留人消费"的分工。第三,暂缓大规模外立面改造,把资金优先投向动线节点属地和首层业态调整:外立面是"让人另行看见",动线和内容是"让人进来",后者对空置率的边际改善更直接。
睿博恩思考
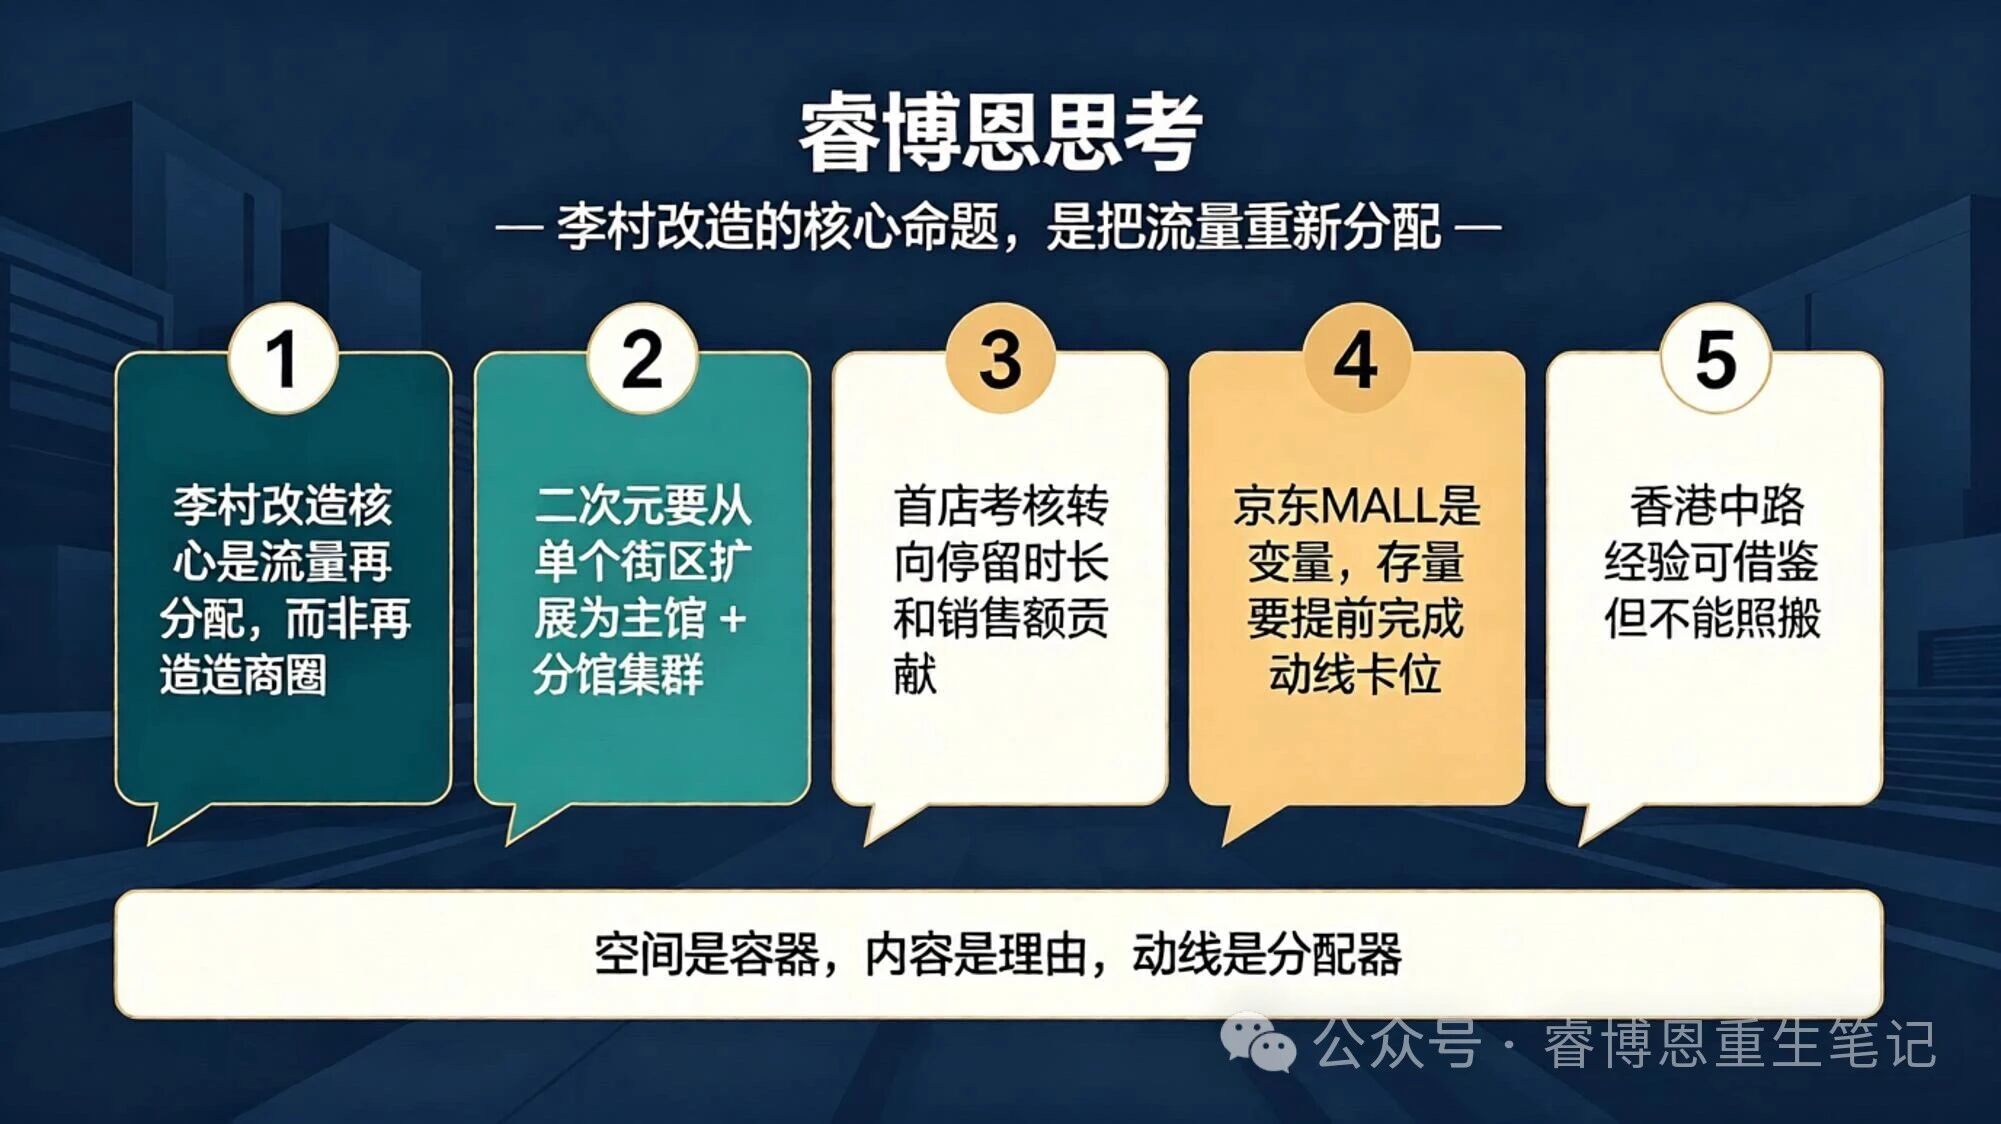
第一,李村改造的核心命题不是"升级",是"再分配"。4000万客流(2026年4月李沧区商务局新口径,此前政府与媒体长期口径为"突破2100万人次")、82.1万平方米存量、14.84%空置率这三个数字放在一起,说明的不是"没人来",是"人来了但没被分到该去的地方"。步行连通性修补、夜市流量衔接、分层业态定位,本质上都是在做同一件事:把已有的流量从"经过"重新分配到"进入"和"停留"。这比"再造一个新商圈"的投入产出比更高,也更符合李村当前的资源条件。
第二,二次元是李村有潜力的差异化方向,但"需求存在"不等于"模式已成功"。维客星城的尝试说明了需求真实存在,也暴露了模式的脆弱:当运营资本不足、内容供给中断时,流量优势也无法兑现为可持续经营。武汉X118从0.2亿到2.5亿的销售额变化、上海新世界城暑期150%的客流增长(据项目方披露)、成都COSMO 80%以上的年轻客群占比和超3小时的停留时长(据媒体报道),共同指向一个结论:年轻力业态的有效性取决于"密度+运营+空间基础设施"的三位一体,而不是简单的品牌堆砌。李村若要做二次元,需要先在资本与运营上想清楚"谁能持续供给",再谈把"点"扩展为覆盖多个存量楼宇特定楼层的"线"、以集群效应形成主馆—分馆的矩阵。
第三,首店经济的考核指标应该从"数量"转向"停留时长"和"首店销售额贡献占比"。西安小寨原力场把首店率做到超八成,成都COSMO把年轻客群占比做到超80%、停留时间拉到3小时以上,这些才是首店策略真正应该追求的结果。李村已经有40多家首店的基础,下一步不是继续追求数量,而是把首店嵌入分层定位的框架里:流量型首店放在动线关键节点制造话题,租金型首店放在高楼层提供稳定现金流,主理人品牌填充空置面积孵化内容。
第四,京东MALL是变量,不是答案。2.6万平方米的家电超级体验店会带来增量客流,但如果存量资产的动线没有提前卡位,这部分增量很可能只是在京东MALL内部闭环,甚至加速周边同质化资产的"流量漏出"。时间窗口是真实存在的,但它的长度取决于存量资产在多快的时间内完成"动线衔接+首层业态调整"这两个动作。先做离钱最近的事:打通路径、调整首层、设置过渡性内容,比全面改造更务实。
第五,香港中路商圈的经验值得参照,但不能照搬。香港中路的盘活逻辑是"一楼一策"的存量再定价:国敦大酒店裙楼(约1.1万平方米)改造为"亚洲市集",品牌以东南亚、日韩首店为主,与浮山湾商圈内其他商业体形成差异化;15座老旧楼宇的改造以"产业定位先行"为前提。李村与香港中路的本质区别在于:香港中路的核心问题是"存量价值被低估",需要重新定价;李村的核心问题是"流量分布不均衡",需要重新分配。香港中路的首店策略可以借鉴,但李村更需要的是动线层面的系统修补和分层业态的精细运营,而不是简单地复制"招首店、改外立面"的动作。
⚠️风险提示:本文基于戴德梁行公开市场数据、青岛市及李沧区政府公开信息、企业信用公开信息、赢商网实探报道、商务部零售业创新提升案例集及公开媒体报道整理,数据截至2026年10月。文中涉及的李村商圈数据存在不同统计口径(戴德梁行优质零售存量82.1万平方米与商圈商业总面积超200万平方米分属两个统计范围;空置率本文统一采用戴德梁行口径14.84%),引用时已标注来源,读者应结合多源信息自行判断。部分对标案例数据(上海新世界城暑期客流增速、名创优品西北首店销售、成都COSMO首店占比与停留时长)源自项目方或媒体报道口径,已在正文标注。维客集团及其关联项目(维客星城、崂山百货)的经营与司法风险信息来源于企业信用公开数据与公开报道,截至2026年10月仍处动态变化中。文中涉及的商业项目均为行业观察与案例研究展示,不构成任何投资建议。存量商业资产的盘活涉及产权、债务、规划、消防等多重复杂因素,具体改造方案需结合专业尽调和论证。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!