-

连接人,信息和资产
本轮地产股涨停潮是政策博弈驱动的估值修复行情,而非基本面反转。
作者:克而瑞研究中心
来源:克而瑞地产研究
核心判断:本轮地产股涨停潮是政策博弈驱动的估值修复行情,而非基本面反转。触发点是9月17日高盛电话会与“930政策窗口”预期叠加,制度层面(存量时代定调、现房销售细则传闻)提供中期想象空间,机构持仓处于近十年冰点则为反弹提供低筹码结构。持续性取决于930政策是否兑现与“金九银十”销售数据能否接续。
01
行情与资金结构
进入9月下旬,A股房地产板块突然爆发。9月21日,申万房地产指数收涨近4%,成交额超260亿元,主力资金净流入超40亿元;绿地控股、华发股份、世联行、我爱我家、金融街等多股涨停,港股内房同步走强。A/H联动说明,资金对地产板块的定价正从个股博弈转向系统性重估。
9月22日至23日,行情从权重股传向连板梯队:华远控股开盘不足一小时封涨停、3连板,华丽家族、我爱我家同为3连板,世联行6天5板,万科A4天3板、近4日累计涨超38%。热度外溢至地产链上游,中国建材涨近5%,福建水泥、国统股份等涨停。梯队分工清晰:小市值打高度、服务股稳情绪、权重股搭台子。
图1 地产链主要标的近日涨幅
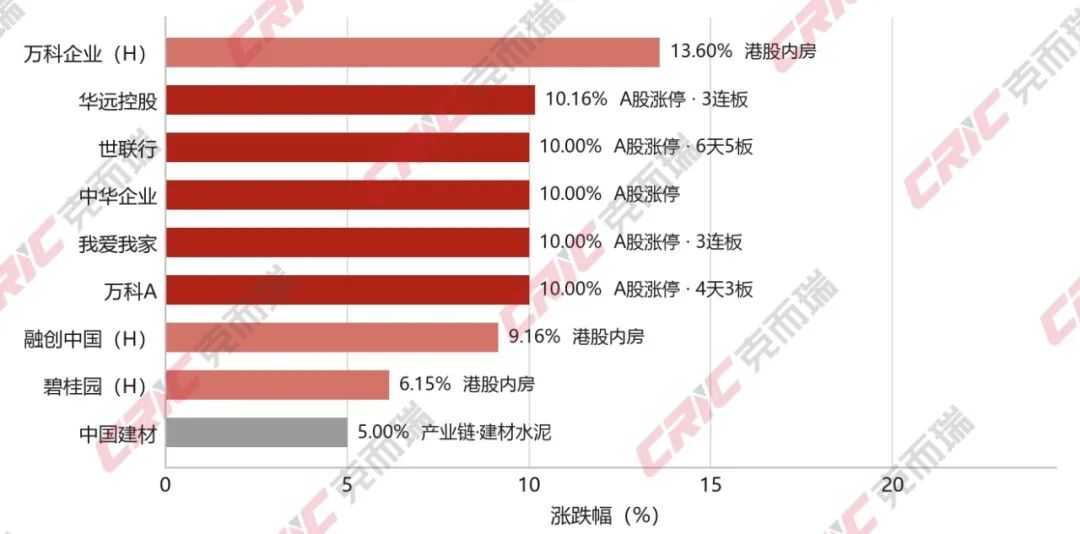
注:A股主板涨跌幅为10%,图中以涨停计;融信中国盘中涨超34%(市值约1.35亿港元),因仙股噪音大未纳入。
数据来源:交易行情,克而瑞研究中心整理。
表1 9.21—9.23地产板块梯队与个股表现
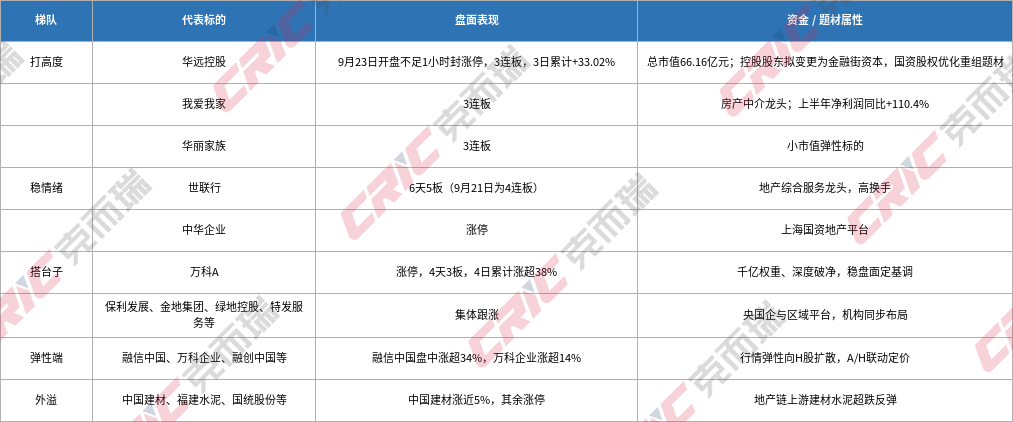
注:盘面表现据9月23日公开报道整理,梯队分工为市场特征归纳,非严格分类。
数据来源:克而瑞研究中心整理
领涨的不是万科、保利等头部房企,而是华远控股、我爱我家等中小市值标的,背后是两层资金逻辑。其一,小市值先打开空间:华远控股总市值仅66亿元,叠加控股股东股权划转至金融街资本的重组预期,拉抬成本低、见效快;千亿权重需巨量资金推动,更多承担稳盘面角色。其二,赛道逻辑不同:华远控股交易国资股权重组,我爱我家交易存量时代的服务赛道;传统开发房企仍受债务化解与去库存约束,业绩弹性更小。
资金结构上,机构持仓仍处近十年冰点。财信证券数据显示,2026年二季度公募基金房地产行业实际持仓占比仅0.31%,环比降0.14个百分点,创近10年新低,较标准配置比例0.84%低配约0.53个百分点;持仓总市值275.8亿元。抛压极小,资金只需少量回补便能撬动板块上行;部分基金已在“抱团”地产,工银价值精选前十大重仓股全部为地产股。
但要区分“抱团”与“配置修复”。与2020—2021年那轮机构抱团不同,当前机构配置仍处极低水平,加仓空间较大,也说明机构共识尚未形成;华创证券判断克制:政策驱动的阶段性行情主要基于政策博弈,高弹性标的回撤风险更大。一个细节可佐证资金属性:9月23日打出板块高度的华远控股,龙虎榜以营业部席位净买入1486万元为主,沪股通反而净卖出417.5万元,席位结构指向短线资金。
表2 机构持仓与估值坐标
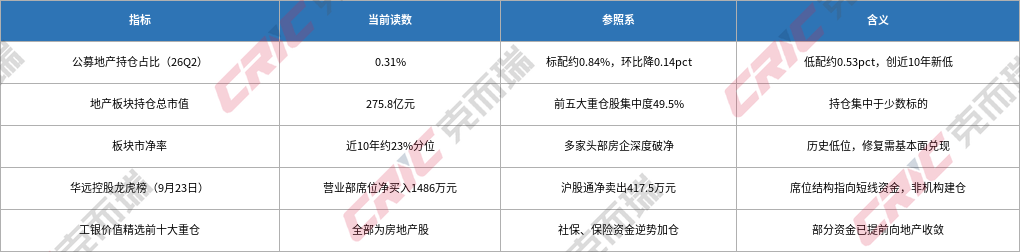
注:市净率分位另有“0.78倍、3.51%分位”口径,差异源于样本与时间窗不同,引用请注明来源。
数据来源:克而瑞研究中心整理。
02
政策与制度驱动:三层叙事与“930窗口”
与以往单一政策驱动不同,本轮催化剂呈多层叠加,可概括为三个层次。
第一层:存量时代定调,制度层面的根本转向。
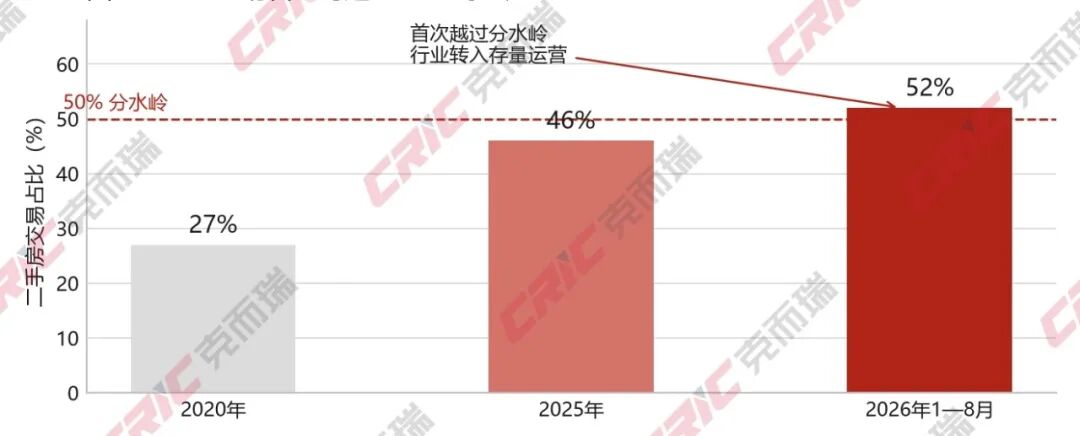
9月18日,住建部在国新办发布会上判断,供求关系发生重大变化,正式进入存量时代。二手房交易占比从2020年的27%升至2025年的46%,今年前8个月已达52%,首次突破50%分水岭。新房增量扩张时代落幕,市场用涨停潮给出解读:这不只是情绪宣泄,更是对新发展模式的重新定价。
图2 二手房交易占比跨越50%分水岭
数据来源:住房城乡建设部,克而瑞研究中心整理。
第二层:现房销售细则传闻,制度对房企并非一味收紧。
市场流传更广的催化剂,是“828新政”(8月28日多部门房地产新政)后某地流出的首份现房销售细则草案,核心包括土地出让金可分期2年支付、新老划断、大盘拆小盘开发、分栋交付。现房销售会拉长房企资金占用周期,但细则的拆解方案本质上是在帮房企摊平资金压力,市场买的是“制度层面对房企并非一味收紧”的确定性信号。
第三层:首套房财政贴息传闻,情绪催化但落地存疑。
网传综合贴息力度在40到100个基点之间,但机构口径克制:“即使消息面有松动,距离真正落地应该还有距离。”2025年11月和12月也曾出现类似揣测,最终并无补贴政策公布。传闻能点燃情绪,但当成既定政策交易,风险不小。
9月17日高盛中国物业专家电话会为行情添了一把火:短期供应大致平衡,但受销售模式改革影响,自2027年3月起将出现为期12至18个月的显著供应短缺,其后约两年逐步企稳;中端国企及强区域性本土房企有望主要受益。潜台词是:活下来的房企,未来份额和利润率可能更好。
高盛电话会能引爆市场,根本原因在于政策面已形成共振氛围。中央层面,2025年12月中央经济工作会议已将“着力稳定房地产市场”列为重点任务,“控增量、去库存、优供给”的提法意味着新房供应主动受约束,与“2027年出现供给缺口”的判断形成逻辑闭环。地方层面,8月以来一线城市密集加码:北京将购房社保门槛统一缩短至1年,上海“沪八条”转向“疏通卖旧买新置换链条”,9月20日《住房公积金管理条例》修订施行,公积金转向全周期保障。
但真正被市场押注的是“930政策窗口”。月底临近,市场博弈四季度为保年度目标、房地产需要出一把力。如果出,年底可能再刺激一波购买力;如果不出,情绪脉冲之后大概率重回震荡。这种“政策日历博弈”的特征,意味着本轮行情持续性高度依赖政策信号的兑现节奏。
表3 政策与事件时间轴(8.28—9.23)
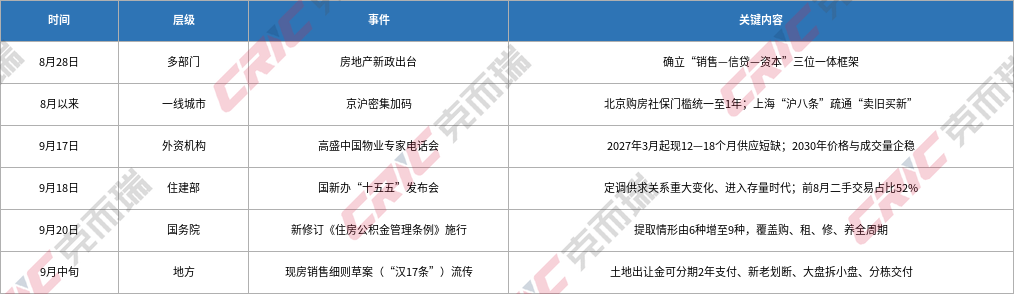
注:现房销售细则与财政贴息均为未经官方证实的传闻,表中仅作信息梳理;政策时间以官方发布为准。
数据来源:克而瑞研究中心整理。
政策博弈中最微妙的一环是国家队收储。2026年6月,央行3000亿元保障性住房专项再贷款全面投放,全国70余城城投、安居集团批量收购滞销现房与存量二手房。但收储进展并不顺畅,症结在于价格谈不拢:地方希望低成本收购以控制财政风险,房企若售价不足以覆盖已有融资则不愿出货——贱卖意味着报表亏损,银行还可能追加抵押。收储对地产股估值传导最间接,却是判断“政策底”能否转为“市场底”的关键。
03
基本面验证:数据改善与隐忧并存
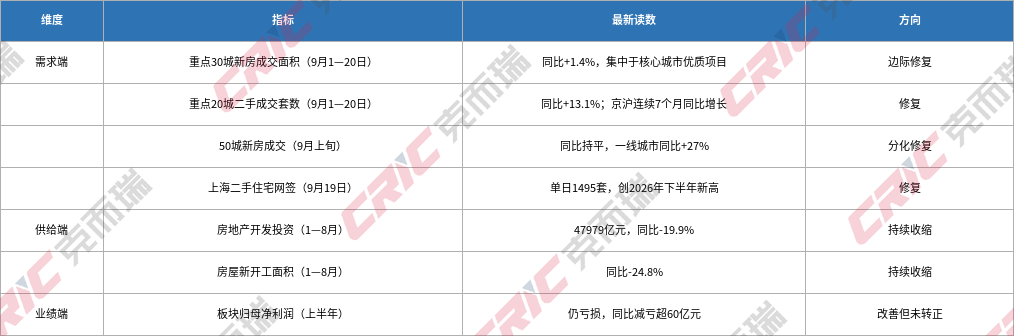
地产股上涨并非完全没有基本面支撑,但结构性分化值得警惕。“金九”旺季,上海二手房成交持续走高,9月19日单日网签1495套,创2026年下半年以来单日新高;9月前十天50城新房成交同比持平,其中一线城市同比大增27%。9月1—20日重点30城新房成交面积同比微增1.4%,修复集中于核心城市优质板块;重点20城二手住宅成交套数同比增长13.1%,京沪已连续7个月同比增长。
但隐忧同样突出。1—8月,全国房地产开发投资47979亿元,同比下降19.9%;新开工面积下降24.8%,房企投资意愿依然低迷。更关键的是,现房销售制度的现金流冲击是结构性的——预售门槛提至主体结构封顶、开发贷还本后置,资金回笼周期大幅拉长,依靠预售回款滚动开发的模式难以为继。这波涨的是估值,不是业绩:上半年板块归母净利润仍亏损,同比减亏超60亿元;市净率处近10年约23%分位低位,多家头部房企深度破净。行情本质是估值修复而非反转,销售端若不能接续,预期交易仍会反复。
表4 基本面数据对照:需求端修复 vs 供给端收缩
数据来源:克而瑞研究中心整理。
04
综合研判:三个维度的叠加与张力
汇率是被忽视的辅助变量。近期人民币一度升破6.7关口,创三年半新高,驱动力已从“中美利差”切换到“贸易顺差+企业结汇”。地产股的核心逻辑不只是销售数据,还有资产价格的重估预期:人民币升值既改善房企外债成本,也通过跨境资金流动和预期重估传导至资产价格。但它只是辅助变量,不构成独立驱动。
本轮行情可概括为:短期政策博弈、中期制度重构、长期资产重估,三者叠加才有近期涨停潮;而其间的张力恰恰是最大的风险来源。政策博弈维度(贴息传闻、930窗口)是“高弹性、低确定性”——传闻能点燃情绪,落地节奏不可控;制度重构维度(存量定调、现房销售)是“方向明确、路径漫长”——制度转向真实,但影响房企报表需以年为单位;资产重估维度(人民币升值)是“逻辑成立、传导间接”——利好本币资产,但核心矛盾仍是销售和现金流。
图3:本轮行情的三层驱动:弹性与确定性的错配
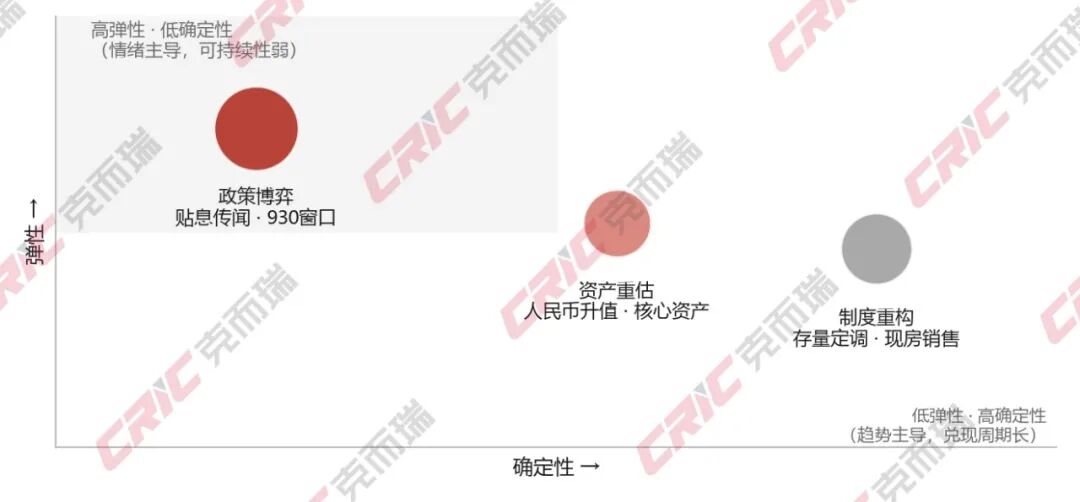
注:气泡大小表示该维度对短期股价的解释力,位置为定性判断示意。
数据来源:克而瑞研究中心整理
三个维度叠加使短期情绪爆发力强,但中期趋势确立需等待更实质性信号:收储实质推进、销售数据持续改善而非单月脉冲、现房销售对现金流的实际影响。涨停潮不代表趋势反转,只代表一件事:市场对“政策底”的确认正在加速。后续跟踪930窗口、四季度销售与收储价格博弈。结构上落点清晰:一是地产服务赛道——存量时代直接受益者;二是优质国资房企——成本低、资产质量好,兼具政策红利与出清中的并购扩张预期。可验证时点是10月“金九银十”成交数据,它把“政策题材”切换为“业绩定价”。
风险提示:本文仅为行业盘面分析与逻辑梳理,所引数据均来自公开渠道,不构成任何投资建议。房地产行业受政策影响较大,销售复苏与政策落地均存在不确定性,连板个股波动风险较高,请理性投资。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!