-

连接人,信息和资产
9月12日,重庆渝富控股原董事长谢文辉被查。渝富控股是重庆市属重要国资平台,目前集团总资产已超过5000亿元,是地方国资改革的试点主体。
作者:Osyth
来源:资产界
城投圈又炸了。
9月12日,重庆渝富控股原董事长谢文辉被查。
渝富控股是重庆市属重要国资平台,目前集团总资产已超过5000亿元,是地方国资改革的试点主体。
除谢文辉之外,今年以来,从杭州、成都、武汉到重庆,多名城投及地方国资平台负责人接连被查、起诉、判刑,在职、离任无一幸免。
城投老总,正在成为体制内最高危的岗位之一。
01
已有30名城投老总被查
据企业预警通统计,2026年上半年,全国已有75家发债城投平台的高管被调查。
其中30人为董事长,包括11名在职董事长和19名原董事长;全部75名涉事高管中,40人为离任后被查。
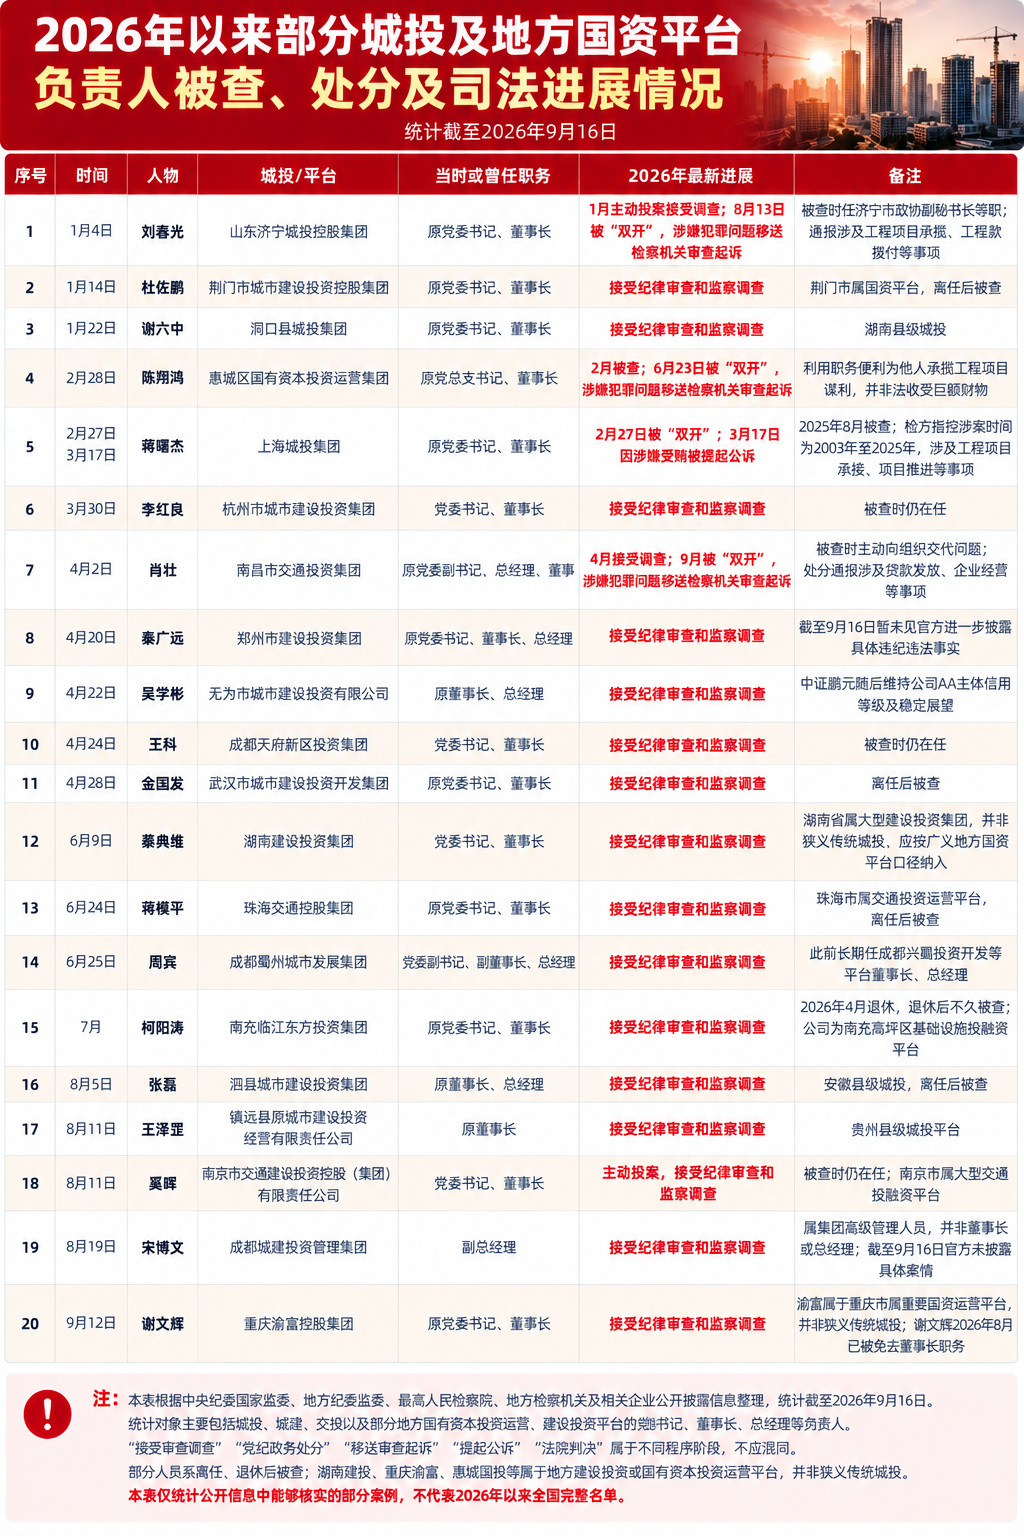
3月30日,杭州城投党委书记、董事长李红良被查;4月,成都天府新区投资集团董事长王科、武汉城投原董事长金国发先后落马;8月,成都城建投资管理集团副总经理宋博文被通报涉嫌严重违纪违法;9月12日,重庆渝富控股原董事长谢文辉接受调查。
渝富控股虽非传统基建城投,但长期承担地方资本运营、国资重组职能,是本轮国资风险排查的重要延伸主体。
司法层面,多起陈年旧案陆续落地。
今年3月,上海城投原董事长蒋曙杰因涉嫌受贿被提起公诉。
检方指控,其涉案时间从2003年持续至2025年,曾利用多个岗位的职务便利,为他人在工程项目承接、项目推进等事项上提供帮助,并非法收受巨额财物。
2025年,曾兼任赤峰市城市基础设施投资开发有限公司董事长的王波一审被判死缓,受贿金额达4.49亿余元。
法院查明,其长期利用多个领导岗位的职务便利,为他人在企业经营、工程承揽、职务调整等事项上谋取利益。
批量案件背后,是城投行业高度同质化的历史遗留问题:第一,风险几乎全部积累于城镇化上行周期,土地开发、基建工程、融资担保、资产处置,是问题最高发的四大场景;第二,离任倒查成为常态,多数违规行为在市场繁荣期被掩盖,最终在本轮化债审计、资产复盘、债务穿透核查中集中曝光;第三,违规模式高度统一,高价拿地、低价处置国资、违规担保、资金拆借,最终造成国有资产流失等问题。
02
城投老总,成了体制内最难干的工作
相比前几年"扩规模、冲增量"的宽松环境,当前城投经营逻辑彻底逆转,多重结构性压力集中爆发。
房企调整周期中,民营房企拿地大幅收缩,城投成为土地市场托底主力。
CRIC重点城市数据显示,2022—2024年城投涉宅用地拿地占比连续三年超50%,2024年高达64%。
大规模重仓土地与开发项目,为如今的风险爆发埋下伏笔。
明源地产研究院曾披露过一起典型案例:一家仅百余人的地方城投,骤然迎来上万套住宅集中交付。
缺乏住宅开发、交付、客诉处理经验的城投,被迫承接高强度的工程整改、验收结算、物业交接工作,经营压力陡增。
这也是当前所有城投普遍面对的三重刚性压力:第一重,项目交付压力集中释放。
多数城投传统主业为基建、土地整理、投融资,缺乏成熟住宅开发与品控体系。
近两年安置房、保障房、商品住宅、产业园区同步进入交付大年,工程结算、招投标复盘、签证变更、分包管理、成本核算全面复盘,项目收尾期往往也是工程链条问题暴露、追责启动的高发窗口。
第二重,存量资产处置倒逼历史复盘。
为落实债务化解任务,城投大量土地、物业、股权进入评估、挂牌、转让流程。
早年市场上行期基于高收益预期做出的投资决策、资产定价、合作模式,在当前下行行情下全面重审。
资产处置不再是简单变现,而是对历年投资决策的全面审计倒查。
第三重,融资债务审计全面收紧。
过往积累的银行贷款、债券、非标、融资租赁集中到期,新增融资持续受限。
各地对城投融资开展穿透式专项审计,核查范围覆盖融资必要性、交易对手、中介机构、资金用途、偿债来源,借新还旧掩盖的融资乱象在穿透审计下彻底曝光。
从粗放扩张到存量风控,经营透明化、决策可追溯、风险显性化,正是本轮城投高管密集被查的核心底层逻辑。
03
城投退场,万亿化债经营承压
叠加审计倒查,倒逼城投加速盘活存量。
在债务化解推进、项目收尾双重驱动下,城投沉淀多年的土地、物业、债权类资产加速流入市场,成为不良资产行业最重要的新增供给。
相较于传统房企不良,城投资产普遍绑定地方政策、国资规则与历史协议,处置逻辑更为复杂,大致分为三类。
第一类是地产与土地资产(供给体量最大)。
近年城投托底获取的住宅地块、旧改项目、配套开发资产,如今集中进入交付与去化周期。
部分项目开发滞后、去化疲软、回款不足,叠加多重抵押、合作开发、代建回购、特殊土地规划等历史问题,资产估值混乱,是当前资管机构重点研判的核心标的。
第二类是产业园、商业、文旅等经营性物业(盘活需求最强)。
城投体系沉淀了大量重资产经营性物业,涵盖产业园区、写字楼、商业综合体、酒店、文旅景区、停车场等业态。
这类资产普遍重投入、弱运营,长期存在出租率不足、现金流薄弱、闲置低效等问题,财务收益难以覆盖利息成本。
各地已全面启动城投低效资产盘活。
今年2月,重庆启动千亿级国资盘活行动,计划投资200亿元、撬动社会资本400亿元、盘活超1000亿元低效资产,当地城投、渝富控股等平台纷纷入局资产处置平台,加速存量物业重组出清。
此类资产虽未完全沦为传统不良,但现金流失效、持续贬值,是当下不良处置赛道的核心增量。
第三类是债权与金融风险资产(处置空间最大)。
在长期投融资过程中,城投账上沉淀了大量债权类资产:一类是对外借款、担保代偿形成的应收款;另一类是城投作为投资方持有的非标、信托等金融产品。
本轮化债背景下,大量存量债务进入展期、置换、降息、重组阶段,其中已经出现逾期、代偿、实质性信用风险的部分,将转化为银行、租赁、信托等金融机构的处置类风险债权。
这类资产大多无足值实物抵押,底层尽调链条长、历史问题多,但折价空间充足,博弈和处置空间较大。
不同于传统地产不良,城投系资产深度绑定地方规划、财政关系与国资规则,交易链条复杂。
行业机会不再是简单折价抄底,而是取决于机构产权梳理、现金流重建、债务厘清、合规落地的综合处置能力。
*添加主编微信:wjki200921领资料进特殊资产投资处置交流群
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!