-

连接人,信息和资产
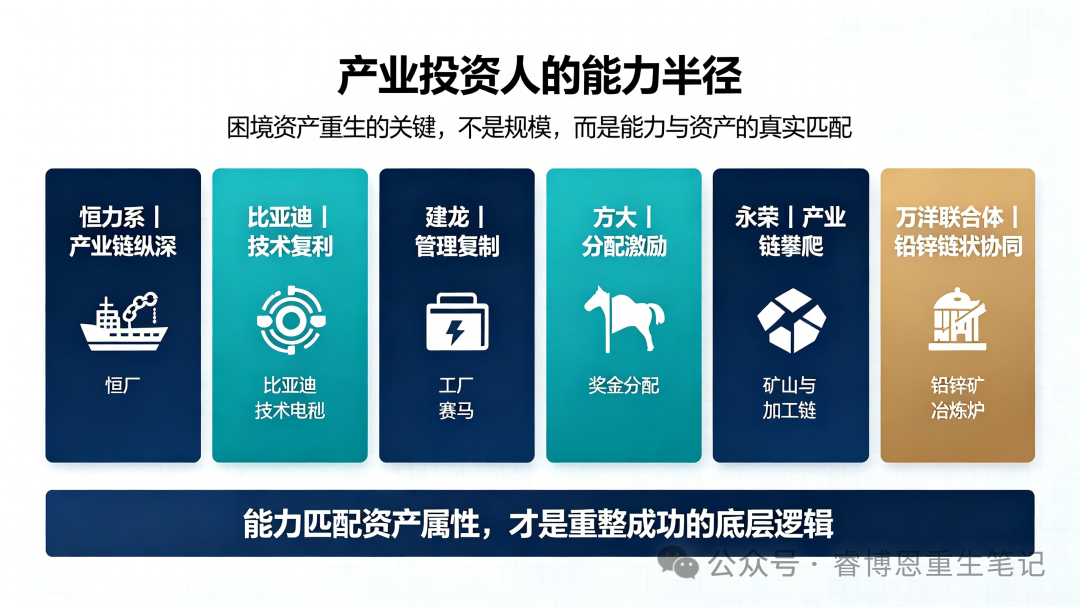
在睿博恩“不良资产+实体逆袭”的样本序列里,恒力系靠产业链纵深,比亚迪靠技术复利,建龙靠管理复制,方大靠分配激励,永荣靠产业链攀爬,祝昌华靠芯片纵深,李今法靠技术嵌入。这些案例的共同点是:投资人的能力与资产的属性之间,存在真实的匹配关系。
作者:李坤泽
来源:睿博恩重生笔记
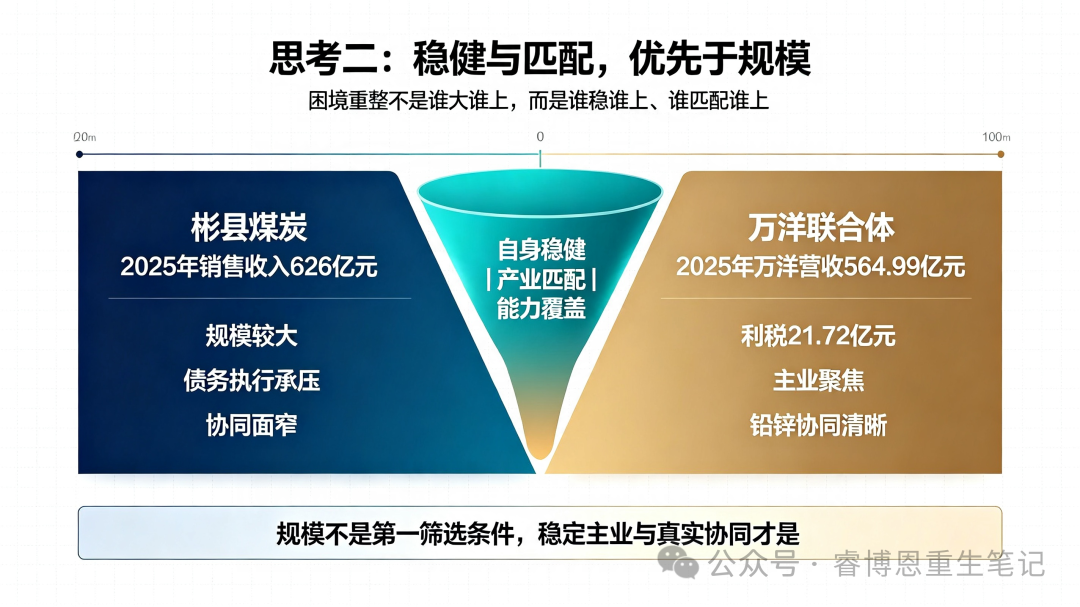
东岭集团重整案提供了一个反面样本。2025年6月,陕西本土能源巨头彬县煤炭凭借一份《假马投资协议书》,在无人竞争的情况下拿到了东岭系42家公司的重整投资权,市场一度认为“咸阳最大民企拯救宝鸡最大民企”已成定局。但不到半年,彬县煤炭自身陷入多起债务执行,重整毫无进展,管理人重新招募投资人。2026年4月3日,西藏坤朋与河南万洋锌业联合体正式成为新的重整投资人,彬县煤炭彻底出局。这不是一次简单的“换人”。它暴露了困境资产处置中一个容易被低估的变量:投资人的“产业协同深度”,比资金实力和“假马协议”的程序安排,更能决定重整的成败。 彬县煤炭有资金、有规模、有“近水楼台”的地缘优势,但它与东岭资产的协同基础是薄弱的;万洋联合体规模不如彬县煤炭,但它与东岭的锌冶炼和铅锌矿资产之间存在真实的产业咬合。
东岭资产底色:“多元而破碎”的千亿帝国
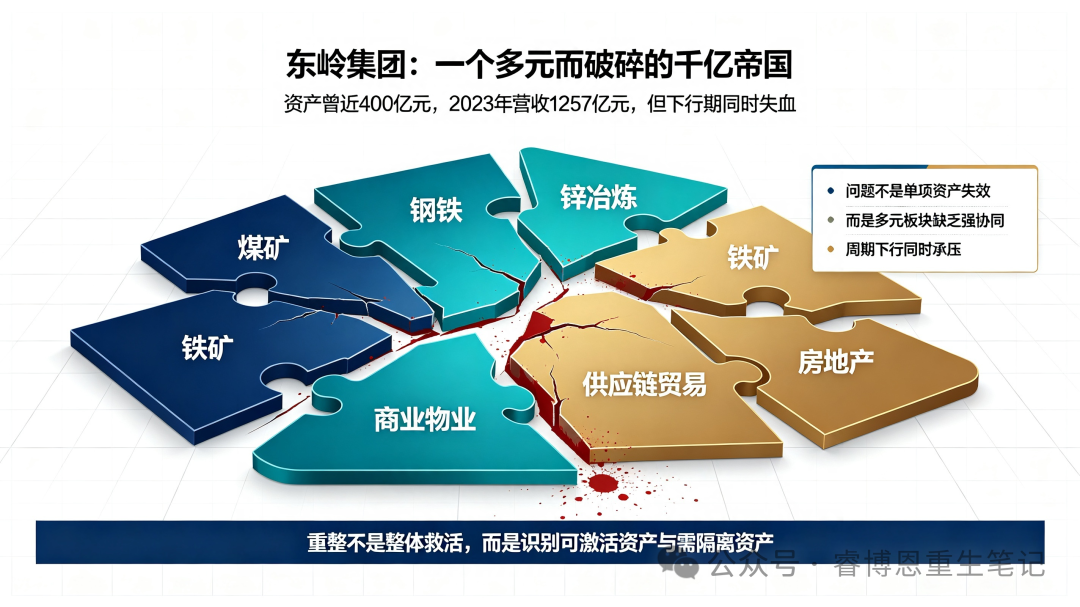
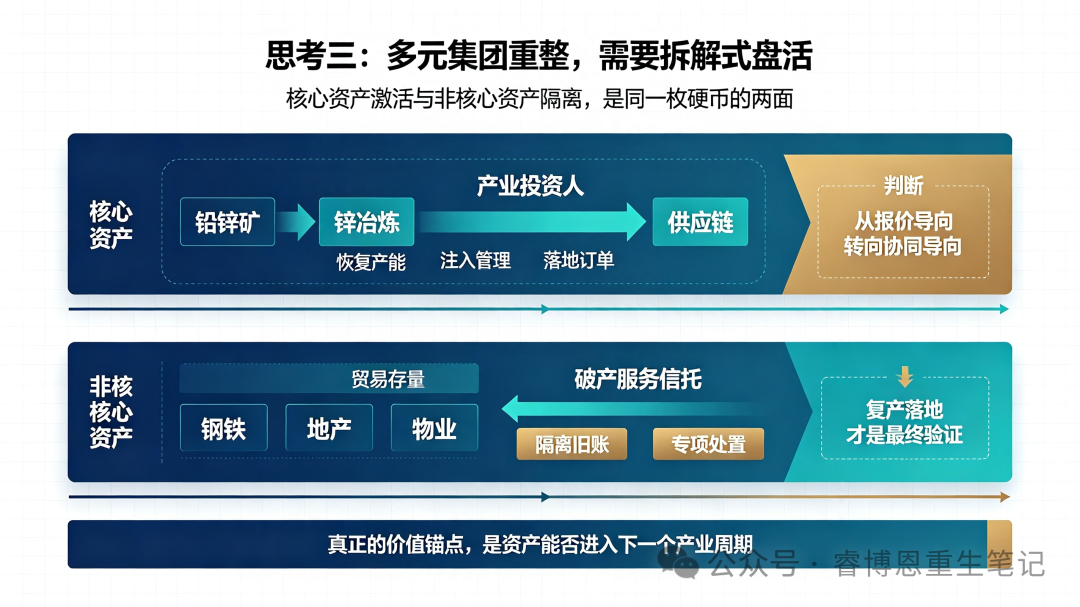
要理解这场反转,先要看清东岭集团“剩下了什么”。东岭集团曾拥有100余家成员公司、资产总额近400亿元、员工约1.8万人,2023年营收1257亿元,位列中国企业500强第205位。创始人李黑记两度问鼎陕西首富,东岭村被称为“西部第一村”,户均资产曾超500万元。但东岭的扩张路径,决定了它的资产结构是分散的、板块之间缺乏强协同的。从村办铁皮加工铺起家,李黑记在2000年后通过并购10多家濒临破产的国有企业,把版图扩展到钢铁、有色冶炼、矿产能源、房地产、供应链贸易等多个领域。这些板块在行业上行期各自贡献利润,但在下行期同时失血:钢铁受地产和基建需求收缩冲击,有色金属受价格周期压制,房地产业务沉淀了大量资金,供应链贸易的利润空间被持续压缩。2020年起,盈利能力持续下降,2023年净利润仅3.89亿元,综合毛利率从最高时的3.3%降至1.32%。睿博恩判断: 东岭的困境,不是某一项资产丧失了价值,而是 “多元化帝国”在周期下行时的结构性脆弱。它的资产包里同时装着煤矿、钢厂、锌冶炼厂、铁矿、商业物业和贸易网络,这些东西在不同的产业周期里各有各的价值,但作为一个整体,它们在原股东手里无法形成互相支撑的现金流结构。重整投资人的任务,不是“把东岭作为一个整体救活”,而是识别出哪些资产在新主人的产业版图中能被重新激活,哪些资产需要通过信托等方式隔离处置。这决定了投资人的选择标准:不是“谁有钱”,而是“谁的能力能覆盖其中最有价值的那部分资产”。
彬县煤炭出局:假马协议“程序正确”与“协同错配”
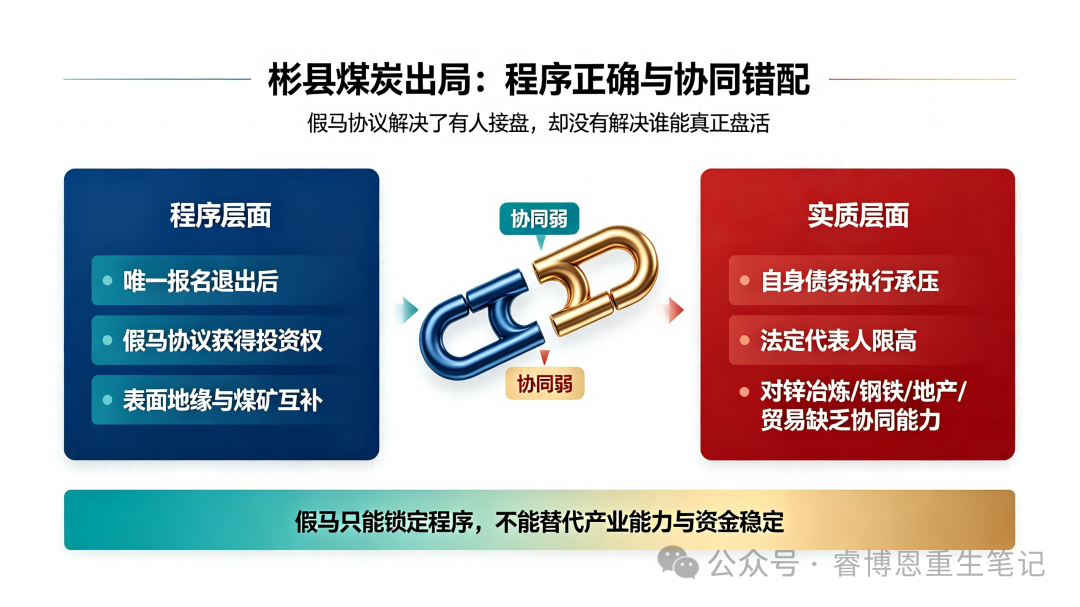
彬县煤炭获得投资权的方式,是典型的“假马协议”逻辑。2025年5月,东岭管理人发布招募公告,要求整体投资报价不低于50.46亿元,资产重整投资报价不低于20.46亿元。截至报名期满,唯一报名的意向投资人于6月11日退出,无其他竞争者。根据事先签订的《假马投资协议书》,彬县煤炭直接获得重整投资权。从程序上看,这笔交易是成立的。彬县煤炭是咸阳第一大民企,2025年销售收入626亿元,利税78亿元,陕西民营50强第4位,资产总额309亿元。从地缘上看,东岭旗下的崔木煤矿保有煤炭资源量3.7亿吨、年产能360万吨,与彬县煤炭的煤炭开采主业存在表面上的互补性。但“表面互补”不等于“深度协同”。崔木煤矿是东岭资产包中少数仍在正常经营的优质资产之一,但东岭重整的难点不在这一座煤矿,而在42家公司实质合并后的庞大债务结构和多元资产组合。彬县煤炭的核心能力是煤炭开采洗选,它对东岭的锌冶炼、钢铁、房地产、供应链贸易等板块缺乏运营经验和产业资源。这意味着,如果彬县煤炭接盘,它有能力管好煤矿,但没有能力激活资产包中占比更大的非煤资产。更关键的变量出现在彬县煤炭自身。2025年9月23日,彬县煤炭及法定代表人何万盈被限制高消费。10月10日,宝鸡中院在同一天立案六次,多家银行和企业对彬县煤炭执行合计超过15亿元;10月20日,咸阳中院再立案执行400万元。一个自身正在被密集执行的“白衣骑士”,无法为东岭重整提供稳定的资金注入和信用支撑。管理人2025年7—8月在京东拍卖东岭的办公家具、电子设备,起拍金额均不到10万元,侧面印证了重整资金的紧张程度。睿博恩判断: 彬县煤炭的出局,是假马协议机制局限性的一个典型案例。“假马”的设计初衷,是在无人竞争时为重整提供一个保底投资人,防止程序空转。但它只能解决“有人接盘”的程序问题,不能解决“接盘人是否真的有能力、有资源完成重整”的实质问题。彬县煤炭的案例说明:当假马投资人自身的财务稳健性出现动摇,或者它与资产包的产业协同深度不足时,程序上的“锁定”反而会拖延重整的实质性推进。睿博恩在方大系南昌钢铁、建龙通钢等案例中反复验证过一个判断:困境资产处置中,交易结构的设计必须服务于资产激活的实质,而不是反过来让资产去适配一个不匹配的投资人。
万洋联合体的接盘逻辑:不是“谁有钱”,是“谁用得上”
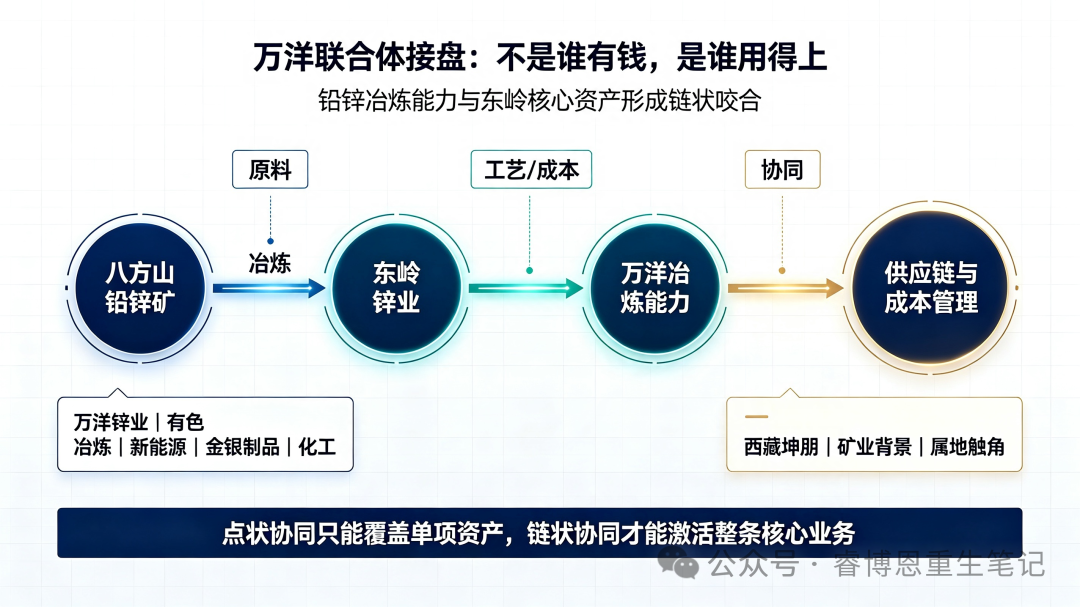
2026年4月3日确认的西藏坤朋与河南万洋锌业联合体,规模远小于彬县煤炭,但它的产业协同逻辑比彬县煤炭更清晰。联合体的核心产业方是河南万洋锌业,大股东为济源市万洋冶炼集团(持股49%),万洋冶炼是河南济源的大型铅锌冶炼企业,2025年营业收入564.99亿元,利税21.72亿元,跻身中国企业500强,主业覆盖有色冶炼、新能源、金银制品、化工等领域,实际控制人为卢一明。西藏坤朋则通过旗下青海兴必达矿业持有河南万洋锌业15%的股份,其实际控制人李晓伟在青海、西藏等地有矿业背景。这个组合与东岭资产的匹配关系,比彬县煤炭直接得多。东岭旗下的东岭锌业曾具备年产30万吨铅锌的能力,采用火法炼锌工艺;八方山铅锌矿自有铅锌储量近千万吨,是“东岭牌”锌锭的主要原料供应地。锌冶炼和铅锌矿,恰恰是万洋冶炼三十年积累的核心能力所在。万洋在铅锌冶炼领域的技术、成本和供应链管理经验,可以直接嫁接到东岭的锌业资产上,而不是像彬县煤炭那样,只能管好一座煤矿,对其他板块“看得见、够不着”。联合体中的西藏坤朋,注册地虽在拉萨,但其控制的宝鸡金泰达昌物资有限公司注册地就在东岭集团开发的国金中心楼上,对东岭的资产状况和属地关系有近距离的了解。这种“属地触角+产业能力”的组合,比单纯依靠规模或地缘的“假马”,更接近困境资产盘活所需要的投资人画像。睿博恩判断: 万洋联合体的接盘,验证了睿博恩在恒力系、比亚迪、永荣等案例中反复提炼的判断:困境资产的价值释放,取决于投资人的能力半径与资产核心属性的匹配深度。 东岭资产包中最具产业价值、最可能被激活的部分,是铅锌冶炼和矿产能源,而不是钢铁或房地产。万洋冶炼的能力恰好覆盖了这个核心。彬县煤炭的煤矿协同是“点状”的,只能覆盖崔木煤矿这一项资产;万洋的锌冶炼协同是“链状”的,可以覆盖东岭锌业、八方山铅锌矿以及相关的供应链环节。在多元资产包的重整中,投资人的协同能力是“点状”还是“链状”,往往比投资报价的高低更能决定重整后的实际复活率。
睿博恩思考
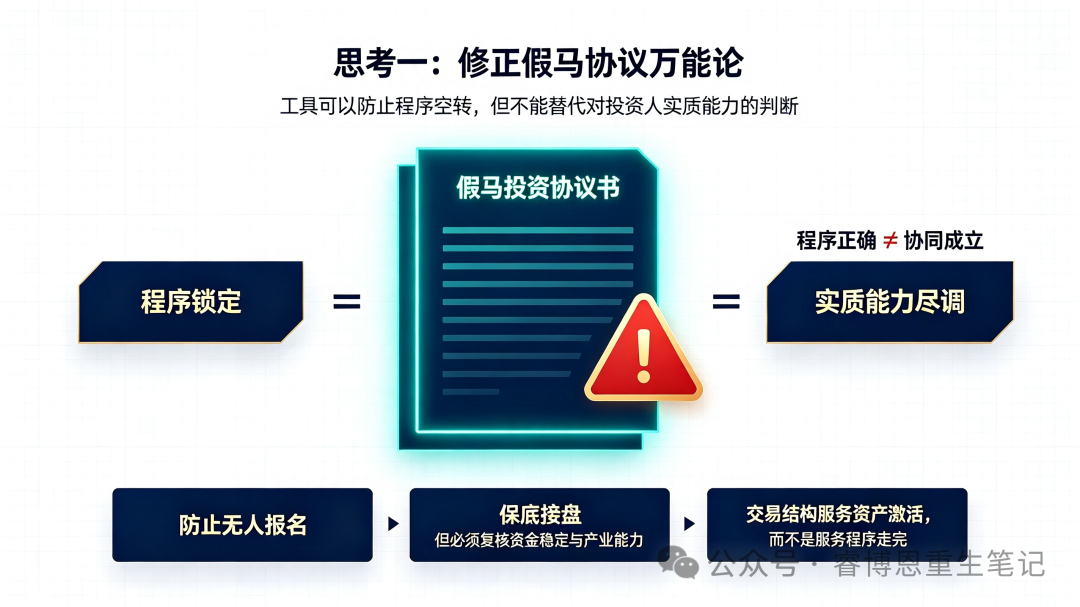
第一,东岭重整的反转,是对“假马协议万能论”的一次清醒修正。 假马协议在程序上确保了重整不因无人报名而流产,但它无法替代对投资人“实质能力”的判断。彬县煤炭的出局,不是因为报价不够,而是因为当投资人自身陷入财务困境、且与资产包的协同深度不足时,程序上的“锁定”反而变成了重整推进的“梗阻” 。睿博恩在ST长方庭外重组、捷成股份纾困转让等案例中反复强调一个判断:困境资产处置中,交易结构的选择必须服务于“资产能不能被真正激活”,而不是服务于“程序能不能走完”。假马协议是一个有用的工具,但它不能替代对投资人产业能力的尽职判断。第二,彬县煤炭的教训说明:困境资产处置中,投资人的“自身稳健性”和“协同深度”是比规模更前置的筛选条件。 彬县煤炭2025年销售收入626亿元,规模是万洋冶炼的1.1倍以上,单看体量并不逊色。但它自身在2025年下半年密集陷入债务执行,法定代表人被限高,这种状态无法为重整提供稳定的信用背书。而万洋冶炼虽然规模略小,但主业聚焦、现金流健康(2025年利税21.72亿元),与东岭锌业资产的协同关系清晰。困境资产重整不是“谁大谁上”,是“谁稳谁上、谁匹配谁上”。 睿博恩在“四不原则”中强调“无主营业务不做”,本质上也是同一个逻辑:投资人的主业是否清晰、是否与资产属性匹配,比资产规模更能决定重生的质量。
第三,东岭的资产底色提醒我们:多元化集团的困境,需要“拆解式”的重整思维,而不是“整体救活”的幻想。 东岭拥有煤矿、钢厂、锌冶炼厂、铁矿、商业物业和贸易网络,这些资产在不同的产业周期里各有价值,但原股东无法把它们组织成一个互相支撑的现金流结构。重整投资人的任务,不是“把东岭作为一个整体救活”,而是识别出哪些资产在自己的产业版图中能被激活,哪些需要通过破产服务信托等方式隔离处置。2026年7月重整计划获批后,管理人已经开始招募破产服务信托机构,将非核心资产纳入信托处置通道。这种“核心资产由产业投资人激活、非核心资产由信托隔离处置”的分层结构,与睿博恩在齐鲁特钢、阳煤平原等案例中看到的“剥离旧账、注入新血”的逻辑是一致的。
第四,对困境资产处置行业的参照价值在于:投资人的选择,应该从“报价导向”转向“协同导向”。 东岭重整的第一轮招募,以“整体投资报价不低于50.46亿元”作为门槛,最终只有彬县煤炭一家以假马身份入围。第二轮招募,万洋联合体以远低于彬县煤炭的体量接盘,但协同逻辑更清晰。这说明,在多元资产包的重整中,单纯以报价高低筛选投资人,可能会把真正有能力激活核心资产的投资人挡在门外,而让一个“有钱但用不上”的投资人锁定交易。睿博恩在恒力系“养壳七年”、比亚迪“买入口不买资产”等案例中提炼过同一个判断:困境资产的价值发现,不是发现“谁出价最高”,而是发现“谁能让资产在下一个产业周期里被用起来”。第五,东岭的最终成色,取决于万洋联合体能否把“锌冶炼协同”从纸面落到产线。 万洋冶炼在铅锌冶炼上的能力是真实的,东岭锌业和八方山铅锌矿的资产基础也是真实的,但两者之间的嫁接需要时间、需要资金、需要对环保停产和历史债务的处理。东岭锌业此前因环保原因停产,万洋能否在重整后恢复其产能、能否把自身的冶炼工艺和成本管理经验有效移植,是判断这次重整是否真正成功的核心变量。重整投资人的确认只是“换轨”的起点,不是“造血”的完成。 睿博恩将持续跟踪万洋联合体的资金到位节奏、东岭锌业和崔木煤矿的复产进度,以及重整计划中信托资产的处置安排。
⚠️风险提示: 本文基于全国企业破产重整案件信息网公开公告、界面新闻、海报新闻、网易财经、搜狐财经及公开媒体报道整理,数据截至2026年10月。文中涉及的东岭集团、彬县煤炭、西藏坤朋、河南万洋锌业及万洋冶炼集团均为案例研究展示,不构成任何投资建议。东岭集团重整计划已于2026年7月获法院裁定批准,但重整计划的执行、投资人资金到位、核心资产复产及信托资产处置均存在不确定性。彬县煤炭出局的具体原因涉及多方因素,本文仅从困境资产处置的方法论角度进行讨论,不涉及对任何一方的价值判断。铅锌、煤炭、钢铁行业均具有显著周期性,历史业绩不代表未来表现,投资者应独立判断,审慎决策。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!