-

连接人,信息和资产
催收需求没有消失,而是正在向调解化、司法化和科技化转型。
作者:指南君
来源:不良资产指南
2026年,催收行业正在经历一场深度调整。
最直观的变化,来自金融机构不断缩减的委外催收合作名单。
2025年9月,微众银行公示的催收服务合作机构还有320家;到2026年7月减少至167家,8月12日进一步降至161家。不到一年,累计减少159家,降幅接近50%。
招联消费金融的调整更加明显。2025年6月,其催收合作机构还有18家,到2026年7月仅剩5家,降幅超过七成。
变化背后,是催收业务的合规要求和机构选择标准正在提高。
2026年1月30日,中国银行业协会发布《金融机构个人消费类贷款催收工作指引(试行)》,进一步明确催收时间、频次、第三人联系边界、信息保护以及委外机构名单制管理等要求。
值得关注的是,金融机构保留的合作机构中,调解服务机构和律师事务所已成为重要力量。
催收需求没有消失,而是正在向调解化、司法化和科技化转型。
▌第一条路,调解化:监管4年17次提“枫桥经验
调解正在成为金融机构化解债务纠纷的重要路径,背后是持续强化的政策支持。
据不完全统计,2023年以来,金融监管部门至少17次强调金融纠纷多元化解,新时代“枫桥经验”连续4年被写入相关法治政府建设报告。
2025年3月,金融监管总局、央行、证监会联合印发《关于推进金融纠纷调解工作高质量发展的意见》,明确提出将非诉讼纠纷解决机制挺在前面,推动金融纠纷源头预防、前端化解。
这一政策导向正在改变传统贷后处置方式。相比单纯催收,调解可以通过债务协商、分期还款、履约安排等方式,在保护金融债权的同时,推动纠纷实质化解。符合条件的调解协议还可依法申请司法确认,进一步保障履行。
对于催收机构、律所及专业调解服务机构而言,具备合规调解、债务协商和履约管理能力,将成为参与未来贷后处置市场的重要竞争力。
▌第二条路,司法化:支付令、仲裁、批量诉讼
支付令、仲裁、小额诉讼和强制执行,正在成为贷后处置的重要工具。
相比传统电话催收,司法化的核心优势在于程序规范、法律效力明确,能够为债权实现提供更有力的保障。
其中,支付令适用于符合督促程序条件、债权债务关系明确的案件;批量诉讼有助于提升标准化案件的处理效率;强制执行则可以进一步推动有财产线索的债权实现。
对于具备法律专业能力、案件管理能力和执行资源的机构而言,司法化正在打开新的业务空间。
第三条路,科技化,用AI提升贷后处置效率
AI正在改变传统催收高度依赖人工外呼的运营方式。通过智能分案、自动化触达、话术质检、债务人分层和还款方案辅助生成,金融机构可以实现更加精细化的贷后管理。
2026年9月,在外滩大会上,蚂蚁消金总经理江浩披露,2025年公司通过AI辅助调解员化解金融纠纷3.6万件,相关纠纷化解率达到99%。这一实践说明,AI正在从智能外呼、自动客服,进一步深入金融纠纷调解环节。
科技化最大的价值,不是简单用机器替代人工,而是让AI处理标准化流程,让专业人员集中解决复杂案件。
司法化提供法律保障,调解化提升协商效率,科技化实现规模运营。三条路径并非相互替代,而是相互赋能。
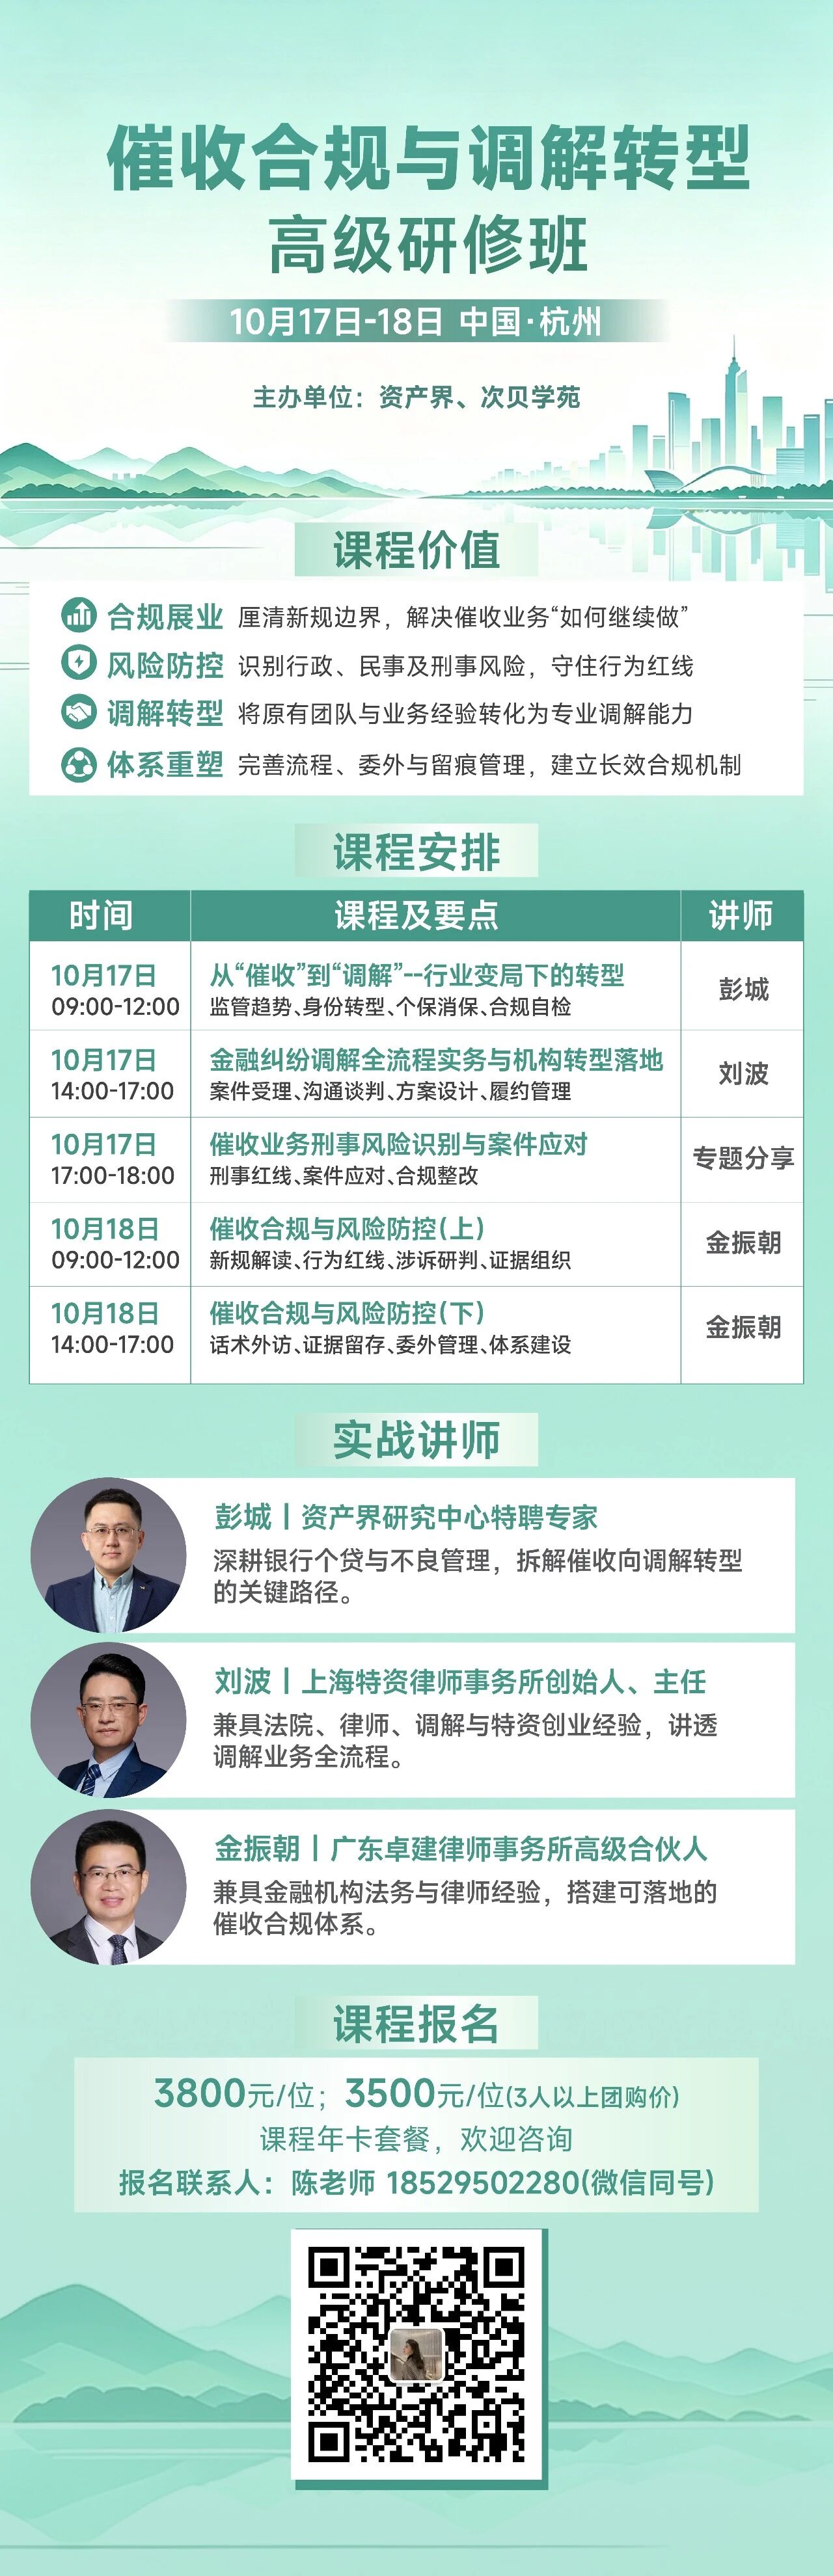
10月17日-18日,杭州站“催收合规与调解转型”高级研修班即将开班。本次研修班聚焦催收监管新规、委外管理、合规风险、调解转型及个贷不良处置实务,围绕机构准入、催收红线、调解流程与司法衔接等核心问题展开,帮助从业者掌握合规要求与业务转型路径。
欢迎催收机构、银行贷后部门、消费金融公司、调解组织及法律服务机构报名参与。
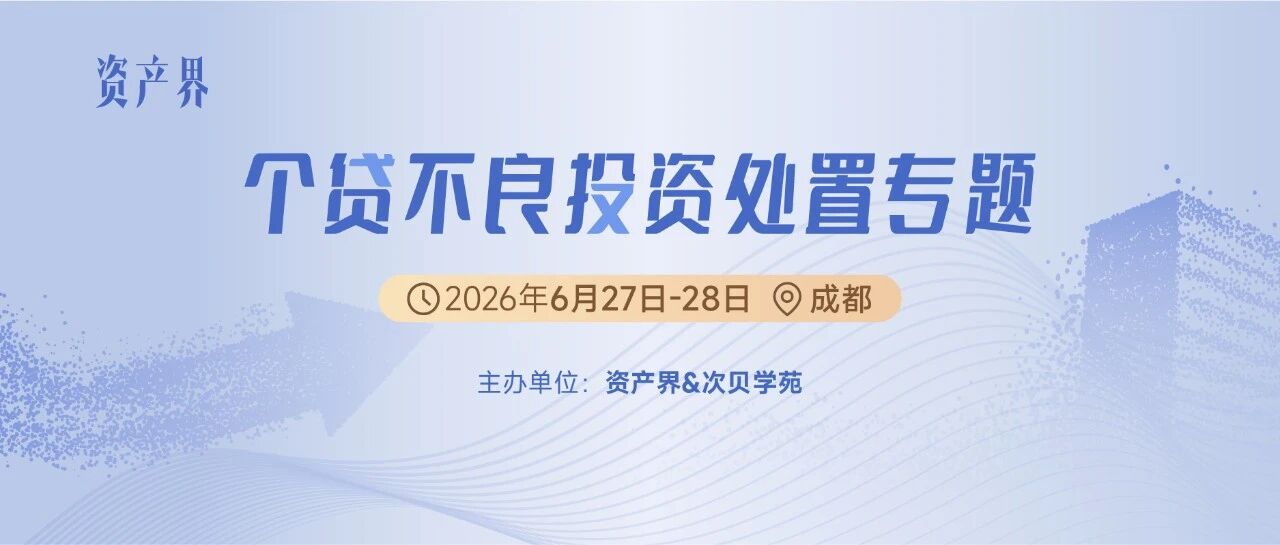
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
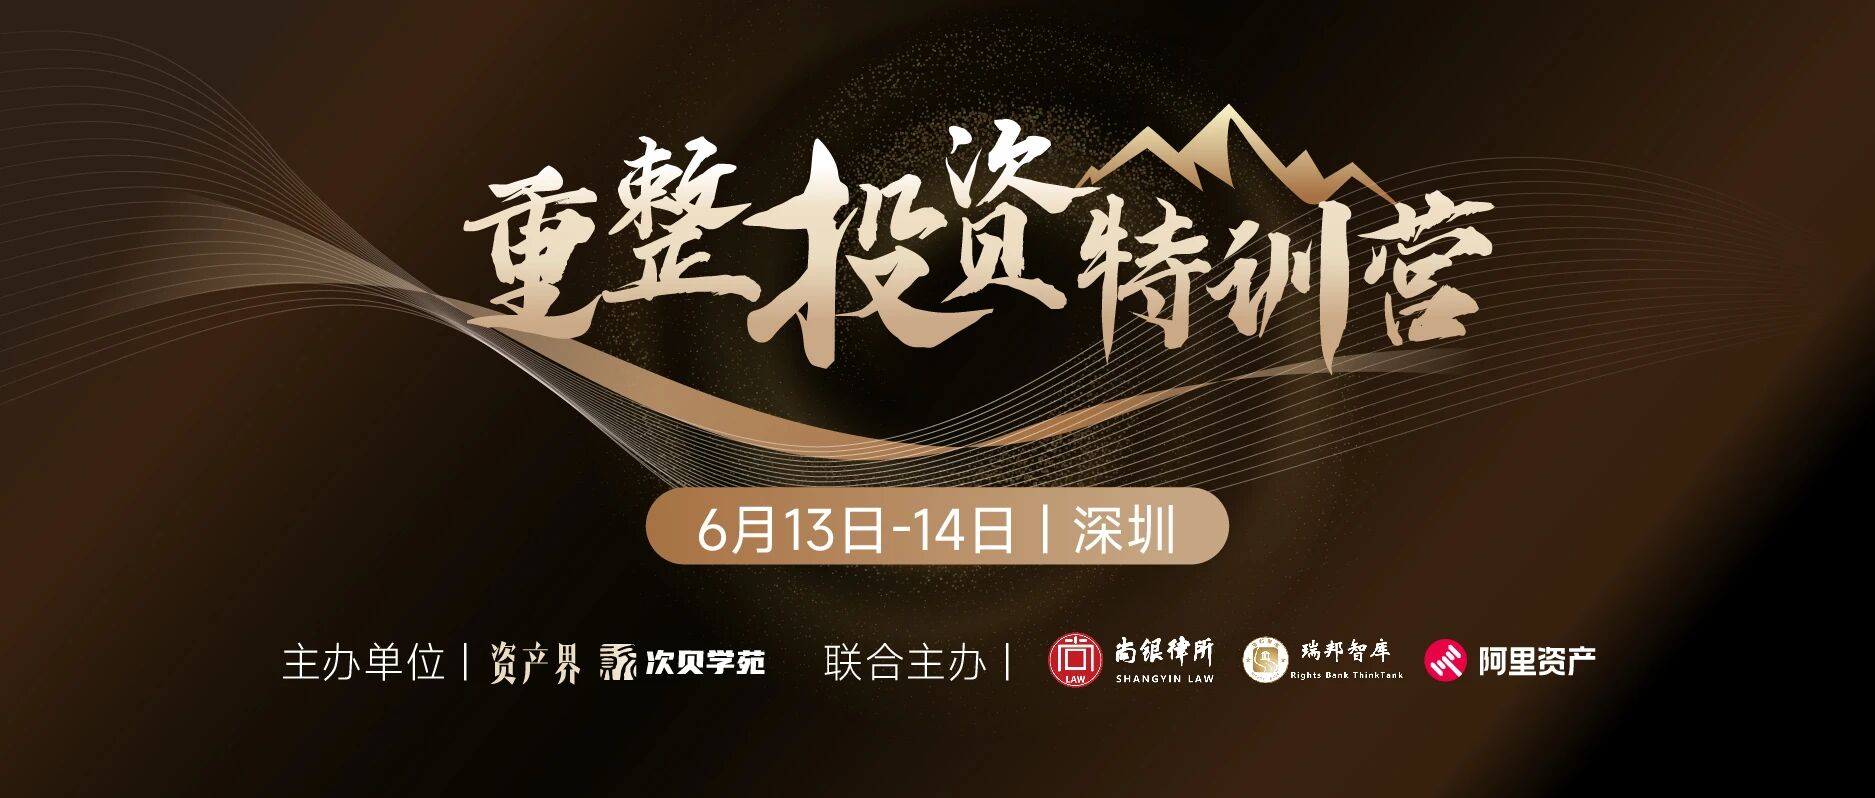
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!