-

连接人,信息和资产
10月19日,荣盛发展(002146.SZ)公告称,拟对2020年发行的4只债券采用“部分本金以物抵债、同时利息豁免”的方式进行债务重组。
作者:小债看市
来源:小债看市(ID:little-bond)
化解债务风险。
01债务重组
10月19日,荣盛发展(002146.SZ)公告称,拟对2020年发行的4只债券采用“部分本金以物抵债、同时利息豁免”的方式进行债务重组。
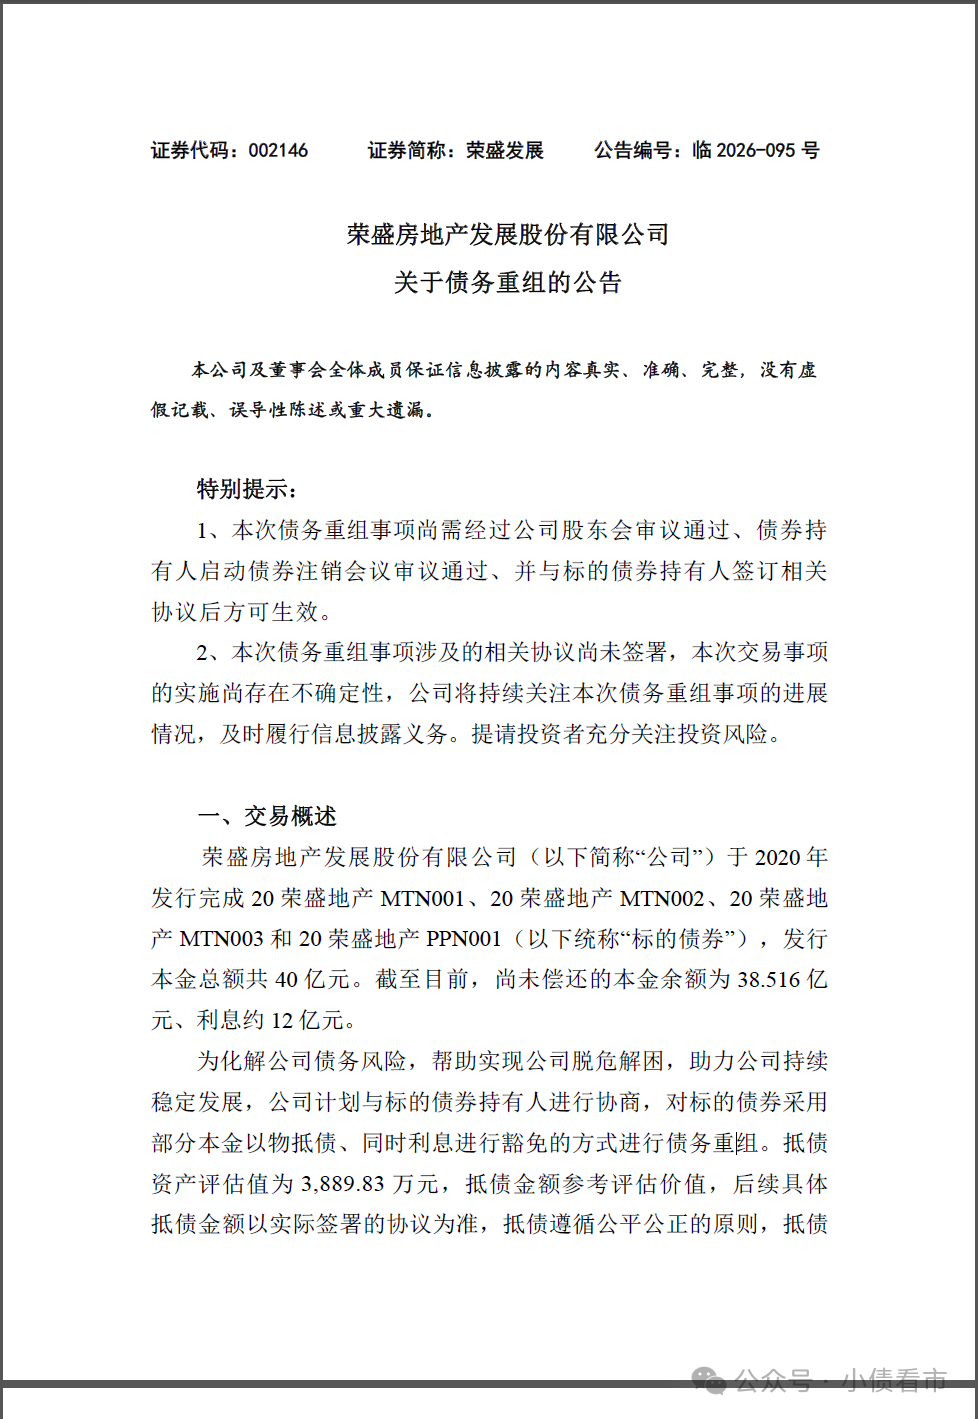
债务重组公告
公告显示,荣盛发展于2020年发行完成20荣盛地产MTN001、20荣盛地产MTN002、20荣盛地产MTN003和20荣盛地产PPN001,发行本金总额共40亿元。
截至目前,荣盛发展尚未偿还的本金余额为38.516亿元、利息约12亿元。
此次荣盛发展抵债资产为车位,抵债资产评估值为3889.83万元,抵债金额参考评估价值。
荣盛发展称,本次交易尚需经过公司股东会审议通过、债券持有人启动债券注销会议审议通过、并与标的债券持有人签订相关协议后方可生效。
《小债看市》统计,目前荣盛发展上述4只债券全部违约,违约总金额达46.67亿元。
荣盛发展的危机爆发于2021年下半年,随着行业步入寒冬,公司商票逾期, 控股股东多次被列为被执行人,公司陷入债务危机。
2023年1月,由于未能按期足额兑付“20荣盛地产MTN001”本息,构成违约,荣盛发展的债务危机进一步升级。
2026年以来,荣盛发展共完成金融债务展期金额合计7.38亿元,共完成化解金融债务本金19.83亿元。
02财务分析
据官网介绍,荣盛发展成立于1996年,已基本形成以房地产开发为主业,贯穿康旅、产业园、设计、实业、酒店、物业、商管、房地产金融等业务为一体的全方位、综合性的全产业链条,并成长为全国性知名大型多产业集团公司。
2007年,荣盛发展登陆深圳证券交易所,成为河北省首家通过IPO上市的房地产企业。
从股权结构看,荣盛发展的控股股东为荣盛控股股份有限公司,直接持股14.24%,并通过荣盛建设工程有限公司间接持股,公司实际控制人为耿建明。
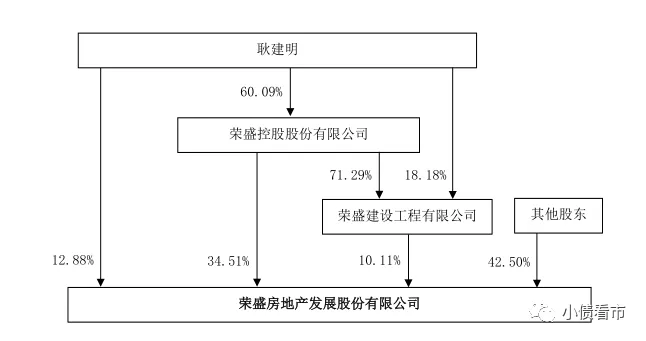
股权结构图
近年来,荣盛发展竣工结转速度放缓,叠加环京区域调控影响,存在降价促销项目,其经营状况并不理想,业绩持续亏损。
2021-2022年,荣盛发展分别亏损49.55亿、163.1亿;2024年归属于上市公司股东的净利润亏损为84.44亿元,2023年同期盈利约3.85亿元。
2025年,荣盛发展实现营业收入267.15亿元,同比减少29.72%;归母净利润亏损94.28亿元,亏损同比扩大11.65%;2026年上半年公司归母净利润亏损10.27亿元。
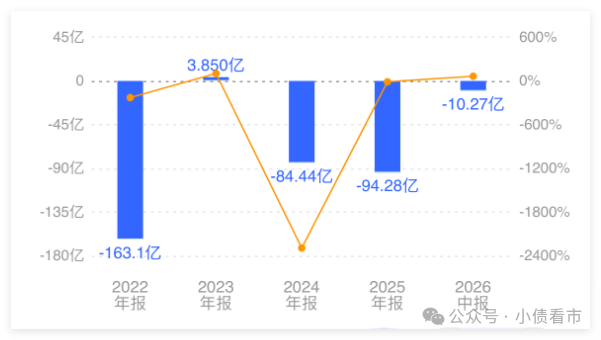
归母净利润
截至2026年二季末,荣盛发展总资产为1246.52亿元,总负债1170.47亿元,净资产76.05亿元,资产负债率93.9%。
近年来,由于业绩持续亏损,荣盛发展的财务杠杆水平高企,面临资不抵债境地。
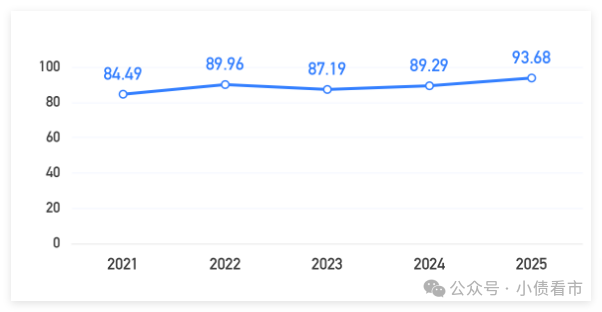
财务杠杆水平
《小债看市》分析债务结构发现,荣盛发展主要以流动负债为主,占总债务的88%,债务结构不合理。
截至相同报告期,荣盛发展流动负债有1035.31亿元,主要为其他应付款,其中一年内到期的短期债务有262.99亿元。
值得注意的是,荣盛发展还有交易性金融负债,其短期有息负债总规模更高。
相较于短债规模,荣盛发展流动性紧张,其账上货币资金有16.46亿元,与短债间形成巨大资金缺口,存在很大短期偿债风险。
在备用资金方面,截至2025年6月末,荣盛发展银行授信有214.53亿元,未使用授信额度有3.69亿元,其财务弹性欠佳。
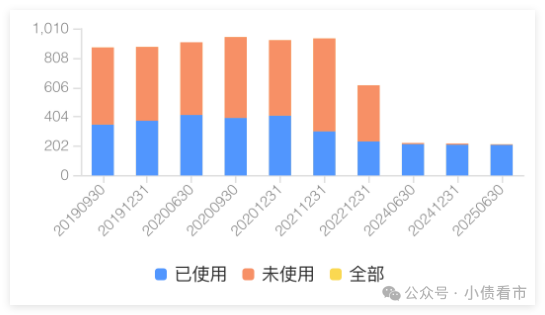
银行授信情况
在负债方面,荣盛发展还有135.16亿非流动负债,主要为长期借款,其长期有息负债合计125.22亿元。
整体来看,荣盛发展刚性债务有388.21亿元,主要以短期有息负债为主,带息债务比为33%。
盈利和经营性现金流恶化压力下,荣盛发展主要依赖于外部融资,作为上市公司其融资渠道多元,除了发债和借款,还通过股权、信托以及股权质押等方式融资,但融资成本较高。
在股权质押方面,截至2026年6月末,荣盛发展的控股股东质押5.99亿公司股份,占其所持股份的79.66%;耿建明和荣盛建设工程有限公司的股权质押率分别为100%和96.63%,股权质押率很高。
值得注意的是,2021年以来荣盛发展的外部融资环境恶化,其筹资活动现金流入金额下降,在偿还大量负债后,筹资性现金流持续净流出,公司面临较大再融资压力。
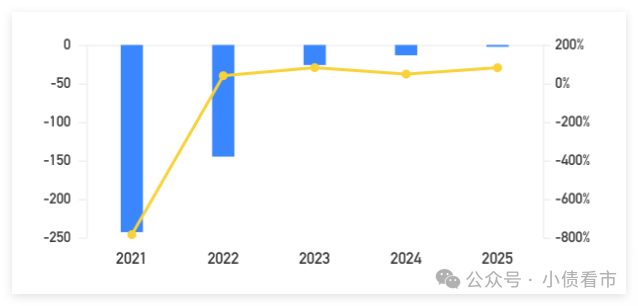
筹资性现金流
荣盛发展对外担保余额445.62亿元,担保规模是净资产的788%,属于极高风险点。
一旦被担保方违约,债务会直接传导至荣盛发展,其中已经出现逾期担保159亿左右。
在资产质量方面,荣盛发展其他应收款项有153亿,主要为土地保证金等政府部门保证金及合作方经营往来款,且其他应收款项账龄分布较长,对资产流动性造成一定影响。
另外,荣盛发展存货高达798.78亿,占总资产的64%,主要是房地产开发楼盘、土地储备。
荣盛发展大量存货已经计提跌价准备,并且392.96亿资产处于抵押/质押受限状态,不能自由处置变现。土储集中在河北、山东、安徽等环渤海区域,区域去化压力偏大。
荣盛发展受限资产规模较大,其中主要为用于融资抵质押的受限存货,不利于资产流动。
总得来看,荣盛发展业绩连续巨亏,盈利能力大幅恶化,对债务和利息保障下降;流动性紧张,短期偿债压力较大;外部融资环境恶化,再融资压力较大。
03“河北王”
早年,耿建明在部队当了三年基建工程兵后,考取了华北航天工业学院,进修建筑技术经济管理专业,1986年毕业后被分配到廊坊市一建公司。
在廊坊一建公司,耿建明从一名普通的职工做起,后升为一建公司副处长、处长,并于1991年考入天津大学工程造价专业。
1996年,耿建明毅然抛下金饭碗辞职下海,怀揣仅有的5000元钱,又从朋友那里借到5000元,成立了荣盛建筑安装公司。
凭借过硬的专业能力,荣盛很快就在业内混得风生水起。
当建筑业正如火如荼时,耿建明觉察到建筑市场已经趋向饱和,而市民对高品质住宅需求才是巨大的市场潜力,于是转而进军房地产。
1999年,耿建明把进军地产业的第一枚棋子布在了南京,凭借工程起家积累的设计、施工、造价等优势,荣盛第一个住宅项目 “方州花园”一经推出很快就卖光了,就此赚到了地产业的第一桶金。
南京项目成功后,荣盛承接了廊坊市的一个破旧小区的重造,耿建明把在南京的经验吸取过来,创造了当年100%销售的辉煌,这也为荣盛后来的发展打下坚固的基础。
2002年,耿建明在廊坊设立了荣盛控股,开发阿尔卡迪亚等楼盘,迅速成为以品质地产为特征的本土地产劲旅。
在策略上,荣盛选择避开与一线城市的实力雄厚的国企、外企的正面较量,以超出当地消费者预期的比较优势,在三线城市扎根,随后进军同级别沧州、徐州等市场,开始全国布局。
2007年8月,耿建明带领荣盛发展在深交所挂牌上市,成为河北省首家通过IPO上市的房地产企业。
2008年,全球金融危机后的4万亿救市资金,带来中国房地产市场规模和价格的井喷,也让身在其中的耿建明赚得钵满盆满。
随后十年,荣盛以开发并形成府邸、盛景、锦绣及花语等多种风格楼盘系列。
2017年前后,随着环京限购政策不断加码,荣盛发展开启全国化扩张战略,试图通过区域均衡布局实现对冲篮子过于集中的影响。
2019年,荣盛发展全年营收突破千亿,终于踏入房企“千亿俱乐部”。
后来,随着环京楼市降温,行业融资环境收紧,从2021年下半年开始荣盛发展流动性压力显现,其商票、理财相继逾期,拉开公司债务危机的序幕。
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!