-

连接人,信息和资产
公务员、事业编教师、机关干部……这些过去被银行视为优质客户的人,有的借遍几十家金融机构,有的替亲友担保背上数千万元债务,还有人因为还不起贷款,连退休金都被法院冻结。
作者:Osyth
来源:资产界
有没有发现,最近几年,一些端着“铁饭碗”的人,也因为欠债被告上了法庭?
公务员、事业编教师、机关干部……这些过去被银行视为优质客户的人,有的借遍几十家金融机构,有的替亲友担保背上数千万元债务,还有人因为还不起贷款,连退休金都被法院冻结。
1.四川雅安,一名80后副区长,十年累计贷款781万元。
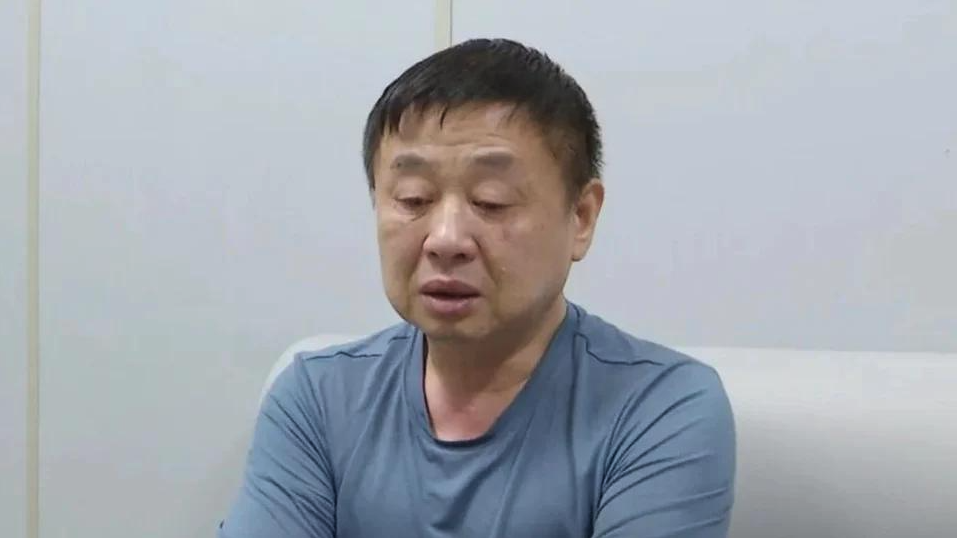
雅安市名山区原副区长骆毅。图源:廉洁四川
2025年3月,“廉洁四川”披露,雅安市名山区原副区长骆毅,十年间先后向67家金融机构、网络平台借款199笔,累计借款781万元,光是网贷利息就超过170万元。
2012年,他因装修房子借款20万元。
此后,为购买高档手机、汽车等不断借贷,逐渐陷入以贷养贷的困境。
为了偿还债务,他甚至利用职务便利收受财物,最终因受贿罪获刑三年六个月。
2.浙江温州,一名退休教师,替前夫企业担保,涉及4619万元债权。
苍南退休教师陈某,自2014年起为前夫经营的企业提供贷款担保。
后来企业经营失败、进入破产清算,债权人要求她承担还款责任。
三户债权人申报的6笔债权,本息合计4619万元。
可她名下主要财产只有一套评估价约100万元的老房子,以及40多万元公积金,远远不够还债。
法院依法采取执行措施,其退休金账户也被冻结。
2024年,法院受理其个人债务清理申请,通过处置房产、公积金等财产清偿约200万元,清偿比例仅4.3%。
剩余债务经债权人同意设置五年考察期,符合约定条件后可不再追偿。
3.浙江宁波,一名公职人员,被8家金融机构陆续起诉。
浙江法院公布的典型案例显示,象山县公职人员王某某,因父亲患病、替朋友担保等原因陷入债务困境。
2019年起,8家金融机构陆续起诉并申请强制执行,涉及金融债权243.73万元,全部债权合计262.7万元。
王某某年收入约20万元,名下没有房产,还要抚养女儿、赡养母亲。
2024年,法院受理其债务清理申请。
经过协商,债权人同意他在五年内分批偿还135万元本金,并依协议处理其他债务。
4.浙江丽水,一名机关中层干部,涉及6家银行贷款150余万元。
2019年3月,丽水法院开展公职人员涉债专项执行行动。
当地综合行政执法局一名季姓干部,因多笔银行网络信用贷款无法偿还,被多家银行起诉,涉及6家银行,金额150余万元。
法院冻结其10万余元公积金,并通知所在单位配合执行工资收入。
最终,季某现场偿还1万元,与债权人达成分期还款协议。
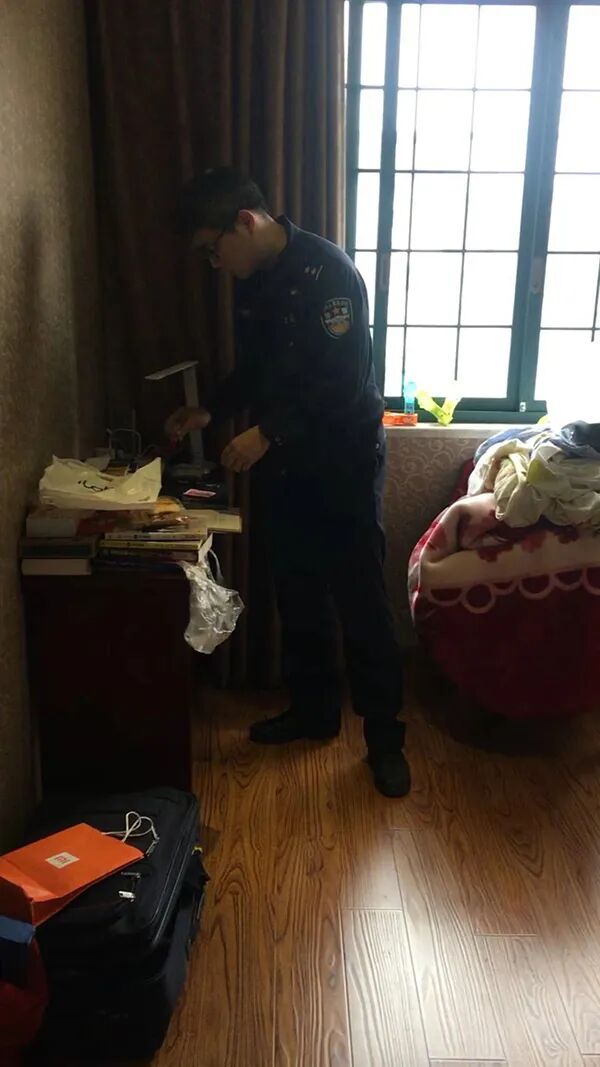
2019年3月18日,丽水法院执行人员在季某租住处开展执行。图源:澎湃新闻
5.浙江武义,一名在编教师,两年还款21.96万元,本金仍难减少。
教师魏某曾向朋友提供借款,并为其经营活动提供担保。
后来朋友经营失败,魏某被卷入债务纠纷。
2020年起,相关债务陆续进入执行程序。
两年间,他累计偿还21.96万元,但由于利息持续累积,债务本金没有明显减少。
法院受理债务清理申请后,10户债权人申报债权133.27万元。
经过协商,债权人同意分期清偿约87.2万元,并对部分债务予以减免。
6.浙江江山,一名退休公职单位人员,26件执行案件,涉及本金706万余元。
2010年至2015年,退休人员周某为帮助他人创业而大量举债,最终无力偿还。
法院先后受理涉及周某的执行案件26件,申请执行本金706万余元。
他名下房屋和车辆被拍卖,取得453万余元,仍未结清债务。
2024年,法院受理其个人债务清理申请,确认剩余债权441.74万元。
债权人同意通过退休金等收入分期清偿,并对不同类型债务的利息作出减免安排。
7.江西南昌,一名公务员因6万余元信用卡欠款被执行,法院发现其还涉及其他债务。
江西法院公布的涉金融执行典型案例显示,机关公务员胡某因信用卡纠纷,被判令偿还银行本金、利息等6万余元。
法院调查发现,胡某还有其他债务,工资账户已经被其他法院冻结。
由于无法一次性还清,法院协调其所在单位,最终促成胡某与银行达成分期还款协议。
8.甘肃广河,4名公职人员拖欠贷款约622万元,其中3人被司法拘留。
2023年8月,广河县法院开展涉金融不良资产清收行动,将4名拖欠信用联社贷款的公职人员传唤到庭,四人分别欠款98万元、180万元、197.3万元和146.667万元,合计约622万元。
此前,信用联社已经起诉,法院也作出了还款判决。
但进入执行程序后,债务仍未清偿。
经法院督促,一人主动偿还10万元,另外3人因拒不履行法院生效判决,被依法采取司法拘留措施。
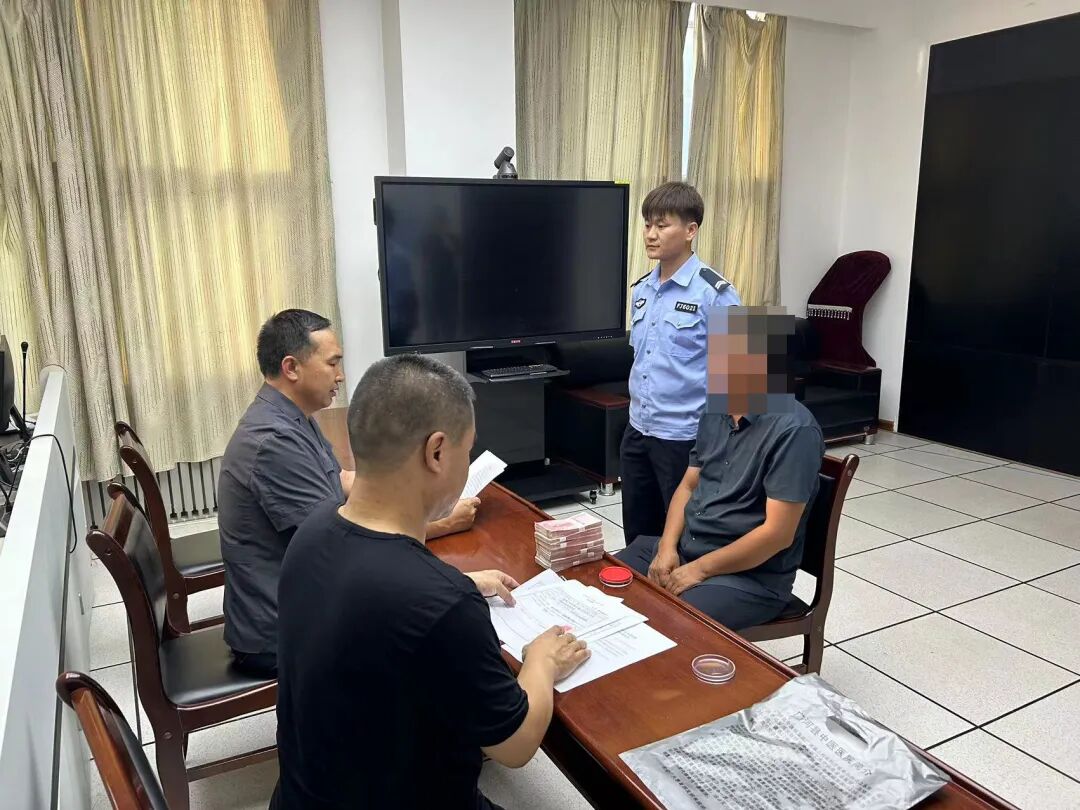
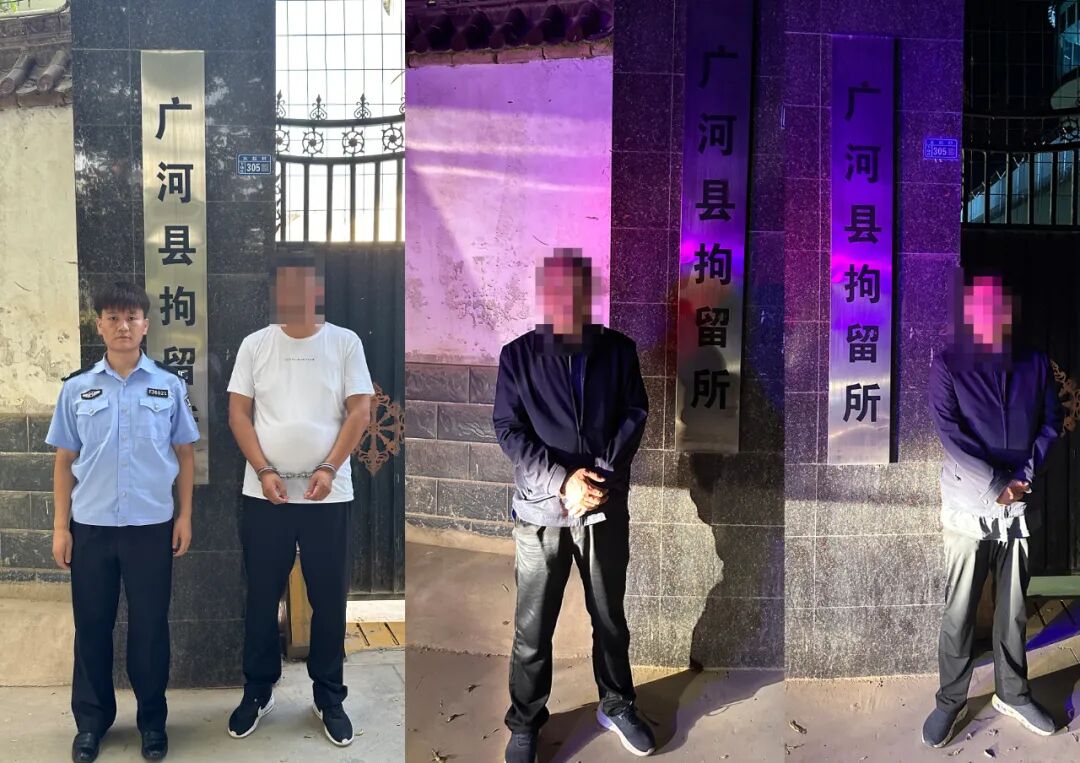 图源:广河县法院
01
“铁饭碗”也扛不住的债务
公务员、事业单位人员有稳定工资,为什么仍有人背负百万元债务?
这与银行的个人信用贷款业务有关。
银行审批贷款,通常需要调查借款人的工作单位、收入、征信、已有负债和公积金缴存情况。
公务员、事业单位人员工作相对稳定,工资流水容易核实。
在其他条件符合要求的情况下,银行通常更容易判断其持续还款能力。
一些银行还推出过专门面向公务员、事业单位员工的信用贷款产品,不需要抵押房产,符合条件便有机会获得授信。
相对便利的贷款条件,为部分公职人员提供了更多融资渠道。
但一份工资,究竟能支撑多少笔贷款?
从前面披露的案例来看,部分公职人员陷入债务危机,主要涉及以下四种情况。
第一,多头借贷,以贷养贷。
部分公职人员同时拥有银行信用贷、消费贷、多张信用卡,还通过网络借贷平台借款。
不同金融机构分别审批,借款人却需要依靠同一份工资偿还所有债务。
当收入无法覆盖每月还款额,有些人便继续申请新贷款偿还旧债。
一笔贷款到期,再借一笔周转,借款笔数越来越多,利息负担也不断增加。
一旦无法继续获得贷款,债务便可能集中逾期。
第二,投资失败,债务无法偿还。
部分人员通过贷款、抵押房产等方式筹集资金,参与炒房、股票投资或合伙经营。
投资顺利时,可以依靠收益偿还贷款;一旦投资亏损、房价下跌或企业经营失败,资产难以及时变现,银行贷款却仍要按期偿还。
第三,替人担保,被动背上巨额债务。
亲戚经营企业需要融资,朋友向银行贷款需要担保人,有些公职人员碍于情面,认为只是帮忙签字,贷款又不是自己使用,便答应下来。
但如果签署了连带责任保证合同,企业一旦违约,债权人就可以要求担保人在约定范围内偿还债务。
企业欠下的几百万元、上千万元贷款,最终可能由个人承担。
第四,过度消费及家庭变故。
部分公职人员因超前消费等不断借贷,也有人因家人患病、婚姻变化等产生大额支出,不得不通过贷款周转。
如果没有足够积蓄,收入又无法覆盖现有债务,便可能陷入长期借贷、持续逾期的困境。
02
多地专项清收公职人员不良贷款
公职人员因债务纠纷被法院强制执行,并非最近两年才出现。
早在2015年,浙江乐清法院发布了一份公职人员涉案执行白皮书,披露了2010年至2014年当地公职人员涉案执行情况:五年间,共有146名公职人员成为被执行人,涉及395件执行案件,执行标的合计4.69亿元。
其中,民间借贷261件,涉及1.54亿元;金融借款合同101件,涉及2.81亿元。
两类案件合计362件,占全部案件的91.65%。
更令人意外的是,这395件执行案件涉及的4.69亿元执行标的,当时总体清偿率只有20.57%(涵盖金融借款、民间借贷及其他纠纷等)。
如今,公职人员的债务问题,已经进入部分地方银行和法院的专项清收范围。
《庆城年鉴(2025)》披露,2024年,甘肃庆城县公职人员不良贷款清收任务为2694万元,实际收回1570.72万元,完成年度任务的58.3%。
2025年,青海互助农商银行也在一季度报告中披露,该行联合纪检监察、组织人事等部门,对9笔合计134.56万元的公职人员关联贷款开展专项催收,累计收回70万元。
到了2026年9月,甘肃永靖县法院又发布公告,敦促涉及金融贷款执行案件的公职人员履行还款义务,并提出依法扣划工资、公积金、查控财产及协调所在单位等执行措施。
对银行和不良资产投资机构而言,公职人员有稳定工作、固定工资,收入来源相对容易核实,通常具备一定的持续偿债能力。
但实际执行结果表明,即使债务人每个月都有工资收入,也未必能够收回全部欠款。
法院执行工资时,必须依法保留被执行人及其所扶养家属必要的生活费用。
如果债务人名下缺乏其他可供执行的财产,又同时背负多笔贷款或大额担保债务,债权人可能需要多年才能收回部分欠款。
因此,评估这类债权的价值,不能只考虑债务人有没有编制、工资有多高,还要调查其整体负债、可执行财产,以及预计回收金额和周期。
写在最后
写这篇文章,并非制造焦虑,更不是否定在编人员,绝大多数体制内从业者财务稳健,负债可控。
从公开案例来看,严重债务风险主要涉及四类情况:替亲友或企业提供大额担保、炒房及合伙投资失败、长期多头借贷和以贷养贷。
但一个清晰的现象已经出现:过去被金融机构视作“零风险”的群体,如今也频繁出现在不良贷款清收和法院执行案件中。
过去,一份稳定的工作,往往能够带来更好的信贷条件,也让不少人相信,只要工资每个月照常发放,债务总能慢慢还清。
但收入有上限,债务却可能远远超出偿还能力。
铁饭碗能保障一份相对稳定的工作,却无法兜底失控的投资、过度的杠杆和超出偿还能力的人情担保。
杭州・不良资产特训营
经济周期波动加剧,企业偿债危机频发,不良资产规模持续攀升。
如何找准投资机会、做对尽调估值、设计交易架构、实现资产价值提升?
浙商资产研究院联合资产界、次贝学苑打造《不良资产特训营》,聚焦特殊资产投资全流程,覆盖行业趋势与政策解读、尽调估值实务、配资与交易架构设计、处置方式创新与价值提升四大模块,通过两天线下集训与资源对接,助力学员掌握搞定资产、搞定资金、搞定变现的实战能力。
时间:11月14日-15日(周六、日)
地点:杭州
对象:AMC、地方投资平台、不良资产基金、信托、律所、服务商等机构从业人员
费用:3800元/人,3人及以上3500元/人
咨询 / 报名:Eva
微信 / 电话:18529502280
【6.27-28成都站】个贷不良投资处置专题培训:市场趋势/评估尽调/交易结构/投后管理/处置全体系
【6.13-6.14深圳】重整投资特训营:预重整与庭外重组、房地产项目重整、破产收并购与上市公司重整实务
拿包+尽调+处置+法拍+精华案例全解析!
做好不良资产,学这一门课就够了!
2位深耕该领域的大咖老师领衔主讲,用特殊机会投资视角拆解困境上市公司重组重整中的巨大机遇。
全面掌握最新结构化融资技能!